
Bank of America 4-chorakda natijalar yaxshilanishiga ishora qilmoqda – 2026-yil 3-chorak hisobotidan keyin BAC aksiyalari prognozi
Bank of America sof foiz daromadini oshirdi, biroq tartibga solish bilan bog‘liq xarajat va tez o‘sayotgan xarajatlar foydani kamaytirdi. Rahbariyat 4-chorakdayoq yaxshilanishni kutmoqda, 52,60 USD qarshilik darajasidan yuqoriga chiqish esa BAC aksiyalari uchun muhim signal bo‘ladi.
Bank of America Corporation (NYSE: BAC) 2026-yil 3-choragini daromadning 3% ga o‘sishi bilan yakunladi, biroq foyda kamaydi. Tartibga solish bilan bog‘liq 1,2 milliard USD miqdoridagi bir martalik xarajat yakuniy foydaga sezilarli ta’sir ko‘rsatdi.
Bankning an’anaviy foiz keltiruvchi biznesi asosiy tayanch bo‘ldi: kredit portfelining kuchli o‘sishi va aktivlar daromadliligining oshishi hisobiga daromad ko‘paydi. Shu bilan birga, investitsiya bankchiligi komissiyalarining kamayishi va moliya bozorlaridagi savdo operatsiyalaridan daromad pasayishi umumiy daromad o‘sishini sezilarli chekladi. Xarajatlarning oshishi bilan birga, bu holat bank xizmatlariga talab kuchli bo‘lsa ham foydani izchil oshira olishiga doir investorlar xavotirini kuchaytirdi.
Rahbariyat daromad va xarajatlar o‘rtasidagi nisbat kelgusi chorakdayoq yaxshilanishini, 2027-yilda esa foiz keltiruvchi biznes yanada o‘sishini kutmoqda. Hozirgi sharoitda BAC aksiyalarining kelajakdagi dinamikasi ushbu prognozlarning amalga oshishiga bevosita bog‘liq. Rahbariyat kutgan natijalarga erishish bozor ishonchini tiklab, aksiyalar narxining barqaror tiklanishini qo‘llab-quvvatlaydi.
Maqolada 2026-yil 3-chorak hisobotidan keyingi Bank of America aksiyalari tahlil qilinadi, bankning asosiy daromad manbalari va muhim biznes ko‘rsatkichlari ko‘rib chiqiladi. Shuningdek, BAC fundamental tahlili va muhim texnik darajalar baholanib, 2026-yil uchun Bank of America aksiyalari prognoziga asos yaratiladi.
Bank of America Corporation haqida
Bank of America Corporation — dunyodagi eng yirik moliyaviy institutlardan biri bo‘lib, keng qamrovli bank va unga aloqador xizmatlarni taqdim etadi. Amadeo Giannini bankni 1904-yilda AQShning San-Fransisko shahrida Bank of Italy nomi ostida tashkil etgan, 1930-yilda esa u Bank of America nomini oldi. Zamonaviy korporatsiya 1998-yilda NationsBank bilan qo‘shilishi natijasida shakllangan.
Bank of America chakana va korporativ bank xizmatlari, investitsiya va sug‘urta mahsulotlari, aktivlarni boshqarish hamda ipoteka va kredit xizmatlarini o‘z ichiga olgan keng turdagi xizmatlarni taqdim etadi. Uning bosh ofisi AQShning Shimoliy Karolina shtatidagi Sharlott shahrida joylashgan.
Bankning IPO’si 1957-yilda bo‘lib o‘tgan, va uning aksiyalari Nyu-York fond birjasida BAC belgisi ostida savdoga chiqdi. Bank of America AQShda ham, jahon miqyosida ham eng yirik banklardan biri bo‘lib, 35 dan ortiq mamlakatda mijozlarga xizmat ko‘rsatadi va 3,4 trillion AQSh dollaridan ortiq aktivlarni boshqaradi.
Bank of America Corporation’ning asosiy daromad manbalari
Bank of America daromad keltiradigan asosiy moliyaviy faoliyat yo‘nalishlari chakana, korporativ va investitsiya xizmatlarini o‘z ichiga olgan turli bizneslarni qamrab oladi. Ularni quyidagi toifalarga bo‘lish mumkin:
Sof foiz daromadi: kreditlardan olinadigan foizlar bilan mijozlar depozitlari va boshqa moliyalashtirish manbalari bo‘yicha to‘lanadigan foizlar o‘rtasidagi farqdan shakllanadi. Bank of America ipoteka, biznes va avtokreditlar hamda kredit kartalari kabi mahsulotlarni taklif etadi.
Komissiya daromadlari: mijozlar operatsiyalariga xizmat ko‘rsatish uchun olinadigan to‘lovlar, shu jumladan hisobvaraqlarga xizmat ko‘rsatish, to‘lovlar, pul o‘tkazmalari va aktivlarni boshqarish komissiyalari.
Investitsiya bankchiligi daromadi: qo‘shilish va sotib olish bo‘yicha maslahatlar, aksiyalar va obligatsiyalarni joylashtirish, shuningdek qimmatli qog‘ozlar, valyutalar va derivativlar savdosidan daromad.
Aktivlarni boshqarish va investitsiya xizmatlari: jismoniy va institutsional mijozlar aktivlarini boshqarish, brokerlik va boshqa investitsiya xizmatlari uchun komissiyalar.
Savdo va bozor operatsiyalari: qimmatli qog‘ozlar, valyutalar va derivativlar bilan bitimlardan daromad.
Boshqa daromad manbalari: seyf ijarasi to‘lovlari, barqaror rivojlanish va infratuzilma loyihalariga investitsiyalar hamda davlat va korporativ obligatsiyalar portfelidan daromad.
Ushbu yo‘nalishlar bank daromadlarini diversifikatsiya qilib, iqtisodiy pasayishga chidamliligini oshiradi va Bank of America global bozorda samarali raqobatlashishiga imkon beradi.
Bank of America Corporation’ning kuchli va zaif tomonlari
Kuchli tomonlari:
Diversified revenue streams (diversifikatsiyalangan daromad manbalari): bank chakana bank xizmatlari, investitsion xizmatlar, aktivlarni boshqarish, korporativ bank va sug‘urta kabi keng ko‘lamdagi moliyaviy xizmatlarni taklif etadi. Ushbu xilma-xillik Bank of America’ning turli segmentlardagi bozor o‘zgarishlariga bardoshini oshiradi va turli manbalardan daromad olish imkonini beradi.
Digital innovation (raqamli innovatsiyalar): bank faol ravishda raqamli texnologiyalarni, jumladan mobil ilovalar va “Erica” virtual yordamchisini joriy etmoqda. Ushbu innovatsiyalar xizmat sifatini yaxshilaydi, operatsion samaradorlikni oshiradi va yangi mijozlarni jalb qilishga yordam beradi.
Strong position in investment banking and asset management (investitsion bank va aktivlarni boshqarishdagi kuchli pozitsiya): bankning investitsion va xususiy bank sohalaridagi raqobat ustunligi, samarali aktivlarni boshqarish bilan birgalikda, AQShda ham, xalqaro miqyosda ham yetakchilikni ta’minlaydi. Natijada, bank yuqori daromadli mijozlar va yirik xalqaro korporatsiyalarga sifatli xizmat ko‘rsatadi.
Wide network and global presence (keng tarmoq va global mavjudlik): bank 35 dan ortiq mamlakatda vakolatxonalarga ega bo‘lib, mijozlarga joylashuvdan qat’i nazar xizmat ko‘rsatadi. U ichki va xalqaro bozorlarda yetakchi o‘rin tutadi.
Substantial capital and liquidity reserves (katta kapital va likvidlik zaxiralari): keng moliyaviy resurslar va yuqori likvid aktivlar tufayli bank xavflarni samarali boshqaradi va iqtisodiy pasayish davrlarida barqarorlikni saqlab qoladi.
Zaif tomonlari:
Dependence on interest rates (foiz stavkalariga qaramlik): bankning asosiy daromadi kreditlardan olingan foizlar va depozitlarga to‘langan foizlar o‘rtasidagi farqdan shakllanadi. Shu sababli, u markaziy bank siyosati va foiz stavkalarining o‘zgarishlariga sezgir hisoblanadi. Past foiz stavkalari davrida foydalilik odatda pasayadi.
High operating costs (yuqori operatsion xarajatlar): kompaniyaning yirik hajmiga va raqamlashtirish darajasiga qaramay, bank JPMorgan Chase (NYSE: JPM) va Wells Fargo (NYSE: WFC) kabi raqobatchilarga nisbatan ko‘proq xarajat qiladi, bu esa umumiy foydalilikka salbiy ta’sir ko‘rsatadi.
Weakness in certain retail banking segments (ayrim chakana bank segmentlaridagi zaiflik): AQShda muhim bozor ulushiga ega bo‘lishiga qaramay, bank chakana bank xizmatlari va kredit karta segmentlarida JPMorgan Chase va Wells Fargo kabi raqobatchilardan orqada qoladi. Ushbu banklar kengroq mijoz bazasi va rivojlangan xizmat tarmoqlariga ega.
Umuman olganda, Bank of America diversifikatsiya va innovatsiyalar tufayli moliya bozorida kuchli o‘yinchi hisoblanadi. Biroq, u makroiqtisodiy omillarga sezgirlik va yuqori operatsion xarajatlar kabi muammolarga duch kelmoqda.
Bank of America Corporation 2024-yil 3-chorak natijalari
Oktyabr oyida Bank of America 30-sentabrda yakunlangan 2024-yil 3-chorak uchun hisobotini e’lon qildi . Quyida hisobotdagi asosiy ko‘rsatkichlar keltirilgan:
Revenue (daromad): 25,30 milliard AQSh dollari (+1%)
Net income (sof foyda): 6,90 milliard AQSh dollari (−12%)
Earnings per share (har aksiya uchun foyda): 0,81 AQSh dollari (−10%)
Net interest income (sof foiz daromadi): 14,0 milliard AQSh dollari (−3%)
Segmentlar bo‘yicha daromad:
Consumer Banking: 10,40 milliard AQSh dollari (−1%)
Global Wealth and Investment Management: 5,80 milliard AQSh dollari (+8%)
Global Banking: 5,83 milliard AQSh dollari (−6%)
Global Markets: 5,60 milliard AQSh dollari (+14%)
Segmentlar bo‘yicha sof foyda:
Consumer Banking: 2,70 milliard AQSh dollari (−6%)
Global Wealth and Investment Management: 1,10 milliard AQSh dollari (+1%)
Global Banking: 1,90 milliard AQSh dollari (−27%)
Global Markets: 1,50 milliard AQSh dollari (+25%)
Aksiyadorlarga 5,60 milliard AQSh dollari miqdorida to‘lovlar amalga oshirildi, jumladan 2,00 milliard dividendlar va 3,50 milliard aksiyalarni qayta sotib olish orqali.
Umumiy daromad 1% ga oshgan bo‘lsa-da, bankning sof foydasi 12% ga kamaydi. Global va AQSh chakana bozorlaridagi bank operatsiyalaridan tushgan foyda pasaydi. Biroq, avvalgi chorakdagi kabi, investitsiya segmenti ijobiy o‘sishni davom ettirib, bank xizmatlari sektoridagi salbiy ta’sirni qoplashga yordam berdi.
Bank of America Corporation 2024-yil 4-chorak natijalari
Bank of America Corporation o‘zining 2024-yil 4-chorak statistik ma’lumotlarini 2025-yil 16-yanvarda e’lon qildi . Quyida 2023-yilning mos davri bilan taqqoslagan holda asosiy ko‘rsatkichlar keltirilgan:
Revenue (daromad): 25,3 milliard AQSh dollari (+15%)
Net income (sof foyda): 6,7 milliard AQSh dollari (+112%)
Earnings per share (har aksiya uchun foyda): 0,82 AQSh dollari (+134%)
Net interest income (sof foiz daromadi): 14,4 milliard AQSh dollari (+3%)
Segmentlar bo‘yicha daromad:
Consumer Banking: 10,6 milliard AQSh dollari (+3%)
Global Wealth and Investment Management: 6,0 milliard AQSh dollari (+15%)
Global Banking: 6,1 milliard AQSh dollari (+3%)
Global Markets: 4,8 milliard AQSh dollari (+20%)
Segmentlar bo‘yicha sof foyda:
Consumer Banking: 2,8 milliard AQSh dollari (+2%)
Global Wealth and Investment Management: 1,2 milliard AQSh dollari (+14%)
Global Banking: 2,1 milliard AQSh dollari (−13%)
Global Markets: 941 million AQSh dollari (+27%)
2024-yil 4-chorakdagi daromad hisobotida Bank of America rahbariyati kompaniya faoliyati va istiqbollari borasida optimistik kayfiyat bildirdi. Har bir biznes yo‘nalishi daromadga ko‘proq hissa qo‘shganini va depozitlar hamda kreditlar hajmi sezilarli darajada oshganini, bu esa soha o‘rtacha darajasidan yuqori ekanini ta’kidladi.
Sof foiz daromadi 2025-yil 1-choragida 14,5–14,6 milliard AQSh dollari atrofida bo‘lishi prognoz qilindi, barqaror o‘sish tufayli esa 2025-yil 4-choragiga kelib 15,5–15,7 milliard AQSh dollariga yetishi kutilmoqda. 2025-yilning ikkinchi yarmi birinchisiga nisbatan kuchliroq o‘sishni ko‘rsatishi va shu tariqa yil davomida operatsion ustunlikni ta’minlashi kutilgan edi.
Bank of America Corporation 2025-yil 1-chorak natijalari
15-aprelda Bank of America 31-martda yakunlangan 2025-yil 1-chorak moliyaviy natijalarini e’lon qildi . Asosiy ko‘rsatkichlar:
Daromad: 27,37 milliard USD (+6%)
Sof foyda: 7,40 milliard USD (+11%)
Bir aksiyaga foyda: 0,90 USD (+18%)
Sof foiz daromadi: 14,44 milliard USD (+3%)
Segmentlar bo‘yicha daromad:
Consumer Banking: 10,49 milliard USD (+3%)
Global Wealth and Investment Management: 6,02 milliard USD (+7%)
Global Banking: 5,97 milliard USD (0%)
Global Markets: 6,58 milliard USD (+12%)
Segmentlar bo‘yicha sof foyda:
Consumer Banking: 2,53 milliard USD (–4%)
Global Wealth and Investment Management: 1,00 milliard USD (0%)
Global Banking: 1,91 milliard USD (–3%)
Global Markets: 1,94 milliard USD (+13%)
Bank of America 2025-yil 1-choragida Wall Street kutganidan yuqori kuchli natijalarga erishdi, bu investorlarda ehtiyotkor optimizm uyg‘otdi. Foyda o‘sishiga asosan savdo daromadi hissa qo‘shdi, ayniqsa aksiyalar segmentida daromad 17% ga oshdi. Bu AQShning yetakchi banklarida bozor faolligi kengayishi fonida kuzatildi.
2025-yil 1-choragida Bank of America ehtimoliy kredit yo‘qotishlari uchun zaxiralarni 1,3 milliard USD dan 1,5 milliard USD ga oshirdi. Bu iqtisodiy noaniqlik davrida kredit xatarlariga ehtiyotkor yondashuvni ko‘rsatdi.
Rahbariyat 2025-yil 2-choragi uchun aniq prognoz bermadi. Biroq 2025-yilda sof foiz daromadi 6–7% ga o‘sib, 4-chorakka borib 15,5–15,7 milliard USD ga yetishini kutdi. Bu 2024-yil 4-chorak hisobotidagi prognozni tasdiqladi. Sof foiz daromadi o‘sishining asosiy omili chakana biznes deb belgilandi.
Bank of America Corporation 2025-yil 2-chorak moliyaviy natijalari
16-iyulda Bank of America 30-iyunda yakunlangan 2025-yil 2-chorak moliyaviy natijalarini e’lon qildi . O‘tgan yilning shu davriga nisbatan asosiy ko‘rsatkichlar:
Daromad: 27,51 milliard USD (+4%)
Sof foyda: 7,11 milliard USD (+3%)
Bir aksiyaga foyda: 0,89 USD (+7%)
Sof foiz daromadi: 14,67 milliard USD (+7%)
Segmentlar bo‘yicha daromad:
Consumer Banking: 10,81 milliard USD (+6%)
Global Wealth and Investment Management: 5,93 milliard USD (+7%)
Global Banking: 5,69 milliard USD (–7%)
Global Markets: 6,01 milliard USD (+10%)
Segmentlar bo‘yicha sof foyda:
Consumer Banking: 2,97 milliard USD (+14%)
Global Wealth and Investment Management: 0,99 milliard USD (–3%)
Global Banking: 1,70 milliard USD (–19%)
Global Markets: 1,56 milliard USD (+10%)
Bank of America 2025-yil 2-choragida kuchli natijalarni qayd etdi: sof foyda 7,1 milliard USD yoki bir aksiyaga 0,89 USD ga yetib, yiliga 3% o‘sdi va tahlilchilar kutganidan oshdi, daromad esa prognozdan biroz past chiqdi. Asosiy o‘sish omillari rekord darajadagi 14,7 milliard USD sof foiz daromadi (+7%) hamda bozor o‘zgaruvchanligi va geosiyosiy noaniqlik fonida 5,3 milliard USD gacha oshgan savdo daromadi (+14%) bo‘ldi.
Moliyaviy direktor sof foiz daromadi o‘sishda davom etishini va 4-chorakda 15,5–15,7 milliard USD ga yetishi mumkinligini ta’kidladi. Bank kreditlar hajmining taxminan 4–6% ga o‘sishini, xarajatlar esa 2025-yil oxirigacha barqaror qolishi yoki kamayishini kutdi. Savdo daromadi ham o‘rtacha bir xonali sur’atda o‘sib, ketma-ket 13 choraklik ijobiy o‘sishni davom ettirishi prognoz qilindi. Investitsiya bankchiligi zaif yo‘nalish bo‘lib qoldi: komissiyalar yiliga taxminan 9% kamaydi, biroq rahbariyat yil oxiriga borib bitimlar faolligi tiklanishini kutdi.
Bank of America Corporation 2025-yil 3-chorak natijalari
15-oktabrda Bank of America 30-sentabrda yakunlangan 2025-yil 3-chorak moliyaviy natijalarini e’lon qildi . O‘tgan yilning shu davriga nisbatan asosiy ko‘rsatkichlar:
Daromad: 28,08 milliard USD (+11%)
Sof foyda: 8,46 milliard USD (+23%)
Bir aksiyaga foyda: 1,06 USD (+31%)
Sof foiz daromadi: 15,23 milliard USD (+9%)
Segmentlar bo‘yicha daromad:
Consumer Banking: 11,16 milliard USD (+7%)
Global Wealth and Investment Management: 6,31 milliard USD (+10%)
Global Banking: 6,26 milliard USD (+7%)
Global Markets: 6,22 milliard USD (+10%)
Segmentlar bo‘yicha sof foyda:
Consumer Banking: 3,44 milliard USD (+28%)
Global Wealth and Investment Management: 1,27 milliard USD (+20%)
Global Banking: 2,13 milliard USD (+11%)
Global Markets: 1,65 milliard USD (+4%)
Bank of America 2025-yil 3-choragida kutilganidan yuqori natijalarga erishdi. Daromad 28,1 milliard USD, sof foyda 8,5 milliard USD, bir aksiyaga foyda esa 1,06 USD bo‘ldi. Kapital rentabelligi 15,4% ga yetib, tahlilchilar kutganidan oshdi. Asosiy omillar rekord sof foiz daromadi va investitsiya bankchiligi komissiyalarining sezilarli tiklanishi bo‘ldi.
Bank natijalari 2025-yil 2-choragiga nisbatan yaxshilandi. Ehtimoliy kredit yo‘qotishlari uchun zaxiralar 1,6 milliard USD dan 1,3 milliard USD ga kamaydi, hisobdan chiqarilgan kreditlar esa taxminan 10% ga pasaydi. Bu kredit sifati barqarorlashayotganiga ishora qildi.
Yillik natijalar ham sezilarli yaxshilandi: daromad 11% ga oshdi, EPS 0,81 USD dan 1,06 USD ga ko‘tarildi. Kredit va depozitlar hajmi o‘sishi hisobiga sof foiz daromadi 15,2 milliard USD (+9%) ga yetdi. Investitsiya bankchiligi komissiyalari 43% ga oshib, 2,0 milliard USD ni, savdo daromadi esa 9% lik o‘sishni qayd etdi. Mijozlarning karta orqali xarajatlari 6% ga oshgani iste’molchilar moliyaviy holati yaxshi ekanini ko‘rsatdi.
Rahbariyat 2025-yil 4-choragida sof foiz daromadi 15,6–15,7 milliard USD ga yetishini, bu yillik 8% o‘sishni anglatishini kutdi. Bank kuchli kapitallashuvni saqlagan holda xarajatlarni nazorat qilish va aksiyadorlarga kapital qaytarishni davom ettirishni rejalashtirdi.
Bank of America Corporation 2025-yil 4-chorak natijalari
2026-yil 14-yanvarda Bank of America 31-dekabrda yakunlangan 2025-yil 4-chorak moliyaviy natijalarini e’lon qildi . O‘tgan yilning shu davriga nisbatan ko‘rsatkichlar:
Daromad: 28,39 milliard USD (+7%)
Sof foyda: 7,60 milliard USD (+12%)
Bir aksiyaga foyda: 0,98 USD (+18%)
Sof foiz daromadi: 15,89 milliard USD (+9%)
Segmentlar bo‘yicha daromad:
Consumer Banking: 12,53 milliard USD (+7%)
Global Wealth and Investment Management: 6,73 milliard USD (+9%)
Global Banking: 6,18 milliard USD (+7%)
Global Markets: 5,64 milliard USD (+8%)
Segmentlar bo‘yicha sof foyda:
Consumer Banking: 3,24 milliard USD (+14%)
Global Wealth and Investment Management: 1,49 milliard USD (+20%)
Global Banking: 2,00 milliard USD (+5%)
Global Markets: 1,33 milliard USD (+9%)
Bank of America 2025-yil 4-choragida daromad va foyda bo‘yicha bozor kutganidan yuqori kuchli natijalarga erishdi. Daromad 28,4 milliard USD ga yetib, tahlilchilarning 27,5–27,8 milliard USD konsensus prognozidan biroz oshdi. Sof foyda yiliga 12% ga oshib, 7,6 milliard USD bo‘ldi. Bir aksiyaga foyda 0,98 USD bo‘lib, 0,96 USD prognozdan yuqori chiqdi. O‘sishning asosiy omili sof foiz daromadi bo‘lib, u 9% ga oshib, 15,89 milliard USD ga yetdi. Bu bankning yuqori foiz stavkalari sharoitida ham foyda olish qobiliyatini ko‘rsatdi.
Bozor va savdo faoliyati ham foydaga sezilarli hissa qo‘shdi. Investitsiya va savdo bizneslari barqaror o‘sdi, qimmatli qog‘ozlar hamda valyuta savdosidan daromad sezilarli oshdi, yuqori komissiyalar va aktivlarni boshqarish daromadi esa natijalar barqarorligini kuchaytirdi.
Iqtisodiy sekinlashuv va yuqori foiz stavkalariga qaramay, mijozlar krediti sifati barqaror qoldi. O‘rtacha kreditlar 8% ga o‘sib, jismoniy va korporativ mijozlar kreditga talabni saqlaganini ko‘rsatdi.
Rahbariyat 2026-yil uchun sof foiz daromadi prognozini oshirib, 5–7% o‘sishni kutdi. Yuqori foiz stavkalari bu biznesni qo‘llab-quvvatlashi kutilgan, ammo iqtisodiy sekinlashuv va xarajatlar o‘sishi uzoq muddatda foydani cheklashi mumkin edi. Kelgusi choraklar istiqboli mo‘tadil ijobiy bo‘lib, bank xarajatlarni nazorat qilish va dividend hamda aksiyalarni qayta sotib olish orqali aksiyadorlarga kapital qaytarishni davom ettirishni rejalashtirdi.
Bank of America Corporation 2026-yil 1-chorak moliyaviy natijalari
2026-yil 15-aprelda Bank of America 31-martda yakunlangan 2026-yil 1-chorak moliyaviy natijalarini e’lon qildi . O‘tgan yilning shu davriga nisbatan asosiy ko‘rsatkichlar quyidagicha:
Daromad: 30,27 milliard USD (+7%)
Sof foyda: 8,58 milliard USD (+17%)
Bir aksiyaga foyda: 1,11 USD (+25%)
Sof foiz daromadi: 15,75 milliard USD (+9%)
Segmentlar bo‘yicha daromad:
Consumer Banking: 11,05 milliard USD (+5%)
Global Wealth and Investment Management: 6,71 milliard USD (+12%)
Global Banking: 6,29 milliard USD (+5%)
Global Markets: 7,11 milliard USD (+8%)
Segmentlar bo‘yicha sof foyda:
Consumer Banking: 3,06 milliard USD (+21%)
Global Wealth and Investment Management: 1,33 milliard USD (+32%)
Global Banking: 2,09 milliard USD (+8%)
Global Markets: 2,01 milliard USD (+3%)
Bank of America 2026-yil 1-choragida kuchli natijalarga erishib, foyda bo‘yicha bozor kutganidan oshdi. Daromad 30,3 milliard USD ga, sof foyda 8,6 milliard USD ga yetdi, bir aksiyaga foyda esa bir yil oldingi 0,89 USD dan 1,11 USD ga ko‘tarildi.
Kredit sifati barqaror qoldi. Kredit yo‘qotishlari uchun zaxira bir yil oldingi 1,5 milliard USD dan 1,3 milliard USD ga kamaydi. Sof hisobdan chiqarishlar ham yiliga nisbatan biroz pasaydi, biroq kredit kartalari bilan bog‘liq mavsumiylik sabab oldingi chorakka nisbatan oshdi. O‘rtacha kredit va lizing hajmi 9% ga oshib, 1,19 trillion USD ga, o‘rtacha depozitlar 3% ga oshib, 2,02 trillion USD ga yetdi. Mijozlarning karta orqali xarajatlari 7% ga oshib, 245 milliard USD ni tashkil etdi. Bu ko‘rsatkichlar bank mahsulotlariga talab va iste’mol faolligi barqaror ekanini ko‘rsatdi.
Bank of America e’lon qilingan materiallarda 2026-yil 2-choragi uchun daromad, foyda yoki EPS prognozini bermadi. Biroq rahbariyat avval 2026-yil 1-choragida sof foiz daromadi kamida 7% ga o‘sishini kutgan va butun 2026-yil uchun 5–7% o‘sishni maqsad qilgan edi. 1-chorakning amaldagi natijasi hatto ushbu kutishlardan ham yuqori bo‘ldi.
Bank of America Corporation 2026-yil 2-chorak moliyaviy natijalari
2026-yil 14-iyulda Bank of America 30-iyunda yakunlangan 2026-yil 2-chorak moliyaviy natijalarini e’lon qildi . O‘tgan yilning shu davriga nisbatan ko‘rsatkichlar:
Daromad: 31,56 milliard USD (+15%)
Sof foyda: 9,07 milliard USD (+27%)
Bir aksiyaga foyda: 1,21 USD (+34%)
Sof foiz daromadi: 15,99 milliard USD (+9%)
Segmentlar bo‘yicha daromad:
Consumer Banking: 11,34 milliard USD (+5%)
Global Wealth and Investment Management: 6,87 milliard USD (+16%)
Global Banking: 6,24 milliard USD (+10%)
Global Markets: 8,02 milliard USD (+34%)
Segmentlar bo‘yicha sof foyda:
Consumer Banking: 3,28 milliard USD (+10%)
Global Wealth and Investment Management: 1,41 milliard USD (+42%)
Global Banking: 2,05 milliard USD (+21%)
Global Markets: 2,63 milliard USD (+72%)
Bank of America 2026-yil 2-choragida oldingi chorakdagi ijobiy sur’atni saqlab qoldi. Bank daromad, sof foyda va bir aksiyaga foydani o‘tgan yilning shu davriga nisbatan yana oshirdi. EPS bozorning taxminan 1,13 USD prognozidan yuqori bo‘ldi.
Chorakning asosiy harakatlantiruvchi kuchi bozor va investitsiya bankchiligi faoliyati bo‘ldi. Consumer Banking yuqoriroq sof foiz daromadi, mijozlarning karta orqali xarajatlari o‘sishi va barqaror depozitlar hisobiga mo‘tadil o‘sishni saqladi. Global Wealth and Investment Management ham aktivlarni boshqarish komissiyalari va mijozlar hisobvaraqlaridagi mablag‘lar oshishi tufayli natijalarini yaxshiladi.
Kredit sifati barqarorligicha qoldi. Kredit yo‘qotishlari uchun zaxira bir yil oldingi 1,6 milliard USD ga nisbatan 1,4 milliard USD ni tashkil etdi. Sof hisobdan chiqarishlar oldingi chorakka nisbatan deyarli o‘zgarmadi, kredit kartalari bo‘yicha sof hisobdan chiqarish darajasi esa kamaydi.
2026-yil uchun sof foiz daromadi prognozi biroz yaxshilandi. Bank moliyaviy direktori yil davomida NII o‘sishi avval ko‘rsatilgan 6–8% diapazonining yuqori chegarasida bo‘lishi mumkinligini ta’kidladi. Bu Bank of America kreditlash, depozit bazasi va aktivlar daromadliligining qayta baholanishi sof foiz daromadini qo‘llab-quvvatlashda davom etishini kutganini bildiradi.
Bank of America Corporation kompaniyasining 2026-yil 3-chorak moliyaviy natijalari
2026-yil 14-oktabrda Bank of America 30-sentabrda yakunlangan 2026-yil 3-chorak moliyaviy natijalarini e’lon qildi . O‘tgan yilning shu davriga nisbatan asosiy ko‘rsatkichlar:
Daromad: 29,96 milliard USD (+3%)
Sof foyda: 6,93 milliard USD (–17%)
Bir aksiyaga foyda: 0,91 USD (–13%)
Sof foiz daromadi: 16,45 milliard USD (+8%)
Segmentlar bo‘yicha daromad:
Consumer Banking: 11,57 milliard USD (+4%)
Global Wealth and Investment Management: 7,12 milliard USD (+13%)
Global Banking: 6,21 milliard USD (+0,3%)
Global Markets: 5,87 milliard USD (–6%)
Segmentlar bo‘yicha sof foyda:
Consumer Banking: 3,52 milliard USD (+2%)
Global Wealth and Investment Management: 1,54 milliard USD (+22%)
Global Banking: 1,99 milliard USD (–5%)
Global Markets: 1,24 milliard USD (–25%)
Bank of America’ning 2026-yil 3-chorak natijalari bank kreditlash va mijozlarga xizmat ko‘rsatishdan daromadni oshirishda davom etayotganini, biroq rentabellik bosim ostida qolganini ko‘rsatdi. Daromad 3% ga oshib, 29,96 milliard USD ga yetdi, sof foyda esa 17% ga kamayib, 6,93 milliard USD bo‘ldi. Foyda pasayishining asosiy sababi FinCEN va AQSh Valyuta nazoratchisi boshqarmasi (OCC) da’volarini hal qilish bilan bog‘liq 1,2 milliard USD tartibga solish xarajati bo‘ldi. Ushbu kelishuvlar xarajatisiz sof foyda taxminan 8,1 milliard USD bo‘lardi, bu bir yil oldingi 8,3 milliard USD dan biroz kam.
Sof foiz daromadi biznesning asosiy tayanchi bo‘lib, 8% ga oshib, 16,45 milliard USD ga yetdi. O‘rtacha kreditlar 6% ga, depozitlar 2% ga o‘sdi. Qat’iy foiz stavkali aktivlar daromadliligining bosqichma-bosqich qayta baholanishi qo‘shimcha yordam berdi: eski kreditlar va obligatsiyalar muddati tugashi bilan bank mablag‘ni yuqoriroq daromadlilikda qayta investitsiya qilishi mumkin. Bu jarayon bir necha chorak davomida daromadni qo‘llab-quvvatlashi mumkin.
Consumer Banking barqaror, ammo mo‘tadil o‘sish ko‘rsatdi. Bank 200 000 dan ortiq yangi iste’molchi joriy hisobvaraqlarini ochdi, mijozlarning kredit va debet kartalari orqali xarajatlari esa 8% ga oshdi. Shu bilan birga, segmentdagi o‘rtacha kredit va depozit qoldiqlari deyarli o‘zgarmadi.
Merrill va Private Bank’ni o‘z ichiga olgan Global Wealth and Investment Management eng kuchli natijalarni qayd etdi. Aktivlarning sof kirimi taxminan 20 milliard USD bo‘ldi. Mijozlar portfeli qiymatining o‘sishi va yangi investitsiyalar bankning komissiya daromadini oshirdi. Bu muntazam daromadning jozibador manbai, biroq uning natijalari moliya bozorlari holatiga bog‘liq.
Savdo faoliyati chorakdagi asosiy ko‘ngilsizliklardan biri bo‘ldi. Sotish va savdo daromadi 5% ga kamayib, 5,1 milliard USD ni tashkil etdi, bank avval bu natija o‘tgan yil darajasiga yaqin bo‘lishini kutgan edi. Qat’iy daromadli vositalar, valyutalar va xomashyo savdosidan daromad ayniqsa keskin pasaydi. Guruh bo‘yicha investitsiya bankchiligi komissiyalari 11% ga kamayib, 1,8 milliard USD ga tushdi.
Xarajatlarni nazorat qilishga ham alohida e’tibor kerak. Tartibga solish xarajati hisobga olinmaganda, xarajatlar deyarli 7% ga oshib, 18,5 milliard USD ga yetdi, daromad esa 3% ga o‘sdi. Bu qo‘shimcha daromad hali yetarlicha tez foydaga aylanmayotganini anglatadi. Bank texnologiya, sun’iy intellekt, yangi mijozlarni jalb etish va biznes rivojiga sarmoya kiritmoqda. Bu investitsiyalar kelajakda samaradorlikni oshirishi mumkin, ammo joriy chorak natijalariga bosim o‘tkazdi. Rahbariyat 4-chorakdayoq daromad o‘sishi yana xarajatlar o‘sishidan ustun kelishini kutmoqda.
Bank aksiyadorlarga kapital qaytarishni davom ettirib, chorak davomida dividendlar va aksiyalarni qayta sotib olishga 8,3 milliard USD ajratdi. Shu bilan birga, CET1 kapital koeffitsiyenti oldingi chorakdagi 11,2% dan 10,9% gacha pasaydi.
Rahbariyat prognoziga ko‘ra, sof foiz daromadi o‘sishda davom etadi: butun 2026-yilda taxminan 8%, 2027-yilda esa 8% yoki undan ko‘p. Ushbu prognoz asosida kreditlar va depozitlarning mo‘tadil o‘sishi, aktivlar daromadliligining qayta baholanishi va 2027-yil iyunigacha Fed stavkasining har biri 0,25 foiz punktdan uch marta oshirilishi farazi yotadi. Bank of America aksiyalari prognozida asosiy omil bankning kutilgan sof foiz daromadi o‘sishiga erishishi va daromad xarajatlardan tezroq o‘sadigan ijobiy operatsion leverajni tiklash qobiliyati bo‘ladi.
BAC fundamental tahlili va Bank of America Corporation aksiyalarining asosiy harakatlantiruvchi omillari
BAC aksiyalari istiqbolini baholashda daromad o‘sishi foydaga qanday aylanishini kuzatish muhim. Asosiy e’tibor bankning investitsiya bankchiligi komissiyalari va savdo daromadlari pasayishini qoplash hamda xarajatlarni nazorat qilish qobiliyatiga qaratiladi. Buni baholashda to‘rtta ko‘rsatkich yordam beradi.
Investitsiya bankchiligi komissiyalari
Sotish va savdo operatsiyalari daromadi
Samaradorlik koeffitsiyenti
Sof foiz daromadi
Investitsiya bankchiligi komissiyalari aksiyalar va obligatsiyalar joylashtirishni tashkil etish, qo‘shilish va sotib olishlar bo‘yicha maslahat berish hamda korporativ mijozlarga boshqa xizmatlardan tushadigan to‘lovlardir. Bitimlar faolligining tiklanishi va BAC yangi buyurtmalarni qo‘lga kiritishi aksiyalar uchun muhim: komissiyalar oshishi foyda o‘sishi salohiyatini kuchaytiradi.
Sotish va savdo operatsiyalari daromadi mijozlarning aksiyalar, obligatsiyalar, valyutalar va boshqa moliyaviy vositalar bilan bitimlarini amalga oshirishga ko‘maklashishdan daromadni bildiradi. 3-chorakda u 5% ga kamaydi. Barqaror o‘sishning qaytishi foyda prognozlarini qo‘llab-quvvatlashi mumkin.
Samaradorlik koeffitsiyenti daromadning operatsion xarajatlarga ketadigan ulushini ko‘rsatadi: u qancha past bo‘lsa, zaxiralar va soliqlargacha shuncha ko‘p daromad qoladi. 3-chorakda bu ko‘rsatkich 65,8% yoki bir martalik regulyator kelishuvi hisobga olinmaganda taxminan 62,0% bo‘ldi, bir yil oldin esa 59,7% edi. Bir martalik xarajatdan tashqari ham xarajatlar 7% ga, daromad esa 3% ga oshdi. Xarajatlarning daromaddan sekinroq o‘sishi aksiyalar uchun ijobiy signal bo‘ladi.
Sof foiz daromadi kreditlar va qimmatli qog‘ozlardan olinadigan foizlar bilan depozitlar va boshqa moliyalashtirish manbalari uchun to‘lanadigan foizlar farqidir. 3-chorakda u 8% ga oshib, 16,45 milliard USD ga yetdi.
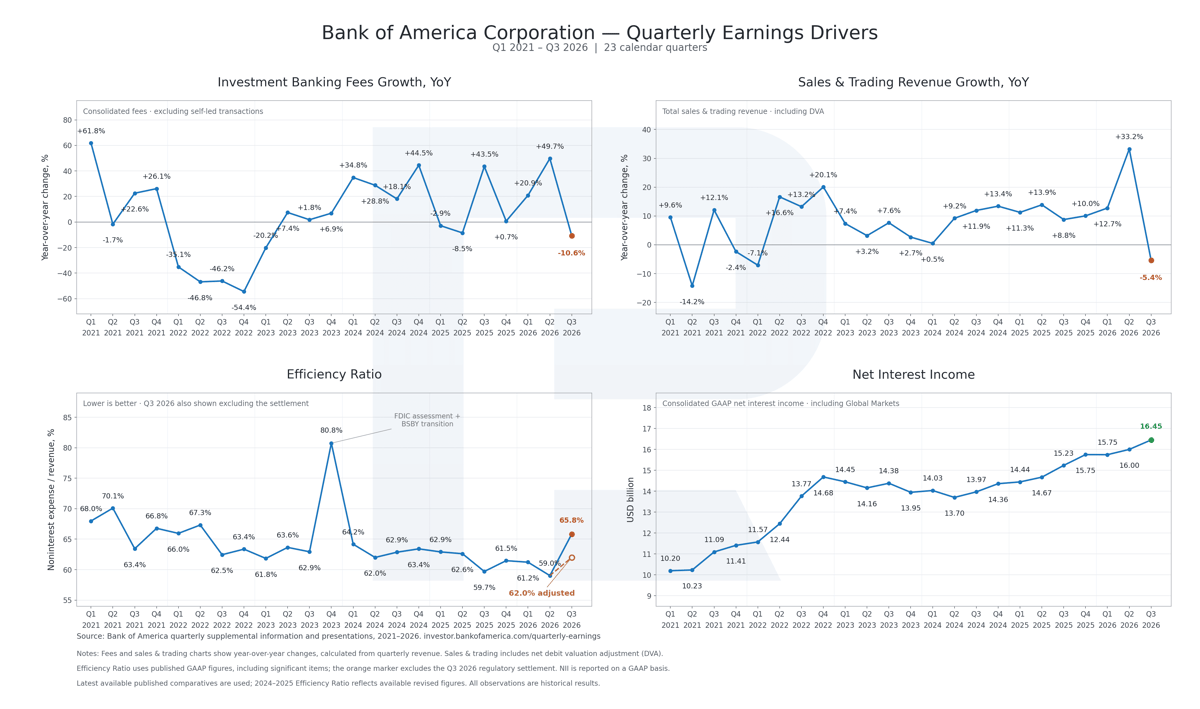
BAC fundamental tahlili biznes rentabelligiga bosim bankning asosiy muammosiga aylanayotganini ko‘rsatmoqda. Kuchli birinchi yarim yillikdan so‘ng investitsiya bankchiligi komissiyalari va savdo daromadlari yiliga nisbatan pasaya boshladi.
Sof foiz daromadining o‘sishi bank natijalarini qo‘llab-quvvatlamoqda, ammo xarajatlar yaxshilanishning katta qismini qoplamoqda. Bir martalik tartibga solish xarajati hisobga olinmaganda ham xarajatlar 7% ga, daromad esa 3% ga oshdi. Shu sabab samaradorlik koeffitsiyentining yomonlashishini faqat bir martalik xarajat bilan izohlab bo‘lmaydi: bank har bir dollar daromad uchun ko‘proq sarflamoqda. Bu biznes kengayishini qo‘shimcha foydaga aylantirish qobiliyati kamayganini bildiradi.
Rahbariyat prognozi kelgusi chorakdayoq yaxshilanish bo‘lishiga ishora qilmoqda. Bank 4-chorakda daromad o‘sishi yana xarajatlar o‘sishidan ustun kelishini kutmoqda. Shu bilan birga, BAC 2026-yilda sof foiz daromadi 8% ga o‘sishi prognozini saqladi va 2027-yilda 8% yoki undan ko‘p o‘sishni kutmoqda. Bu qo‘shimcha daromad yuqori xarajatlarga sarflanib ketmasa, foyda o‘sishi tiklanishi mumkinligini anglatadi.
4-chorak hisobotida prognoz tasdiqlansa, bu BAC aksiyalari uchun keyingi katalizator bo‘lishi mumkin. Daromad xarajatlardan tezroq o‘sa boshlasa, 3-chorakdagi yomonlashish natijalarning yaxshilanishidagi vaqtinchalik tanaffus sifatida qaraladi. Investitsiya bankchiligi komissiyalari va savdo daromadlarining tiklanishi bu ssenariyni yanada mustahkamlaydi.
Bank of America Corp aksiyalarining 2026-yilgi ekspert prognozlari
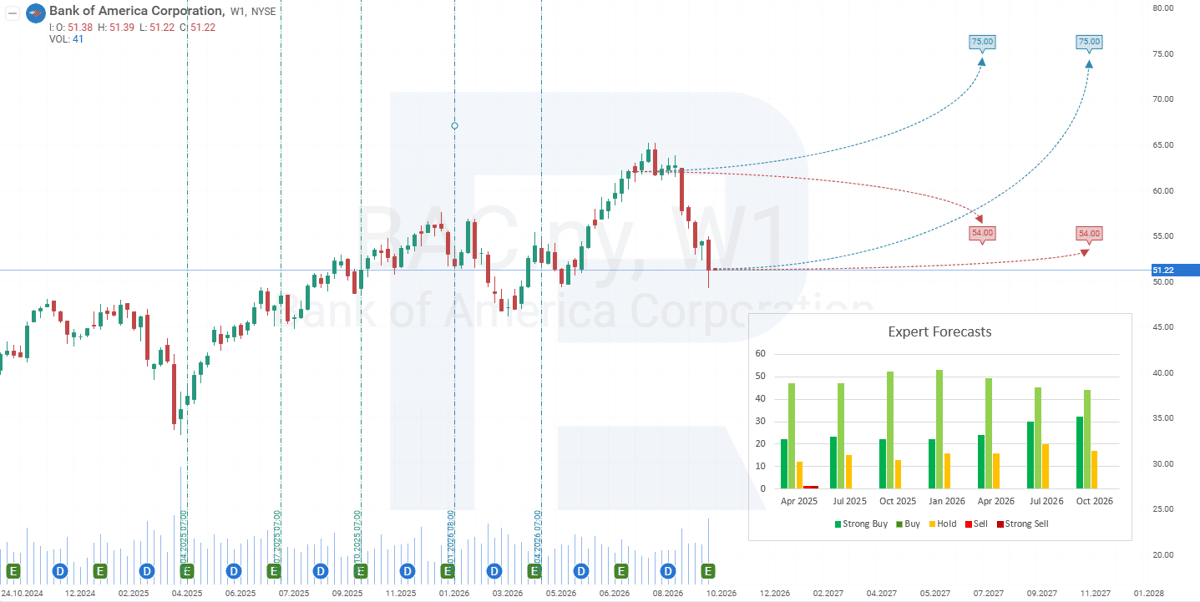
Quyidagi tahlilchilar prognozlari 12 oylik davrni qamrab oladi. Yuqori va quyi chegaralar shu davrdagi BAC aksiyalarining maqsadli narxlarini bildiradi:
Barchart : 26 tahlilchidan 16 nafari Bank of America aksiyalarini qat’iy sotib olishni, 4 nafari mo‘tadil sotib olishni, 6 nafari ushlab turishni tavsiya qildi. Prognozning yuqori chegarasi 72 USD, quyi chegarasi 55 USD.
MarketBeat : 26 tahlilchidan 20 nafari aksiyalarni sotib olishni, 6 nafari ushlab turishni tavsiya etdi. Yuqori chegara 72 USD, quyi chegara 54 USD.
TipRanks : 16 tahlilchidan 14 nafari sotib olishni, 2 nafari ushlab turishni tavsiya qildi. Yuqori chegara 75 USD, quyi chegara 56 USD.
Stock Analysis : 25 tahlilchidan 16 nafari qat’iy sotib olishni, 6 nafari sotib olishni va 3 nafari ushlab turishni tavsiya qildi. Yuqori chegara 71 USD, quyi chegara 56 USD.
Bank of America aksiyalari bo‘yicha tahlilchilar prognozi asosan ijobiyligicha qolmoqda. Muhimi, to‘rtta platformadagi eng past maqsadli narxlar ham — 54–56 USD — aksiyalarning hozirgi taxminan 51,20 USD narxidan yuqori. Bu tahlilchilar BAC aksiyalarining hozirgi pasayishini bankning uzoq muddatli istiqboli jiddiy yomonlashgani belgisi emas, balki narxga vaqtinchalik bosim deb hisoblashini anglatadi.
BAC texnik tahlili va 2026-yil uchun Bank of America aksiyalari prognozi
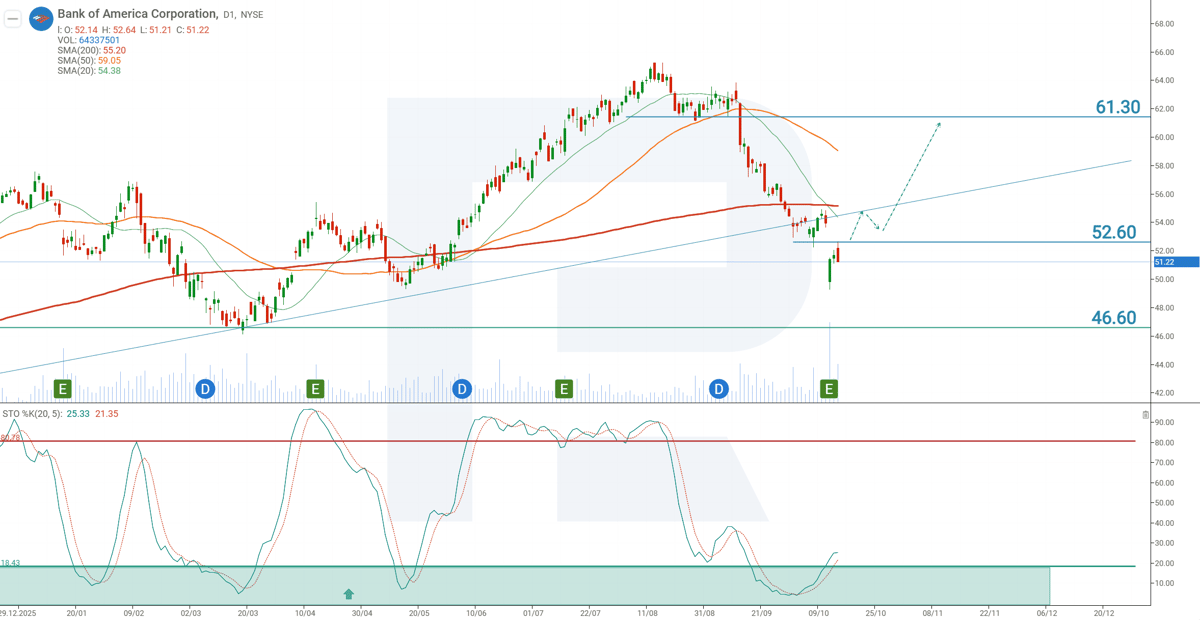
Maqola yozilayotgan paytda BAC aksiyalari 51,20 USD narxda savdo qilinmoqda.
Bank of America aksiyalarining hozirgi dinamikasi o‘sish trendi zaiflashayotganini ko‘rsatmoqda. Kunlik grafikda BAC aksiyalari 200 davrlik harakatlanuvchi o‘rtachadan pastga tushib, uning ostida mustahkamlandi. Bu bozor konsolidatsiya bosqichiga kirayotganini va pasayish trendi shakllanishi mumkinligini anglatadi. Shu sharoitda Stochastic osillyatori haddan tashqari sotilgan hududga yaqin. Bozor konsolidatsiyaga o‘tsa, osillyatorning hozirgi holati pasayish tugab, o‘sish qayta boshlanishi mumkinligini bildiradi.
Biroq tarixiy ma’lumotlar shuni ko‘rsatadiki, oxirgi ikki yilda BAC aksiyalari harakatlanuvchi o‘rtachadan to‘rt marta pastga tushgan, ammo keyin o‘sishni davom ettirgan. Bu safar ham shunday holat takrorlanishi mumkin. Bundan tashqari, bank rahbariyati kelgusi chorakdayoq rentabellik yaxshilanishini kutmoqda, bu aksiyalar uchun ijobiy omil.
Shunga qaramay, investorlar texnik signallarni e’tiborsiz qoldirmasligi kerak, chunki ular bozor kayfiyatini aks ettiradi. Bu hozirgi narxda xarid qilish maqsadga muvofiq emasligini anglatadi. BAC aksiyalariga talab osha boshlaganini tasdiqlovchi texnik signal, masalan, qarshilik darajasining yorib o‘tilishi kerak. Asosiy qarshilik darajasi 52,60 USD.
Shuning uchun BAC aksiyalari bo‘yicha savdo g‘oyasi 52,80 USD darajasida Buy Stop buyrug‘ini joylashtirishdir. Stop Loss 51,20 USD, Take Profit esa 60,80 USD darajasida belgilanishi kerak.
Buy Stop – 52,80
Take Profit – 60,80
Stop Loss – 51,20
Pozitsiyani boshqarish qoidasi. Narx prognoz qilingan maqsadgacha masofaning 70% ini bosib o‘tganda Stop Loss kirish darajasiga o‘tkaziladi. Keyin himoya buyrug‘i narx harakatiga mos ravishda 10% masofani saqlab tuzatiladi. Pozitsiya qaysi darajaga birinchi yetishiga qarab Take Profit yoki Stop Loss da yopilguncha boshqaruv davom etadi.
Bank of America Corporation aksiyalariga sarmoya kiritish xavflari
Bank of America Corporation aksiyalariga sarmoya kiritish quyidagi omillarni o‘z ichiga olgan xavflarni o‘zida mujassam etadi:
Foiz stavkalariga sezuvchanlik: Bank of America foydaliligi foiz stavkalari bilan chambarchas bog‘liq. Stavkalar oshishi aktivlardan olinadigan daromadni oshiradi, biroq depozitlar bo‘yicha xarajatni ham ko‘paytiradi, bu esa sof foiz daromadini kamaytirishi mumkin. Agar Federal Reserve ayrim tahlilchilar kutganidek, stavkalarni pasaytirishni boshlasagina, bu foiz daromadiga va BAC aksiyalari bahosiga salbiy ta’sir ko‘rsatishi mumkin.
Iqtisodiy va siyosiy noaniqlik: Tramp ma’muriyati davridagi tarif siyosatining qaytishi bozorda tebranishlarni keltirib chiqardi – bu vaqtincha savdo daromadlarini oshirdi, ammo noaniqlikni ham ko‘paytirdi. Xalqaro munosabatlardagi muammolar, xususan Xitoy bilan, global bozorlarni ta’sir ostida qoldirib, BAC’ning xalqaro operatsiyalaridan olinadigan daromadlarini kamaytirishi mumkin.
Investitsion bank daromadlarining pasayishi: Noaniqlik sharoitida birlashish va qo‘shilish (M&A) hamda IPO faoliyatining sustlashuvi tufayli komissiya daromadlari pasaymoqda.
Kredit xavflari: Kredit yo‘qotishlar bo‘yicha zaxiralar oshgani bank defoltlar sonining ko‘payishini kutayotganini ko‘rsatadi, ayniqsa tijorat kreditlari bo‘yicha. Muddatidan o‘tgan kreditlar ulushi ortmoqda, bu esa yozuvdan chiqarishlar va to‘lov daromadlarining kamayishiga olib kelishi mumkin.
Bank of America bir nechta yo‘nalishlarda barqarorlikni namoyon etayotganiga qaramay, investorlar yuqoridagi xavflarni hisobga olishlari kerak, chunki ular kompaniyaning kelgusidagi moliyaviy natijalariga bosim o‘tkazishi mumkin.
Moliya bozorlarining prognozlari ularning mualliflarini shaxsiy fikrlari hisoblanadi. Joriy tahlil o‘zi bilan savdoga qo‘llanmani taqdim etmaydi. RoboForex taqdim etilgan umumlashtirilgan maʼlumotlardan savdo tavsiyalarini qo‘llashda yuzaga kelishi mumkin bo‘lgan ish natijalari uchun javobgarlikni zimmasiga olmaydi.