
AMD aksiyalari prognozi: Data Center daromadi ikki baravar oshdi — Q2 2026 dan keyin AMD aksiyalarini nima kutmoqda?
AMD Data Center daromadini ikki baravar oshirdi, yuqori marjani saqlab qoldi va AI bozoridagi pozitsiyasini mustahkamlashda davom etmoqda. Biz AMDning Q2 2026 natijalari, asosiy o‘sish drayverlari, bosh xavflar va 2026 yilning ikkinchi yarmidagi AMD aksiyalari prognozini ko‘rib chiqamiz.
Advanced Micro Devices, Inc. (NASDAQ: AMD) Q2 2026 da kuchli natijalarni ko‘rsatdi. Daromad yilma-yil 50% ga oshib, 11.54 milliard USD ga yetdi, non-GAAP bir aksiyaga foyda 1.66 USD ni tashkil etdi, yalpi marja esa 56% gacha yaxshilandi. Data Center segmenti kompaniyaning asosiy o‘sish drayveri bo‘lib qoldi, uning daromadi EPYC protsessorlari va Instinct tezlatkichlariga kuchli talab tufayli ikki baravardan ko‘proq oshib, 6.72 milliard USD ga yetdi.
Kompaniyaning Q3 uchun 13.0 milliard USD daromad prognozi yuqori o‘sish sur’ati saqlanib qolishini ko‘rsatadi. Umuman olganda, natijalar ijobiy bo‘ldi, AMD aksiyalarining keyingi dinamikasi esa asosan Data Center biznesining davomiy o‘sishi, marjaning kengayishi va kompaniyaning AIga katta investitsiyalarini barqaror foyda o‘sishiga aylantira olish qobiliyatiga bog‘liq bo‘ladi.
Ushbu maqola Advanced Micro Devices, Inc. kompaniyasini ko‘rib chiqadi, uning biznes modeli, daromad tuzilmasi va AI mahsulotlar portfelini tushuntiradi, AMD moliyaviy natijalarining fundamental tahlilini beradi, AMD aksiyalari dinamikasini texnik tahlil orqali baholaydi va 2026 yil uchun AMD aksiyalari prognozini taqdim etadi.
Advanced Micro Devices, Inc. haqida
Advanced Micro Devices, Inc. (AMD) – AQSh kompaniyasi bo‘lib, 1969-yilda Jerry Sanders va muhandislar guruhi tomonidan tashkil etilgan. U protsessorlar, grafik chiplar va server yechimlari kabi yarimo‘tkazgich qurilmalarni loyihalash va ishlab chiqarish bilan shug‘ullanadi. Kompaniya 1972-yilda NYSE’da AMD tickeri ostida IPO orqali ommaviy bozorga chiqdi.
AMD tez rivojlanayotgan AI bozorida quyidagi mahsulotlar bilan ishtirok etadi:
- Graphics Processing Units (GPUs) ma’lumot markazlari uchun: AMD Radeon Instinct mikroprotsessorlarini ishlab chiqaradi va yaqinda yuqori samaradorlik hisoblash hamda AI vazifalari uchun MI seriyasida yangi modellarni taqdim etdi. Masalan, MI300 – chuqur ma’lumot tahlili va yirik AI modellariga optimallashtirilgan yuqori quvvatli protsessor
- Radeon Open Compute (ROCm) dasturi: AMD ochiq manbali dasturiy platforma – ROCm’ni ishlab chiqqan bo‘lib, kompaniya GPUlarida AI rivojlanishi va yuqori samaradorlik hisoblash uchun vositalarni taqdim etadi
- Field-Programmable Gate Arrays (FPGAs): Xilinx kompaniyasini sotib olgandan so‘ng, AMD FPGA bozoriga kengaydi. Ular signalni qayta ishlash va adaptiv hisoblashni o‘z ichiga olgan AI qo‘llanmalarida keng qo‘llaniladi
- Central Processing Units (CPUs): AMD EPYC seriyali protsessorlarini ham server yechimlarida AI hisoblashni qo‘llab-quvvatlash uchun optimallashtiradi
- Oxirgi qurilmalar uchun mahsulotlar: server yechimlaridan tashqari, AMD AI asosidagi yakuniy qurilmalar uchun maxsus GPUlar va FPGAlarni ishlab chiqadi. Masalan, avtonom transport vositalari, aqlli kameralar va tibbiy jihozlar uchun
Advanced Micro Devices, Inc. 2024-yil 3-chorak hisobot
AMD 29-oktabr kuni 2024-yil 3-chorak daromad hisobotini chiqardi va daromad hamda sof foydaning o‘sishda davom etishini tasdiqladi. Hisobotning asosiy raqamlari quyidagilar (https://ir.amd.com/financial-information/financial-results):
- Daromad: 6,82 milliard USD (+18%)
- Sof foyda: 0,77 milliard USD (+158%)
- Aksiya boshiga daromad (EPS): 0,47 USD (+161%)
- Operatsion foyda: 0,72 milliard USD (+223%)
Segmentlar bo‘yicha daromad:
- Data Center: 3,55 milliard USD (+122%)
- Client segment: 1,88 milliard USD (+29%)
- Gaming segment: 462 million USD (-69%)
- Embedded segment: 927 million USD (-25%)
AMD AI rivojlanishidan katta foyda ko‘rdi, bu uning Data Center segmentida yaqqol namoyon bo‘ldi: bu yerda daromad 122% ga oshdi va umumiy daromadning 52% ini tashkil etdi. Gaming segmentida esa eng keskin pasayish (-69%) qayd etildi va bu uni eng zaif segmentga aylantirdi.
2024-yil 4-chorak uchun AMD daromadni 7,20–7,80 milliard USD oralig‘ida prognoz qildi, o‘rtacha hisobda 7,50 milliard USD. Bu yiliga nisbatan 22% ko‘tarilish va 2024-yil 3-chorakka nisbatan 10% o‘sishni anglatadi. Biroq, prognoz tahlilchilarning kutganidan biroz past bo‘lib, investorlar xavotirini kuchaytirdi, ayniqsa AI bozoridagi raqobat kuchayib borayotgan va segment o‘sishi sekinlashayotgan bir davrda.
Advanced Micro Devices, Inc. 2024-yil 4-chorak hisobot
2025 yil 4 fevralda Advanced Micro Devices, Inc. (NASDAQ: AMD) Q4 2024 moliyaviy natijalarini e’lon qildi. Asosiy ko‘rsatkichlar (https://ir.amd.com/financial-information/financial-results):
- Daromad: 7.65 milliard USD (+24%)
- Sof foyda: 0.48 milliard USD (–37%)
- Bir aksiyaga foyda: 0.29 USD (+29%)
- Operatsion foyda: 0.87 milliard USD (+155%)
Segmentlar bo‘yicha daromad:
- Data Center: 3.86 milliard USD (+69%)
- Client: 2.31 milliard USD (+58%)
- Gaming: 563 million USD (–59%)
- Embedded: 923 million USD (–13%)
2024 yil moliyaviy natijalari:
- Daromad: 25.78 milliard USD (+14%)
- Sof foyda: 1.64 milliard USD (+92%)
- Bir aksiyaga foyda: 1.00 USD (+88%)
- Operatsion foyda: 1.90 milliard USD (+375%)
AMD bosh direktori Lisa Su 2024 yil uchun rekord 25.8 milliard USD yillik daromadni ta’kidladi, bu avvalgi yilga nisbatan 14% ga ko‘p. Asosiy o‘sish drayverlari Data Center va Client segmentlari bo‘lib, ularning daromadi mos ravishda 94% va 52% ga oshdi. Shu bilan birga kompaniya PC CPU bozoridagi ortiqcha taklif xavfini hisobga olib, protsessor yetkazib berish hajmiga emas, daromad o‘sishiga e’tibor qaratishda davom etdi.
Rahbariyat 2025 yil bo‘yicha optimistik bo‘lib qoldi va daromad hamda bir aksiyaga foyda bo‘yicha ikki xonali o‘sishni kutdi. AMDning Data Center AI biznesi asosiy o‘sish drayveri bo‘lishi kutilgan edi va 2024 yilda 5.0 milliard USD dan ortiq daromad yaratdi. Kompaniya fikricha, bu biznes kelajakda yiliga o‘nlab milliard USD daromad keltirishi mumkin.
Advanced Micro Devices, Inc. 2025-yil 1-chorak hisobot
AMD 6-may kuni 2025-yil 1-chorak hisobotini e’lon qildi. Quyida 2024-yilning xuddi shu davri bilan solishtirgandagi asosiy ko‘rsatkichlari (https://ir.amd.com/financial-information/financial-results):
- Daromad: 7,44 milliard USD (+36%)
- Sof foyda: 0,71 milliard USD (+476%)
- Aksiya boshiga daromad (EPS): 0,44 USD (+529%)
- Operatsion foyda: 0,81 milliard USD (+2,139%)
Segmentlar bo‘yicha daromad:
- Data Center: 3,67 milliard USD (+57%)
- Client segment: 2,29 milliard USD (+68%)
- Gaming segment: 647 million USD (-30%)
- Embedded segment: 823 million USD (-3%)
AMD’ning 2025-yil 1-chorakdagi moliyaviy ko‘rsatkichlari kompaniyani AI va data center segmentidagi yetakchilardan biri sifatida yanada mustahkamladi. AMD Wall Street kutganidan yuqori natijalarni qayd etdi: daromad 36% ga, sof foyda esa 476% ga oshdi. Asosiy segmentlar bundan ham kuchliroq o‘sishni ko‘rsatdi. Data Center segmenti sotuvlarini 57% ga oshirdi, PC protsessorlari daromadi esa 68% ga ko‘tarildi. Bunga EPYC server protsessorlari, Instinct tezlatkichlari va iste’molchilar uchun Ryzen chiplariga barqaror talab sabab bo‘ldi.
2025-yil 2-choragi uchun AMD rahbariyati daromadni 7,1–7,7 milliard USD oralig‘ida prognoz qildi, ammo Xitoyda AI chiplarining muhim qismini sotishni kechiktirish yoki umuman to‘xtatish ehtimoli tufayli taxminan 800 million USD yo‘qotish bo‘lishi mumkinligini ogohlantirdi. Sababi – AQSh hukumati tomonidan Xitoy bozoriga ilg‘or texnologiyalarni eksport qilishni taqiqlovchi yangi cheklovlar. Natijada bu chiplar sotilmaydi va ularning qiymati zarar sifatida hisobdan chiqarilishi mumkin. Biroq, AMD rahbariyati buni 16-apreldanoq ogohlantirgan edi, shuning uchun bu ma’lumot aksiyalar narxiga qisman kiritilgan edi. 2025-yil uchun CFO Jean Hu eksport cheklovlari tufayli 1,5 milliard USD daromad yo‘qotilishi mumkinligini baholadi.
Advanced Micro Devices, Inc. 2025-yil 2-chorak hisobot
2025 yil 5 avgustda Advanced Micro Devices, Inc. (NASDAQ: AMD) Q2 2025 moliyaviy natijalarini e’lon qildi. Quyida 2024 yilning mos davri bilan taqqoslangan asosiy ko‘rsatkichlar keltirilgan (https://ir.amd.com/financial-information/financial-results):
- Daromad: 7.69 milliard USD (+32%)
- Sof foyda: 0.78 milliard USD (-31%)
- Bir aksiyaga foyda: 0.48 USD (-30%)
- Operatsion foyda: 0.90 milliard USD (-29%)
Segmentlar bo‘yicha daromad:
- Data Center: 3.24 milliard USD (+14%)
- Client segment: 2.49 milliard USD (+67%)
- Gaming segment: 1.12 milliard USD (+73%)
- Embedded segment: 824 million USD (-4%)
AMD Q2 2025 da rekord 7.7 milliard USD daromad ko‘rsatdi, bu yilma-yil 32% ga ko‘p. Biroq AQSh eksport cheklovlaridan so‘ng MI308 zaxiralari va xarid majburiyatlari bilan bog‘liq taxminan 800 million USD xarajat tufayli rentabellik bosim ostida qoldi. Natijada yalpi marja GAAP bo‘yicha 40% va non-GAAP bo‘yicha 43% gacha tushdi. Ushbu xarajatsiz non-GAAP yalpi marja taxminan 54% bo‘lgan bo‘lardi.
Kompaniyaning Q3 2025 uchun prognozi ijobiyligicha qoldi. AMD daromadni 8.7 milliard USD ±300 million USD darajasida kutdi, bu yilma-yil taxminan 28% va chorakdan chorakka qariyb 13% o‘sishni anglatadi, non-GAAP yalpi marja esa taxminan 54% bo‘lishi rejalashtirilgan. Prognozga Xitoyga MI308 yetkazib berishlari kiritilmagan, chunki masala AQSh hukumati ko‘rib chiqishida edi. Keyinchalik AMD Xitoydagi sotuvlardan tushgan daromadning 15% ini o‘tkazish evaziga MI308 uchun eksport litsenziyalari olish bo‘yicha kelishuvga erishgani ma’lum bo‘ldi.
Advanced Micro Devices, Inc. (NASDAQ: AMD) 2025-yil 3-chorak moliyaviy natijalari
2025 yil 4 noyabrda Advanced Micro Devices, Inc. (NASDAQ: AMD) Q3 2025 moliyaviy natijalarini e’lon qildi. Quyida 2024 yilning mos davri bilan taqqoslangan asosiy ko‘rsatkichlar keltirilgan (https://ir.amd.com/financial-information/financial-results):
- Daromad: 9.25 milliard USD (+36%)
- Sof foyda (non-GAAP): 1.97 milliard USD (+31%)
- Bir aksiyaga foyda: 1.20 USD (+30%)
- Operatsion foyda: 2.24 milliard USD (+31%)
Segmentlar bo‘yicha daromad:
- Data Center: 4.34 milliard USD (+22%)
- Client segment: 2.75 milliard USD (+46%)
- Gaming segment: 1.30 milliard USD (+181%)
- Embedded segment: 857 million USD (-8%)
AMD Q3 2025 da bozor kutishlaridan yuqori kuchli natijalarni ko‘rsatdi. Daromad 9.25 milliard USD ga yetib, yilma-yil 36% ga oshdi, non-GAAP bir aksiyaga foyda esa 30% ga ko‘tarilib, 1.20 USD ni tashkil etdi. Yalpi marja 54% gacha tiklandi, operatsion foyda 2.24 milliard USD ga yetdi va operatsion marja 24% bo‘ldi.
Q4 2025 uchun rahbariyat daromadni 9.6 milliard USD, plyus yoki minus 300 million USD darajasida prognoz qildi, bu yilma-yil taxminan 25% o‘sishni anglatadi. Yalpi marja 54.5% ga yetishi kutilgan edi.
AMD shuningdek, yangi uch-besh yillik strategik rejani taqdim etdi. Kompaniya yillik o‘rtacha daromad o‘sishini 35% dan yuqori, operatsion marjani 35% dan yuqori va bir aksiyaga foydani 20 USD dan yuqori darajada maqsad qildi. Data Center biznesi yiliga 60% dan ko‘proq o‘sishi, qolgan segmentlar esa yiliga 10% dan ortiq kengayishi kutilgan edi. Umuman olganda, AMD 2026 yilda AI tezlatkichlari va server protsessorlari asosiy strategik yo‘nalish bo‘lib qolishini va kelajakdagi o‘sishning bosh drayverlari bo‘lishini ko‘rsatdi.
Advanced Micro Devices, Inc. Q4 2025 moliyaviy natijalari
2026 yil 3 fevralda Advanced Micro Devices, Inc. (NASDAQ: AMD) Q4 2025 moliyaviy natijalarini e’lon qildi. Quyida 2024 yilning mos davri bilan taqqoslangan asosiy ko‘rsatkichlar keltirilgan (https://ir.amd.com/financial-information/financial-results):
- Daromad: 10.27 milliard USD (+34%)
- Sof foyda (non-GAAP): 2.52 milliard USD (+42%)
- Bir aksiyaga foyda: 1.53 USD (+40%)
- Operatsion foyda: 2.85 milliard USD (+41%)
Segmentlar bo‘yicha daromad:
- Data Center: 5.38 milliard USD (+39%)
- Client: 3.10 milliard USD (+34%)
- Gaming: 0.84 milliard USD (+50%)
- Embedded: 950 million USD (+34%)
AMD Q4 2025 da kuchli natijalarni ko‘rsatdi, biroq bozor salbiy munosabat bildirdi. Daromad 10.27 milliard USD ga yetib, yilma-yil 34% ga o‘sdi va tahlilchilarning 9.65–9.7 milliard USD kutishlaridan yuqori bo‘ldi. Non-GAAP bir aksiyaga foyda 1.53 USD ni tashkil etib, 1.32 USD konsensus prognozidan oshdi. Umuman olganda, 2025 yil AMD uchun daromad va foyda bo‘yicha rekord yil bo‘lib, bunga asosan Data Center biznesining davomiy o‘sishi va EPYC server protsessorlari hamda Ryzen iste’molchi protsessorlariga barqaror talab sabab bo‘ldi.
Kompaniyaning Q1 2026 uchun prognozi ham bozor kutishlaridan yuqori bo‘ldi. AMD daromadni 9.8 milliard USD (plyus yoki minus 300 million USD) deb prognoz qildi, bozor esa 9.4 milliard USD kutgan edi. Bu kompaniya AI va server yechimlariga kuchli talabni ko‘rishda davom etayotganini ko‘rsatdi. Rahbariyat Data Center AI biznesining, jumladan EPYC protsessorlari va Instinct tezlatkichlarining keyingi o‘sishini kutishini va 2026 yil davomida yirik korporativ hamda bulut mijozlariga yetkazib berishni kengaytirishni rejalashtirayotganini ta’kidladi.
Advanced Micro Devices, Inc. 2026 yil 1-chorak moliyaviy natijalari
2026 yil 5 mayda Advanced Micro Devices, Inc. (NASDAQ: AMD) Q1 2026 moliyaviy natijalarini e’lon qildi. Quyida 2025 yilning mos davri bilan taqqoslangan asosiy ko‘rsatkichlar keltirilgan (https://ir.amd.com/financial-information/financial-results):
- Daromad: 10.25 milliard USD (+38%)
- Sof foyda (non-GAAP): 2.27 milliard USD (+45%)
- Bir aksiyaga foyda: 1.37 USD (+43%)
- Operatsion foyda: 2.54 milliard USD (+43%)
- Erkin pul oqimi: 2.57 milliard USD (+252%)
Segmentlar bo‘yicha daromad:
- Data Center: 5.78 milliard USD (+57%)
- Client segment: 2.89 milliard USD (+26%)
- Gaming segment: 720 million USD (+11%)
- Embedded segment: 870 million USD (+6%)
AMDning Q1 2026 natijalari Q4 2025 dagi rekord ko‘rsatkichlar faqat bir martalik omillar hisobiga yuzaga kelmaganini tasdiqladi. Daromad 10.25 milliard USD ni tashkil etib, chorakdan chorakka deyarli o‘zgarmadi, biroq yilma-yil 38% ga oshdi. Non-GAAP bir aksiyaga foyda 1.53 USD dan 1.37 USD gacha pasaydi. Shunga qaramay, kompaniya juda kuchli avvalgi chorakdan keyin yuqori rentabellik darajasini saqlab qoldi.
Data Center biznesi asosiy o‘sish drayveri bo‘lib qoldi. Segment daromadi Q4 2025 dagi 5.4 milliard USD dan 5.8 milliard USD gacha oshdi, bunga EPYC protsessorlari va Instinct tezlatkichlariga kuchli talab yordam berdi. Bu server biznesi va AI infratuzilmasi AMDning uzoq muddatli o‘sish asosiga aylanayotganini tasdiqladi.
Bozor natijalarni ijobiy qabul qildi va AMD aksiyalari 18% dan ko‘proq ko‘tarildi. Qo‘shimcha yordam Q2 2026 uchun kuchli prognozdan keldi: daromad taxminan 11.2 milliard USD bo‘lib, bu yilma-yil 46% o‘sishni anglatadi, non-GAAP yalpi marja esa taxminan 56% bo‘lishi kutilmoqda.
Advanced Micro Devices, Inc. Q2 2026 moliyaviy natijalari
2026 yil 4 avgustda Advanced Micro Devices, Inc. (NASDAQ: AMD) Q2 2026 moliyaviy natijalarini e’lon qildi. Quyida 2025 yilning mos davri bilan taqqoslangan asosiy ko‘rsatkichlar keltirilgan (https://ir.amd.com/financial-information/financial-results):
- Daromad: 11.54 milliard USD (+50%)
- Sof foyda (non-GAAP): 2.76 milliard USD (+253%)
- Bir aksiyaga foyda: 1.66 USD (+246%)
- Operatsion foyda (non-GAAP): 3.09 milliard USD (+245%)
- Erkin pul oqimi: 1.56 milliard USD (+32%)
Segmentlar bo‘yicha daromad:
- Data Center: 6.72 milliard USD (+107%)
- Client segment: 3.06 milliard USD (+23%)
- Gaming segment: 779 million USD (-31%)
- Embedded segment: 977 million USD (+19%)
AMDning Q2 2026 natijalari biznes yil boshida shakllangan kuchli sur’atni davom ettirib, yanada tezlashayotganini tasdiqladi. Daromad rekord 11.54 milliard USD ga yetdi. Non-GAAP bir aksiyaga foyda 1.66 USD gacha oshdi, non-GAAP sof foyda esa 2.76 milliard USD ni tashkil etdi. Eng muhimi, daromad o‘sishi foydaga samaraliroq aylana boshladi. Non-GAAP operatsion foyda chorakdan chorakka 22% ga oshib, 3.09 milliard USD ga yetdi, operatsion marja esa 25% dan 27% gacha yaxshilandi. Yalpi marja ham yaxshilanishda davom etdi: non-GAAP ko‘rsatkich Q1 dagi 55% dan Q2 da 56% gacha ko‘tarildi.
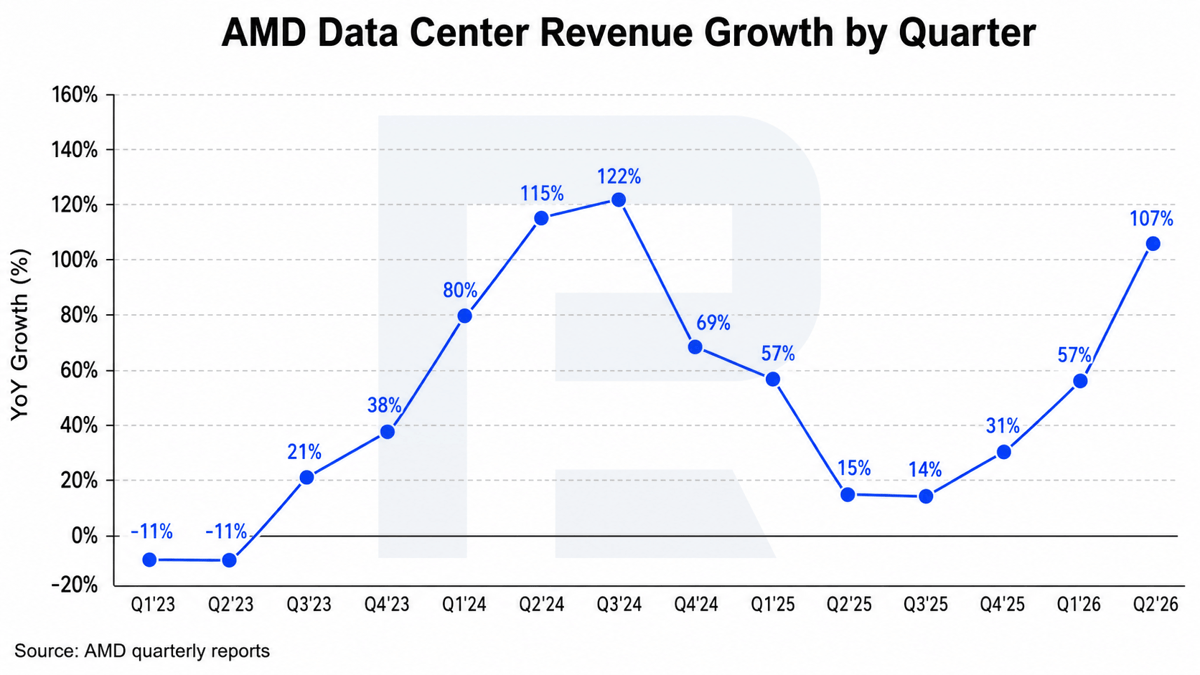
Data Center biznesi AMDning asosiy o‘sish drayveri bo‘lib qoldi. Daromad rekord 6.72 milliard USD ga yetib, yilma-yil 107% va chorakdan chorakka 16% ga oshdi. Segment hozir AMD umumiy daromadining taxminan 58% ini tashkil etadi. O‘sish faqat sotuvlar bilan cheklanmagan. Segment operatsion foydasi Q1 dagi 1.60 milliard USD dan Q2 da 2.10 milliard USD gacha oshdi. Bu hisobotning eng muhim xulosalaridan biri bo‘lib, EPYC protsessorlari va Instinct tezlatkichlarini masshtablash kompaniya rentabelligini sezilarli yaxshilayotganini ko‘rsatadi.
Erkin pul oqimi esa aralash manzarani ko‘rsatmoqda. U Q1 dagi 2.57 milliard USD dan 1.56 milliard USD gacha kamaydi, erkin pul oqimi marjasi esa 25% dan 14% gacha tushdi. Asosiy sabablardan biri kapital xarajatlarning 389 million USD dan 808 million USD gacha keskin oshishi bo‘ldi. Shu sababli investorlar daromad tezlashuvi bilan birga erkin pul oqimining tiklanishini ham ko‘rishni istaydi. Hozircha bu jiddiy muammodan ko‘ra faol investitsiya bosqichini aks ettiradi, ayniqsa AMDning 13.11 milliard USD naqd pul va qisqa muddatli investitsiyalari taxminan 3.23 milliard USD qarz bilan taqqoslanganda.
Kompaniyaning Q3 2026 bo‘yicha prognozi rahbariyat biznes yanada tezlashishini kutayotganini ko‘rsatadi. AMD daromadni 13.0 milliard USD, plyus yoki minus 300 million USD deb prognoz qildi, bu yilma-yil 41% o‘sish va chorakdan chorakka yana 13% oshishni anglatadi. Rahbariyat shuningdek, EPYC protsessorlariga talab ortishi, Instinct yetkazib berishlari kengayishi va Helios platformasining dastlabki joriy etilishi tufayli yilning ikkinchi yarmida Data Center daromadi o‘sishi tezlashishini kutayotganini aytdi.
Shu bilan birga, non-GAAP yalpi marja bo‘yicha 56% prognoz Q2 ga nisbatan qo‘shimcha kengayish bo‘lmasligini anglatadi. Bu muhim jihat. Bozor AMDni AI investitsiyalari o‘sishidan foyda ko‘radigan yetakchi potensial kompaniyalardan biri sifatida baholamoqda, shuning uchun investorlar nafaqat foyda o‘sishining tezlashishini, balki marjaning ham kengayishini kutadi. Shu yuqori kutishlar kuchli hisobotga qaramay AMD aksiyalari 7% ga tushishining sabablaridan biri bo‘ldi.
Umuman olganda, Q2 2026 juda kuchli chorak bo‘ldi. AMD juda kuchli Q1 dan keyin rekord daromad darajasini saqlab qoldi, choraklik daromad o‘sishini 13% gacha tezlashtirdi, operatsion marjani kengaytirdi va Data Center daromadini chorakdan chorakka 16% dan ko‘proq oshirdi. Kompaniyaning investitsion tezisi endi deyarli to‘liq ikki yo‘nalishga — EPYC server protsessorlari va Instinct tezlatkichlariga — tayangan.
Advanced Micro Devices, Inc. aksiyalarining asosiy o‘sish drayverlari
Q2 2026 natijalaridan keyin AMD aksiyalarini baholashda asosiy savol — kompaniya Data Center bozoridagi ishtirokini kengaytirib, AI infratuzilmasiga kuchli talabni foyda o‘sishiga aylantira oladimi. Shu sababli investorlar kelgusi hisobotlarda asosan quyidagi ko‘rsatkichlarga e’tibor qaratishi kerak:
Data Center daromadi o‘sishi. Data Center daromadining o‘sishi AMD aksiyalarining asosiy drayveri bo‘lib qolmoqda. Q2 2026 yakuniga ko‘ra ushbu segment kompaniya umumiy daromadining taxminan 58% ini tashkil etdi. Data Center daromadining davomiy o‘sishi AMD tez kengayayotgan AI infratuzilmasi bozorida o‘z ulushini olayotganining eng aniq tasdig‘i bo‘ladi.
Aksincha, ketma-ket o‘sishning sekinlashuvi AMDning AI biznesiga oid kutishlar haddan tashqari optimistik bo‘lganining dastlabki belgilaridan biri bo‘lishi mumkin.
Non-GAAP yalpi marja. Non-GAAP yalpi marjaning o‘sishi Data Center biznesining AMD daromadidagi ulushi ortib borayotgan bir paytda ayniqsa muhim, chunki server protsessorlari va tezlatkichlar kompaniyaning eng foydali mahsulotlari qatoriga kiradi.
Agar Data Center biznesi daromadning kattaroq qismini egallashda davom etsa va non-GAAP yalpi marja 57–60% tomon harakat qilsa, bu kuchli operatsion leverage belgisi bo‘ladi: daromad xarajatlardan tezroq o‘sib, foydaning yanada tez sur’atda oshishiga imkon beradi.
Aksincha, Data Center daromadi tez o‘sishda davom etsa, biroq non-GAAP yalpi marja pasaya boshlasa, bu AMD har bir qo‘shimcha daromad dollaridan kamroq foyda olayotganini anglatadi.
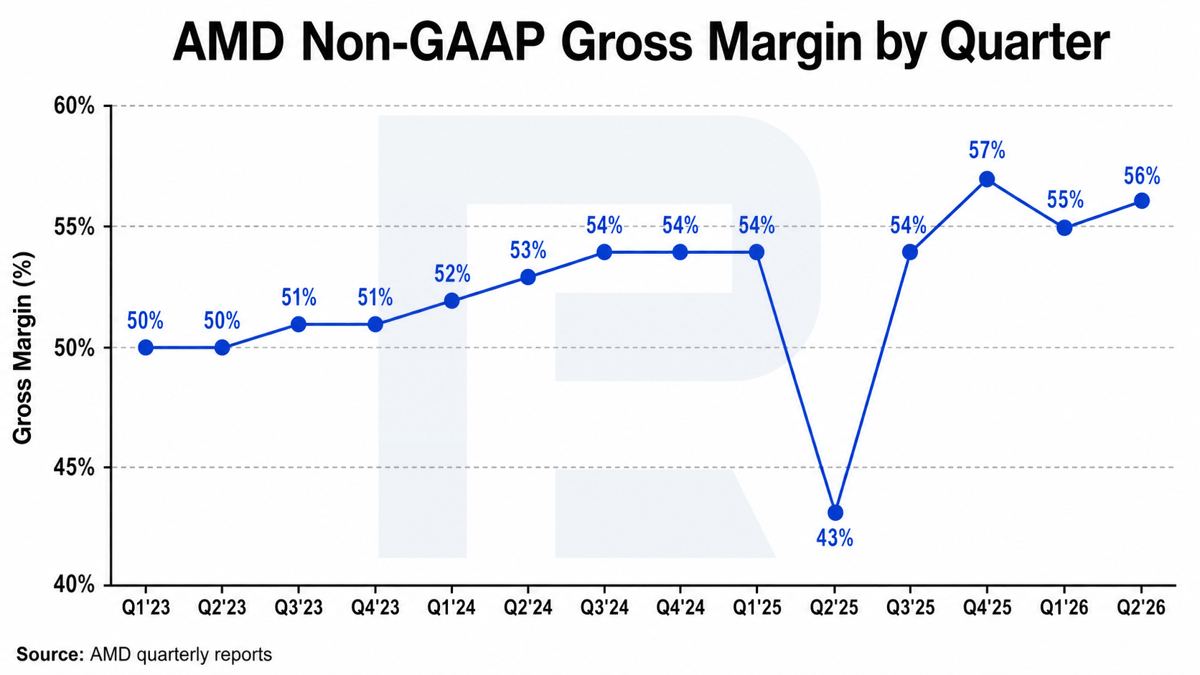
Data Center operatsion marjasi. AMD o‘sish sifatini aniqroq ko‘rsatuvchi ko‘rsatkich — Data Center operatsion marjasi. Q2 2026 da segment 6.72 milliard USD daromaddan taxminan 2.10 milliard USD operatsion foyda oldi, bu 31.3% operatsion marjaga to‘g‘ri keladi. Q1 da bu ko‘rsatkich taxminan 27.7% edi.
Data Center operatsion marjasining daromad bilan birga kengayishi kompaniyaning server biznesi tobora ko‘proq foyda yaratayotganini ko‘rsatadi. Agar AMD kelgusi choraklarda Data Center daromadini oshirishda davom etib, segment operatsion marjasini 30% dan yuqori darajada saqlasa yoki kengaytirsa, bu AI biznesidagi o‘sish aksiyadorlar uchun qiymat yaratayotganining eng aniq belgilaridan biri bo‘ladi.
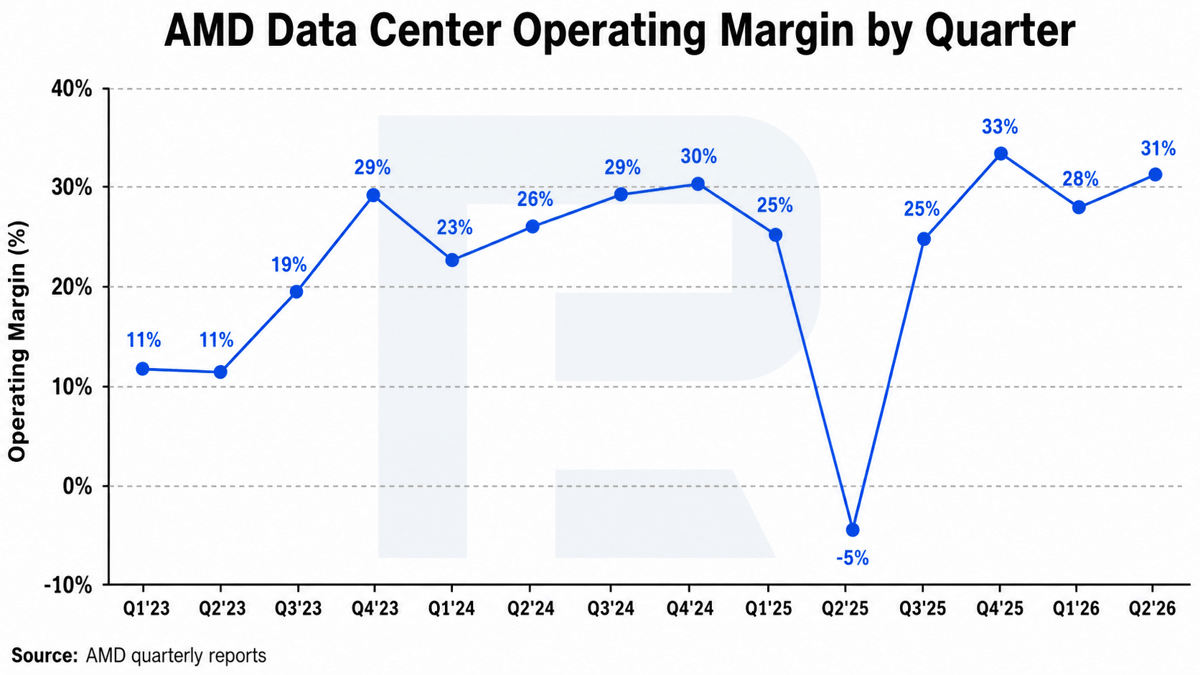
Asosiy o‘sish drayverlari AMD bir yil avvalgiga qaraganda ancha kuchli pozitsiyada ekanini ko‘rsatmoqda. Eng ijobiy o‘zgarish — Data Center biznesining qayta tezlashishi. 2025 yil o‘rtalarida daromad o‘sishi 14–15% gacha sekinlashgandan so‘ng, Q2 2026 da 107% gacha tiklandi. Muhimi, bu tezlashuv yana yuqori rentabellik bilan birga kuzatilmoqda. Data Center operatsion marjasi Q2 2025 dagi juda zaif –5% dan Q2 2026 da 31% gacha tiklanib, rekord 33% ga deyarli qaytdi. Shu bilan birga umumiy non-GAAP yalpi marja 56% darajasida yuqori bo‘lib qolmoqda.
Bu kombinatsiya AMD aksiyalari uchun ayniqsa muhim. Kompaniya AI tezlatkichlari sotuvini oshirmoqda va buni yuqori marjani saqlagan holda amalga oshirmoqda. Endi asosiy savol — AMD Data Center o‘sishini joriy sur’atlarga yaqin darajada ushlab turib, segment operatsion marjasini muntazam ravishda 30–33% dan yuqori saqlay oladimi. Agar bunga erishilsa, bozor foyda kutilmalarini yanada oshirish va AMD aksiyalariga yuqoriroq baho berish uchun qo‘shimcha asosga ega bo‘ladi.
Ekspertlarning Advanced Micro Devices, Inc. aksiyalari bo‘yicha prognozlari
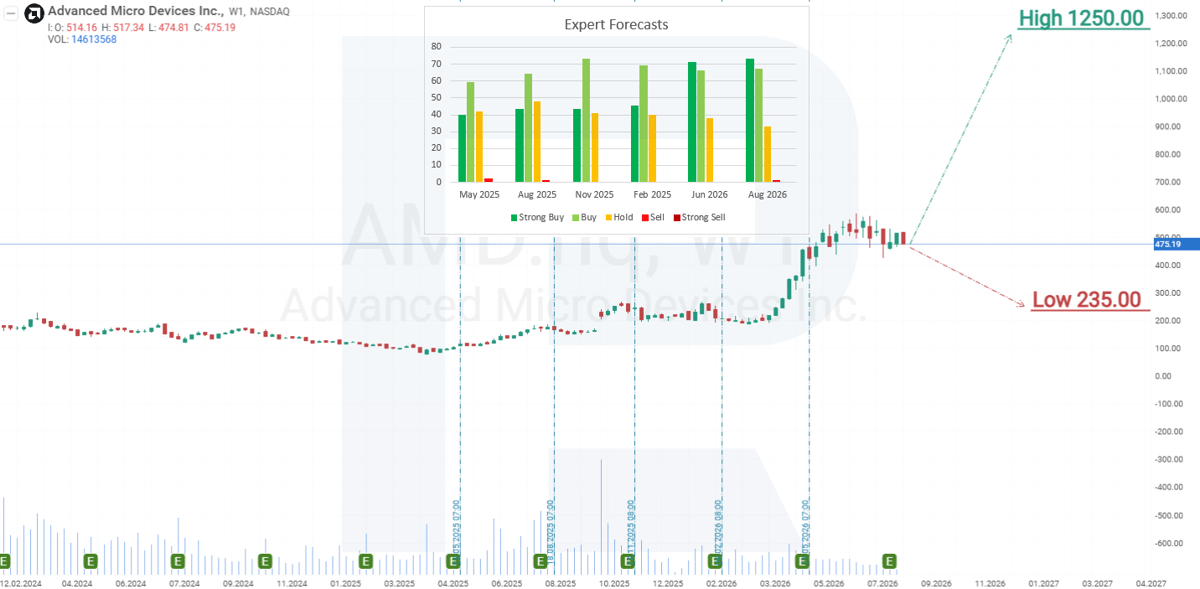
- Barchart: 45 tahlilchidan 36 nafari AMD aksiyalarini Kuchli xarid, 2 nafari Mo‘tadil xarid va 7 nafari Ushlab turish deb baholaydi. Eng yuqori maqsadli narx 1,250 USD, eng pasti 410 USD.
- MarketBeat: 45 tahlilchidan 34 nafari aksiyalarni Xarid, 10 nafari Ushlab turish va 1 nafari Sotish deb baholaydi. Eng yuqori maqsadli narx 1,250 USD, eng pasti 235 USD.
- TipRanks: 32 tahlilchidan 26 nafari aksiyalarni Xarid deb baholaydi, 6 nafari esa Ushlab turishni tavsiya qiladi. Eng yuqori maqsadli narx 1,250 USD, eng pasti 465 USD.
- Stock Analysis: 52 tahlilchidan 37 nafari AMD aksiyalarini Kuchli xarid, 5 nafari Xarid va 10 nafari Ushlab turish deb baholaydi. Eng yuqori maqsadli narx 1,250 USD, eng pasti 365 USD.
AMD aksiyalari bo‘yicha tahlilchilar prognozlari kuchli ijobiyligicha qolmoqda. Barcha asosiy platformalarda mutlaq ko‘pchilik ekspertlar AMD aksiyalarini sotib olishni tavsiya qiladi, salbiy reytinglar esa kam uchraydi. Eng yuqori maqsadli narx 1,250 USD ga yetadi. Ayrim bearish prognozlar joriy aksiya narxidan ancha past bo‘lsa-da, ular aniq ozchilikni tashkil etadi. Umumiy konsensus AMDning Data Center biznesi, EPYC server protsessorlari va Instinct AI tezlatkichlarining keyingi o‘sishiga yuqori kutishlarni aks ettiradi.
Advanced Micro Devices, Inc. aksiyalari uchun 2026-yil narx prognozi
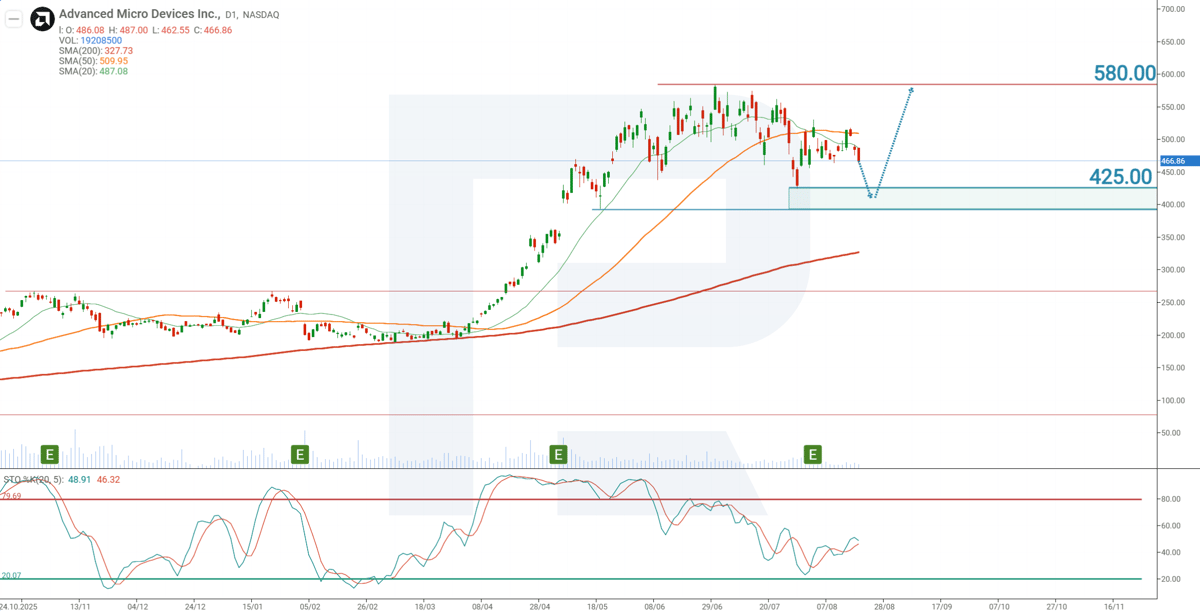
Maqola yozilayotgan paytda AMD aksiyalari taxminan 466 USD darajasida savdo qilinmoqda.
Haftalik grafikda Advanced Micro Devices (AMD) aksiyalari 200 davrlik Moving Average’dan yuqorida savdo qilinishda davom etmoqda, bu uzoq muddatli o‘sish trendi saqlanib qolayotganini tasdiqlaydi. Shu bilan birga, 20 va 50 davrlik Moving Average pasayuvchi kesishuv hosil qilgan, bu o‘rta muddatli korreksiya rivojlanayotganini ko‘rsatadi.
Stochastic indikatori neytral zonada qolmoqda va hali haddan tashqari sotilganlik signalini bermadi. Bu joriy korreksiya davom etar ekan, yana pasayish uchun imkoniyat borligini anglatadi. Advanced Micro Devices aksiyalarining joriy dinamikasiga asoslanib, quyidagi ssenariy 2026 yilning ikkinchi yarmidagi ehtimoliy harakatni ko‘rsatadi.
Advanced Micro Devices aksiyalari prognozi korreksiya 400–425 USD qo‘llab-quvvatlash zonasiga tomon davom etishini nazarda tutadi. Ushbu darajalarda aksiyalarga talab kuchayishi va korreksiyaning yakunlanishiga hamda uzoq muddatli o‘sish trendining qayta tiklanishiga imkon berishi mumkin. Asosiy yuqori maqsad 580 USD yaqinidagi avvalgi tarixiy maksimumdir.
330 USD darajasidagi 200 davrlik Moving Average’dan pastga yorib tushish va shu darajadan pastda barqaror qolish o‘sish ssenariysini bekor qiladi va joriy uzoq muddatli o‘sish trendi yakunlanganini ko‘rsatadi.
Pozitsiyani boshqarish: aksiya prognoz qilingan yo‘nalishda 15% harakat qilgach, Stop Loss kirish darajasiga ko‘chiriladi. Shundan so‘ng himoya stopi narxdan 15% masofada ortda qoladigan tarzda kuzatib borilishi kerak.
Advanced Micro Devices, Inc. aksiyalariga sarmoya kiritishdagi risklar
AMD aksiyalariga investitsiya qilishda hisobga olinishi kerak bo‘lgan asosiy xavflar:
- Yuqori raqobat: AMD Intel Corporation (NASDAQ: INTC) va NVIDIA bilan kuchli raqobatga duch keladi. Ular narxlarni pasaytirishi yoki yangi texnologiyalarni joriy etishni tezlashtirishi mumkin, bu AMD bozor ulushiga bosim o‘tkazishi ehtimol.
- TSMCga bog‘liqlik: AMD chiplarini ishlab chiqarish uchun Taiwan Semiconductor Manufacturing Company (NYSE: TSM)ga tayanadi. Ta’minot zanjiridagi uzilishlar yoki yangi ishlab chiqarish jarayonlarini joriy etishdagi kechikishlar AMD biznesiga salbiy ta’sir ko‘rsatishi mumkin.
- Eksport cheklovlari: AMDning ilg‘or tezlatkichlarini Xitoyda sotish AQSh rasmiylari qarorlari va Xitoy import qoidalariga bog‘liq. Eksport cheklovlari allaqachon zaxiralar bilan bog‘liq katta xarajatlarga olib kelgan, keyingi choralar esa kompaniya daromadi va marjalariga yana bosim o‘tkazishi mumkin.
- AMDning AI strategiyasini amalga oshirish bilan bog‘liq risklar: AMDning kelajakdagi o‘sishi Instinct MI450, Helios platformasi va ROCm dasturiy ekotizimini muvaffaqiyatli kengaytirishga katta darajada bog‘liq. Yangi mahsulotlarni ishga tushirishdagi kechikishlar yoki yirik mijozlar tomonidan sekinroq qabul qilinishi Data Center biznesi o‘sishining sekinlashishiga olib kelishi mumkin.
- Investorlarning yuqori kutishlari: Data Center biznesining tez o‘sishi investorlarni keyingi tezlashuvni narxga oldindan kiritishga undadi. Q2 2026 natijalari e’lon qilingach, AMD daromadi 50% ga va Data Center biznesi 107% ga o‘sganiga qaramay, aksiyalar pasaydi, chunki kompaniya prognozi bozorning allaqachon yuqori kutishlaridan oshmadi. Shu sababli o‘sish yoki marja kengayishidagi har qanday sekinlashuv aksiyalarda keskin korreksiyani keltirib chiqarishi mumkin.
Disclaimer: Ushbu maqola AI vositalari yordamida tarjima qilingan. Asl inglizcha matn ma’nosini saqlashga harakat qilingan bo‘lsa-da, ba’zi noaniqliklar yoki tushib qolgan joylar bo‘lishi mumkin; shubha tug‘ilganda asl manbaga murojaat qiling.
Moliya bozorlarining prognozlari ularning mualliflarini shaxsiy fikrlari hisoblanadi. Joriy tahlil o‘zi bilan savdoga qo‘llanmani taqdim etmaydi. RoboForex taqdim etilgan umumlashtirilgan maʼlumotlardan savdo tavsiyalarini qo‘llashda yuzaga kelishi mumkin bo‘lgan ish natijalari uchun javobgarlikni zimmasiga olmaydi.