
Tesla aksiyalari hisobotga sust munosabatdan so‘ng qo‘llab-quvvatlash darajasini sinamoqda
Tesla Q2 2026 da daromadni oshirdi, biroq marjalarning keskin pasayishi va manfiy erkin pul oqimi aksiyalarga bosimni kuchaytirdi. Shunga qaramay, Stochastic indikatoridagi haddan tashqari sotilgan holat va pasayuvchi kanalning quyi chegarasi sinovdan o‘tayotgani salbiy yangiliklar foniga qaramasdan ehtimoliy qaytishni ko‘rsatadi.
Tesla (NASDAQ: TSLA) Q2 2026 uchun aralash natijalarni e’lon qildi. Daromad 26% ga oshib, 28.24 milliard USD ni tashkil etdi; bunga ikkinchi chorak uchun rekord avtomobil yetkazib berishlari, energiya biznesining o‘sishi va xizmatlar segmentining kengayishi turtki bo‘ldi. Biroq rentabellik yomonlashdi: operatsion foyda 57% ga kamayib, 398 million USD ni tashkil etdi, operatsion marja esa 1.4% gacha qisqardi.
Erkin pul oqimi manfiyga o‘tib, bir yil avvalgi +146 million USD ga nisbatan –1.09 milliard USD ni tashkil etdi. Buning asosiy sababi kapital xarajatlarning (CapEx) 5.79 milliard USD gacha keskin oshishi bo‘ldi. Tesla, shuningdek, 2026 yilda CapEx 25 milliard USD dan oshishini, Robotaxi, Optimus, AI infratuzilmasi va yangi ishlab chiqarish loyihalarini rivojlantirish sabab investitsiyalar keyingi ikki-uch yil davomida yuqori darajada qolishini kutmoqda.
Investorlar hisobotga salbiy munosabat bildirdi. Natijalar e’lon qilingach, Tesla aksiyalari 15% ga tushib, 320 USD ga yetdi. Sotuvlar keyingi kunlarda ham davom etdi: aksiya 298 USD gacha pasaydi va 2025 yil iyulidan beri birinchi marta 300 USD dan pastda yopildi.
Bunday reaksiyaning asosiy sababi zaif rentabellik bo‘lib, kompaniya o‘sishi marjalarga sezilarli bosim bilan kechayotganini ko‘rsatdi. Qo‘shimcha salbiy omil erkin pul oqimining manfiyga o‘tishi bo‘ldi. Investorlarni Tesla kapital xarajatlarni keskin oshirgani ham xavotirga soldi. Qo‘shimcha salbiy omil manfiy erkin pul oqimi bo‘ldi. Investorlarni Tesla kapital xarajatlarni keskin oshirgani ham xavotirga soldi. Bozor buni Robotaxi, Optimus, AI infratuzilmasi va yangi ishlab chiqarish quvvatlari barqaror moliyaviy natija bera boshlashidan oldin katta investitsiyalar talab etishining belgisi sifatida qabul qildi.
Ushbu maqolada Tesla kompaniyasi, uning biznes modeli va asosiy daromad manbalari ko‘rib chiqiladi hamda kompaniya aksiyalariga investitsiya kiritish bilan bog‘liq asosiy xatarlar muhokama qilinadi. Shuningdek, kompaniyaning choraklik moliyaviy natijalari tahlil qilinib, turli hisobot davrlaridagi natijalarni taqqoslash imkonini beradigan asosiy ko‘rsatkichlar keltiriladi. Bundan tashqari, maqolada TSLA aksiyalarining texnik tahlili berilib, uning asosida Tesla aksiyalarining 2026 yil uchun prognozi shakllantiriladi.
Tesla, Inc. haqida
Tesla 2003 yilda Martin Eberhard va Marc Tarpenning tomonidan asos solingan. 2004 yilda Elon Musk hammuassislar safiga qo‘shilib, eng yirik investor bo‘ldi va Direktorlar kengashi raisi lavozimini egalladi. 2008 yilda Musk kompaniya bosh direktori (CEO) bo‘ldi.
Dastlab Tesla faqat elektrokarlar ishlab chiqarishga e’tibor qaratgan, biroq vaqt o‘tishi bilan yangi biznes yo‘nalishlari paydo bo‘ldi. Birinchi elektrokar – Tesla Roadster 2008 yilda taqdim etildi va elektrokar ishlab chiqarish davrining boshlanishini belgiladi. 2014 yilda kompaniya haydovchiga ko‘maklashuvchi tizimni taqdim etdi, u keyinchalik Full Self-Driving nomi bilan ma’lum bo‘lgan to‘liq avtonom boshqaruv tizimiga aylandi.
2016 yilda Tesla quyosh panellarini o‘rnatishga ixtisoslashgan SolarCity kompaniyasini sotib oldi, bu esa Tesla Energy — quyosh panellari va energiya saqlash qurilmalarini ishlab chiqarishga yo‘naltirilgan bo‘linma — yaratilishiga olib keldi. Kelgusi yillarda kompaniya avtonom avtomobillar bilan robotaxi xizmatlarini yo‘lga qo‘yishni, Tesla Semi elektr yuk mashinalari bilan yuk tashish bozoriga kirishni, Optimus humanoid robotini ishlab chiqishni yakunlashni va Dojo superkompyuteri uchun dunyodagi eng yirik AI klasterini yaratishni rejalashtirmoqda.
Tesla, Inc.ning asosiy daromad oqimlari
Tesla, Inc. mahsulot va xizmatlar xilma-xilligini aks ettiruvchi turli manbalardan daromad oladi. Asosiy daromad oqimlari quyidagilardan iborat:
- Avtomobil savdosi: iste’molchiga bevosita sotuvlar va lizingni qamrab oladi.
- Tartibga solish kreditlari: ekologik me’yorlarga rioya qilish uchun ularga ehtiyoji bo‘lgan boshqa avtomobil ishlab chiqaruvchilarga sotiladigan tartibga solish kreditlari.
- Energiya ishlab chiqarish va saqlash: quyosh energiyasi tizimlari hamda energiya saqlash qurilmalarini ishlab chiqarish va sotish – Powerwall (uy sharoitida), Powerpack (tijorat segmenti uchun) va Megapack (yirik miqyosdagi ehtiyojlar uchun).
- Xizmatlar va boshqa daromadlar: texnik xizmat ko‘rsatish va ta’mirlash markazlari, Supercharger tarmog‘i hamda Tesla avtomobil egalari uchun sug‘urta xizmatlari.
- Dasturiy ta’minot va avtonom boshqaruv: ilg‘or haydovchiga ko‘mak tizimlari (Autopilot), Full Self-Driving (FSD) to‘plami va dasturiy yangilanishlar uchun to‘lovlar.
- Batareya va quvvat uzatish agregatlari savdosi: boshqa kompaniyalarga elektr batareyalar, quvvat bloklari va drayvtraynlari yetkazib berish.
- Qayta tiklanuvchi energiya loyihalari: Tesla’ning energiya saqlash yechimlarini joriy etish bo‘yicha energetik kompaniyalar va yirik energiya iste’molchilari bilan tuziladigan shartnomalar.
Tesla, Inc. 2024 yil 3-chorak moliyaviy natijalari
Tesla 23 oktyabr kuni 2024 yil 3-chorakdagi daromadlar hisobotini e’lon qildi va quyidagi asosiy ko‘rsatkichlarni ta’kidladi (https://ir.tesla.com/#quarterly-disclosure):
- Umumiy daromad: 25,18 milliard AQSh dollari (+8%)
- Sof foyda: 2,17 milliard AQSh dollari (+17%)
- Bir aksiyaga daromad (EPS): 0,62 AQSh dollari (+17%)
- Operatsion marja: 10,8% (+323 bazaviy punkt)
- Kapital xarajatlar: 3,51 milliard AQSh dollari (+43%)
Segmentlar bo‘yicha daromad taqsimoti:
- Avtomobil savdosi: 20,02 milliard AQSh dollari (+2%)
- Energiya ishlab chiqarish va saqlash: 2,38 milliard AQSh dollari (+52%)
- Xizmatlar va boshqa daromadlar: 2,79 milliard AQSh dollari (+29%)
Hisobot bo‘yicha izohlarida Tesla menejmenti daromad Wall Street konsensusidan past bo‘lganiga (25,18 mlrd AQSh dollari vs. 25,47 mlrd AQSh dollari) qaramay, kompaniya foyda prognozlarini yengib o‘tganini, ya’ni kutilgan 0,60 AQSh dollariga nisbatan 0,72 AQSh dollari EPS qayd etganini bildirdi. Bunga dona uchun ishlab chiqarish tannarxining pasayishi bilan qo‘llab-quvvatlangan yuqori yalpi marjalar yordam berdi. Tesla 2024 yil 3-choragida rekord 462 890 dona elektrokar yetkazib berdi, bu hozirgacha eng yuqori choraklik ko‘rsatkichdir.
Tesla 2025 yilning birinchi yarmida yanada arzonroq avtomobil modellarini taqdim etishni rejalashtirmoqda va yil yakunida 20–30% savdo o‘sishini kutmoqda. Cybercab’ning ommaviy ishlab chiqarilishi 2026 yilga mo‘ljallangan bo‘lib, kamida ikki million dona yillik quvvatga erishish nishonga olingan. Shuningdek, Tesla 4680-batareya elementlari texnologiyasi tannarx bo‘yicha raqobatbardoshlikka yaqinlashayotganini ma’lum qildi, bu esa batareya ishlab chiqarish iqtisodiyotini sezilarli o‘zgartirishi mumkin.
Menejment kompaniyaning strategik tashabbuslari va uning ham avtomobilsozlik, ham energetika segmentlaridagi yetakchi o‘rniga ishonch bildirdi.
Tesla, Inc. 2024 yil 4-chorak moliyaviy natijalari
29 yanvar kuni Tesla 2024 yil 4-chorak daromadlar hisobotini e’lon qildi va sof foydaning 71% ga pasayganini ko‘rsatdi. Hisobotdagi asosiy ko‘rsatkichlar quyidagicha (https://ir.tesla.com/#quarterly-disclosure):
- Umumiy daromad: 25,70 milliard AQSh dollari (+2%)
- Sof foyda: 2,12 milliard AQSh dollari (–71%)
- Bir aksiyaga daromad (EPS): 0,60 AQSh dollari (–71%)
- Operatsion marja: 6,2% (–204 bazaviy punkt)
- Kapital xarajatlar: 2,78 milliard AQSh dollari (+21%)
Segmentlar bo‘yicha daromad taqsimoti:
- Avtomobil savdosi: 19,80 milliard AQSh dollari (–8%)
- Energiya ishlab chiqarish va saqlash: 3,06 milliard AQSh dollari (+113%)
- Xizmatlar va boshqa daromadlar: 2,84 milliard AQSh dollari (+31%)
Tesla 2024 yil 4-choragida elektrokar yetkazib berishda yangi rekord o‘rnatdi – 495 570 dona. Tesla Model Y 2024 yilda dunyoda eng ko‘p sotilgan avtomobil bo‘ldi. Elon Musk Berlin va Texas Gigafactory zavodlarida ishlab chiqarish hajmlarini muvaffaqiyatli oshirish bu natijalarga erishishda muhim rol o‘ynaganini ta’kidladi.
Tesla’ning energiya saqlash biznesi ham sezilarli o‘sishni ko‘rsatdi, bunda Megapack va Powerwall kabi mahsulotlarga talabning ortishi drayver bo‘ldi. Musk bu segmentning Tesla’ning avtomobil biznesi uchun muhimligini urg‘uladi.
Full Self-Driving (FSD) texnologiyasi evolyutsiyani davom ettirmoqda, Beta dasturi endi ko‘proq foydalanuvchilarga taqdim etilib, qimmatli ma’lumot to‘planishiga xizmat qilmoqda. Musk Tesla tez orada to‘liq avtonomiyani qo‘lga kiritishiga ishonchini bildirdi. Kelgusiga nazar tashlasak, kompaniya model qatorini kengaytirgan holda va mavjud zavodlarda ishlab chiqarish quvvatini oshirib, yilma-yil yetkazib berishni taxminan 50% ga ko‘paytirishni maqsad qilgan. Tesla, shuningdek, xarajatlarni qisqartirish va operatsion samaradorlikni yaxshilashga e’tibor qaratmoqda.
Elon Muskning diqqatga sazovor izohi Optimus robotlariga taalluqli bo‘ldi. U 2025 yil oxirigacha bir necha mingta Optimus birliklari amaliy vazifalarni bajara olishini, dastlab Tesla zavodlarida sinovdan o‘tkazilib, joriy etilishini aytdi. Musk Optimus ishlab chiqarishini tez sur’atlarda kengaytirish rejasini bayon etdi: hatto yiliga 50% o‘sish sur’atida ham bir necha yil ichida ishlab chiqarish hajmi yiliga 100 million donaga yetishi mumkinligini qayd etdi. U robototexnika va AI’ning Tesla kelajagi uchun ahamiyatini urg‘ulab, kompaniyaning nafaqat elektrokarlar, balki AI va robototexnika sohalarida ham yetakchilik qilish strategiyasining bir qismi ekanini, bu esa Teslani dunyodagi eng qimmat kompaniyaga aylantirishi mumkinligini ta’kidladi.
Tesla, Inc. 2025 yil 1-chorak moliyaviy natijalari
22 aprel kuni Tesla 2025 yil 1-chorak bo‘yicha kutilganidan zaifroq hisobotni e’lon qildi. Uning asosiy jihatlari quyidagicha (https://ir.tesla.com/#quarterly-disclosure):
- Umumiy daromad: 19,34 milliard AQSh dollari (–9%)
- Sof daromad: 0,93 milliard AQSh dollari (–39%)
- Bir aksiyaga daromad: 0,27 AQSh dollari (–40%)
- Operatsion marja: 2,1% (–343 bazaviy punkt)
- Operatsion xarajatlar: 2,75 milliard AQSh dollari (+9%)
- Kapital xarajatlar: 1,49 milliard AQSh dollari (–46%)
Segmentlar bo‘yicha daromad:
- Avtomobil savdosi: 13,97 milliard AQSh dollari (–20%)
- Energiya ishlab chiqarish va saqlash: 2,73 milliard AQSh dollari (+67%)
- Xizmatlar va boshqa daromadlar: 2,63 milliard AQSh dollari (+15%)
Tesla’ning 2025 yil 1-chorak hisobotida kompaniya uchun murakkab davr aks etdi. Moliyaviy natijalar kutilganidan past bo‘ldi: non-GAAP EPS 0,42 AQSh dollari prognoziga nisbatan 0,27 AQSh dollarini tashkil etdi. Kompaniyaning asosiy daromad manbai bo‘lgan avtomobil segmenti 20% ga qisqardi, bunda yetkazib berishlar 13% ga kamaygani va o‘rtacha sotuv narxlarining pasaygani ta’sir ko‘rsatdi. Bu natijalar Model Y ishlab chiqarishining vaqtincha to‘xtatilishi, agressiv narx siyosati va tartibga solish kreditlariga (595 million AQSh dollari) tayanishning oqibatlarini (ularsiz avtomobil bo‘limi zarar ko‘rsatgan bo‘lardi) yoritadi. Makroiqtisodiy omillar, savdo siyosati atrofidagi noaniqlik va Elon Muskning ommaviy faoliyati bilan bog‘liq reputatsion xatarlar kompaniya holatini yanada murakkablashtirdi.
Shunga qaramay, Tesla’ning energiya biznesi 67% daromad o‘sishi bilan ajralib turdi – 2,73 milliard AQSh dollariga yetdi va rekord yalpi foyda berdi, energetik saqlash segmentidagi muvaffaqiyatni tasdiqladi. Erkin naqd oqim ijobiyga o‘tdi: 664 million AQSh dollariga yetdi (o‘tgan yili shu davrda –2,53 milliard AQSh dollari), bu esa sezilarli AI investitsiyalariga qaramay kapitalni samarali boshqarishni ko‘rsatadi.
Avtonom texnologiyalarga strategik e’tibor kompaniyaning asosiy o‘sish drayveri bo‘lib qolmoqda. Full Self-Driving (FSD) pullik xizmat sifatida ishga tushirilishi iyun oyiga rejalashtirilgan bo‘lib, 2025 yil oxirigacha millionlab avtonom avtomobillar ekspluatatsiyaga chiqarilishi kutilgan.
Optimus gumanosid roboti loyihasi 2029 yilga kelib yiliga bir million dona ishlab chiqarish maqsadini belgilab, Tesla’ning avtomobil sohasidan tashqariga kengayish niyatini tasdiqlaydi.
Bozorga reaksiya ijobiy bo‘ldi: hisobotdan so‘ng aksiyalar 7% dan ko‘proqqa o‘sdi, bu tashabbuslarga, ayniqsa Muskning Tesla’ga ustuvor e’tibor qaratish haqidagi bayonotlari fonida, ishonchni aks ettirdi. Biroq qisqa muddatli xatarlar sezilarli darajada qolmoqda. 2025 yilda yetkazib berishlar bo‘yicha o‘sish prognozining qaytarib olinishi talabdagi noaniqlikni anglatadi, bu esa potensial bojxona tariflari va BYD kabi Xitoy ishlab chiqaruvchilarining raqobati bilan kuchayadi. Operatsion xarajatlarning 9% ga o‘sishi va arzonroq modellarni ishga tushirish muddatlariga oydinlikning yo‘qligi bu noaniqlikni yanada kuchaytirdi.
Tesla menejmenti 2025 yil 2-chorak uchun aniq prognoz bermadi, buning o‘rniga savdo siyosati va makroiqtisodiy sharoitlar o‘zgarayotgan bir paytda avtomobil va energetika bozorlaridagi davom etayotgan noaniqlikni tilga olib, 2025 yil prognozini 2-chorak natijalaridan keyin qayta ko‘rib chiqishini bildirdi. Tahlilchilar 2-chorak daromadini taxminan 24,45 milliard AQSh dollari atrofida bashorat qilgan bo‘lsalar-da, Tesla buni na tasdiqladi va na qayta ko‘rib chiqdi.
Ushbu omillarni inobatga olgan holda Tesla yuqori xavfli investitsiya bo‘lib qolmoqda. Energiya segmenti, AI rivojlanishi va uzoq muddatli strategik qarashlar sezilarli o‘sish imkonini beradi. Biroq bu ambitsiyalarni ro‘yobga chiqarish uchun Elon Musk va’dasiga muvofiq kompaniyani faol boshqaruvga qaytishi talab etiladi. Uning AQSh siyosatidagi ishtiroki Tesla obro‘siga salbiy ta’sir ko‘rsatdi va endi kompaniya ham iste’molchilar, ham investorlar orasida ishonchni tiklash vazifasiga duch kelmoqda.
Tesla, Inc. 2025 yil 2-chorak moliyaviy natijalari
Tesla 23 iyul kuni 2025 yil 2-chorak daromadlar hisobotini e’lon qildi. 2024 yilning shu davri bilan taqqoslaganda asosiy ko‘rsatkichlar quyidagicha (https://ir.tesla.com/#quarterly-disclosure):
- Umumiy daromad: 22,49 milliard AQSh dollari (–12%)
- Sof daromad: 1,39 milliard AQSh dollari (–23%)
- Bir aksiyaga daromad: 0,40 AQSh dollari (–23%)
- Operatsion marja: 4,1% (–220 bazaviy punkt)
- Operatsion xarajatlar: 2,95 milliard AQSh dollari (–1%)
- Kapital xarajatlar: 2,39 milliard AQSh dollari (+5%)
Segmentlar bo‘yicha daromad:
- Avtomobil savdosi: 16,66 milliard AQSh dollari (–16%)
- Energiya ishlab chiqarish va saqlash: 2,78 milliard AQSh dollari (–7%)
- Xizmatlar va boshqa daromadlar: 3,04 milliard AQSh dollari (+17%)
Tesla’ning Q2 2025 natijalari ko‘ngildagidek bo‘lmadi: tushum yilma-yil 12%ga kamayib 22.5 milliard USDga tushdi, sof daromad esa 1.39 milliard USDgacha pasaydi — bu kompaniyaning so‘nggi o‘n yillikdagi eng zaif choraklik natijasi. Pasayish ortidagi asosiy omil avtomobil savdolari tushumining 17%ga qisqarishi bo‘lib, u jami 16.66 milliard USDni tashkil etdi. Operatsion foyda 42%ga tushdi, free cash flow esa atigi 146 million USDni tashkil qildi. Umumiy likvidlik ham kamayib, chorak oxirida 36.8 milliard USDga yetdi. Tesla ushbu davrda 384,122 ta avtomobil yetkazib berdi, bu yilma-yil 14% pasayishni anglatadi.
Umuman olganda, Q2 Tesla uchun jiddiy muammolarni ko‘rsatdi, jumladan elektr avtomobillarga global talabning pasayishi, raqobatning kuchayishi (ayniqsa Xitoy ishlab chiqaruvchilari tomonidan), agressiv narxlar va AQShda subsidiyalarning bekor qilinishi. Bu omillar jamlanib marjalar va rentabellikka bosim o‘tkazdi. E’tiborlisi, Tesla’ning choraklik foydasining taxminan 37%i regulatory credits savdosidan (439 million USD) kelgan. Qo‘shimcha salbiy omillar qatoriga savdo to‘siqlari va Elon Muskning siyosiy faolligi kiradi, bu tanqidlarni keltirib chiqardi va Yevropada talabni susaytirdi.
Shunga qaramay, Tesla’da bir nechta o‘sish drayverlari bor. Ulardan biri — to‘liq avtonom robotaxi’ni ishga tushirish rejalari bo‘lib, u yangi obuna (subscription) modelini va kengaytiriladigan robotaxi flotini yaratishi mumkin. Yana biri — taxminan 25,000 USD narxdagi arzon elektr avtomobil, u mijozlar bazasini sezilarli kengaytirishi mumkin. Energiya saqlash va robototexnika platformalarini rivojlantirish ham keyingi ikki yil ichida o‘sishni va’da qiladi.
Q3 2025 uchun Tesla asosiy ko‘rsatkichlar bo‘yicha rasmiy yo‘riqnoma (guidance) bermadi. Elon Musk kelgusi choraklar qiyin bo‘lishi mumkinligini ogohlantirdi, bunga makroiqtisodiy bosimlar, AQSh imtiyozlarining tugashi, Xitoyda ishlab chiqarilgan komponentlarga yangi tariflar va avtonom haydash bo‘yicha tartibga solishdagi noaniqliklarni sabab qilib ko‘rsatdi. CFO esa eng so‘nggi arzon model ishlab chiqarishi bosqichma-bosqich boshlanishi kutilayotganini qo‘shimcha qildi.
Tesla, Inc. 2025 yil 3-chorak moliyaviy natijalari
22 oktyabr kuni Tesla 2025 yil 3-chorak hisobotini e’lon qildi. 2024 yilning shu davri bilan taqqoslaganda asosiy ko‘rsatkichlar quyidagicha (https://ir.tesla.com/#quarterly-disclosure):
- Umumiy daromad: 28,10 milliard AQSh dollari (+12%)
- Sof foyda: 1,77 milliard AQSh dollari (–29%)
- Bir aksiyaga daromad (EPS): 0,50 AQSh dollari (–31%)
- Operatsion marja: 5,8% (–501 bazaviy punkt)
- Operatsion xarajatlar: 3,43 milliard AQSh dollari (+50%)
- Kapital xarajatlar: 2,25 milliard AQSh dollari (–36%)
Segmentlar bo‘yicha daromad:
- Avtomobil savdosi: 21,21 milliard AQSh dollari (+6%)
- Energiya ishlab chiqarish va saqlash: 3,42 milliard AQSh dollari (+44%)
- Xizmatlar va boshqa daromadlar: 3,48 milliard AQSh dollari (+25%)
2025 yil 3-choragida Tesla rekord darajada 497 099 dona elektrokar yetkazib berdi (+7% y/y), bunga AQShda 7 500 AQSh dollari miqdoridagi soliq imtiyozining muddati tugashidan oldingi talabning keskin oshishi sabab bo‘ldi. Energiya biznesi ham rekord darajaga chiqdi – 12,5 Gvt·soat quvvatli energiya saqlash tizimlari o‘rnatildi.
Daromad rekord darajaga yetgan bo‘lsa-da, foyda yuqori xarajatlar va daromad tarkibidagi o‘zgarishlar tufayli pasaydi. Avtomobil ishlab chiqarish xarajatlarining oshishi, tartibga solish kreditlaridan tushumning kamayishi va o‘tgan yildagi bir martalik FSD daromadining takrorlanmagani sababli marja qisqardi. Shu bilan birga, tadqiqot va ma’muriy xarajatlar oshdi, natijada operatsion foyda yilma-yil 40% ga kamaydi. Chorakning muhim ijobiy jihati erkin naqd oqimning 3,99 milliard AQSh dollarigacha rekord darajada oshgani va naqd zaxiralarning 41,6 milliard AQSh dollarigacha ko‘tarilganidir.
Avtomobil segmenti daromadni oshirdi, ammo foydalilik pasaydi — komponentlar narxi va tariflarning ko‘tarilishi yuqori hajmlarning afzalligini qoplab yubordi. Energiya biznesi esa asosiy o‘sish drayveriga aylandi, Megapack va Powerwall mahsulotlari daromad va foydaning katta qismini ta’minladi. Xizmatlar segmenti (texnik xizmat, quvvatlash stansiyalari va boshqalar) ham ikki raqamli o‘sishni davom ettirdi.
Prognoz esa hali ham noaniq. Kompaniya bojlar, savdo siyosati va hukumat qo‘llab-quvvatlashidagi o‘zgarishlar bilan bog‘liq xatarlarni tilga olib, aniq raqamlarni taqdim etmadi. Tesla vaqt o‘tishi bilan foydaning katta qismini dasturiy ta’minot, sun’iy intellekt va xizmatlardan olishni kutmoqda. Kompaniya robotaksi xizmatini Kaliforniyada ishga tushirish va energetika biznesini kengaytirish rejalari uchun yetarli moliyaviy zaxiralarga ega.
Kompaniya keyingi chorak uchun aniq raqamlarni bermadi, tariflar, savdo siyosati va davlat qo‘llab-quvvatlashidagi o‘zgarishlar bilan bog‘liq xatarlarni qayd etdi. Tesla vaqt o‘tishi bilan foydaning kattaroq ulushi dasturiy ta’minot, sun’iy intellekt va xizmatlardan kelishiga tikmoqda. Kompaniya Kaliforniyada robotaxi’larni ishga tushirish va energiya biznesini kengaytirish kabi rejalarni qo‘llab-quvvatlash uchun yetarli moliyaviy zaxiralarga ega.
Tesla, Inc. Q4 2025 moliyaviy natijalari
28 yanvar kuni Tesla Q4 2025 hisobotini e’lon qildi. Asosiy ko‘rsatkichlar 2024 yilning mos davri bilan taqqoslaganda quyidagicha (https://ir.tesla.com/#quarterly-disclosure):
- Umumiy daromad: 24.90 milliard USD (–3%)
- Sof foyda: 1.76 milliard USD (–16%)
- Bir aksiyaga foyda: 0.50 USD (–17%)
- Operatsion marja: 5.7% (–50 bazaviy punkt)
- Operatsion xarajatlar: 3.60 milliard USD (+39%)
- Kapital xarajatlar: 2.39 milliard USD (–14%)
Segmentlar bo‘yicha daromad:
- Avtomobil savdosi: 17.69 milliard USD (–11%)
- Energiya ishlab chiqarish va saqlash: 3.84 milliard USD (+25%)
- Xizmatlar va boshqa daromadlar: 3.37 milliard USD (+18%)
Q4 2025 da Tesla bir aksiyaga 0.50 USD foyda va 24.9 milliard USD daromad qayd etib, bozor kutganidan yuqori natija ko‘rsatdi. Yalpi marja ikki yillik eng yuqori daraja — 20.1% ga yetdi. 2025 yil bo‘yicha umumiy daromad 94.8 milliard USD ni tashkil etdi va 2024 yilga nisbatan biroz pasaydi.
Kompaniya birinchi marta faol Full Self-Driving (FSD) obunachilari sonini oshkor qildi — 1.1 million, bu bir yil avvalgidan sezilarli darajada yuqori. Shu bilan birga, avtomobil savdolari kamayganiga qaramay, energiya biznesi kuchli o‘sishni saqlab, daromadni yilma-yil 25% ga oshirdi.
Q4 davomida Tesla Bitcoin zaxirasini o‘zgartirmadi va 11,509 BTC ni saqlab qoldi. Kriptovalyuta narxining pasayishi sabab kompaniya taxminan 239 million USD miqdorida amalga oshirilmagan zarar qayd etdi. Biroq Bitcoin sotib olmadi ham, sotmadi ham va uni uzoq muddatli zaxira aktiv sifatida ko‘rishda davom etdi.
Tesla Q1 2026 uchun daromad yoki avtomobil yetkazib berish bo‘yicha aniq yo‘riqnoma bermadi. Biroq kompaniya 2026 yil uchun kapital investitsiyalar va ishlab chiqarish ustuvorliklarini o‘zgartirishga yo‘naltirilgan ambitsiyali strategiyani e’lon qildi. 2026 yilda CapEx 20 milliard USD dan oshishi kutilgan edi (2025 yildagi 9 milliard USD ga nisbatan), mablag‘lar AI infratuzilmasi, yangi ishlab chiqarish liniyalari va Optimus loyihasiga yo‘naltiriladi. Kompaniya Model S va Model X ishlab chiqarishni to‘xtatishini rasman e’lon qildi, Fremont zavodi esa yiliga 1 million dona ishlab chiqarish maqsadi bilan Optimus robotlarini ommaviy ishlab chiqarishga qayta jihozlanadi. Bundan tashqari, Tesla 2026 yilning birinchi yarmida AQShning yetti shahrida Robotaxi xizmatini ishga tushirishni rejalashtirmoqda, Cybercab seriyali ishlab chiqarishi va Optimus robotlarini keng ko‘lamda ishlab chiqarish esa 2026 yil oxiriga rejalashtirilgan.
Tesla, Inc. Q1 2026 moliyaviy natijalari
23 aprel kuni Tesla Q1 2026 moliyaviy natijalarini e’lon qildi. Asosiy ko‘rsatkichlar 2025 yilning mos davri bilan taqqoslangan holda quyidagicha (https://ir.tesla.com/#quarterly-disclosure):
- Umumiy daromad: 22.39 milliard USD (+16%)
- Sof foyda: 0.48 milliard USD (+17%)
- Bir aksiyaga foyda: 0.13 USD (+8%)
- Operatsion marja: 4.2% (+214 bazaviy punkt)
- Operatsion xarajatlar: 3.78 milliard USD (+37%)
- Kapital xarajatlar: 2.49 milliard USD (+67%)
Segmentlar bo‘yicha daromad:
- Avtomobil savdosi: 16.23 milliard USD (+16%)
- Energiya ishlab chiqarish va saqlash: 2.41 milliard USD (–12%)
- Xizmatlar va boshqa daromadlar: 3.75 milliard USD (+42%)
Q4 2025 dagi zaif daromaddan so‘ng, Tesla Q1 2026 da yilma-yil natijalarni yaxshiladi. Daromad 22.39 milliard USD gacha oshdi, operatsion foyda 941 million USD ni, erkin pul oqimi esa 1.44 milliard USD ni tashkil etdi. Chorak oxirida kompaniya 44.74 milliard USD miqdorida naqd pul va qisqa muddatli investitsiyalarga ega edi, bu uning investitsiya imkoniyatlarini qo‘llab-quvvatladi.
Avtomobil segmenti ham kuchliroq natija ko‘rsatdi. Avtomobil daromadi 16% ga oshib, 16.23 milliard USD ga yetdi, yetkazib berish esa 6% ga ko‘payib, 358,023 donani tashkil etdi.
Shu bilan birga, dasturiy ta’minotning roli oshishda davom etdi. Faol Full Self-Driving (FSD) obunachilari soni Q4 2025 dagi 1.10 million va bir yil avvalgi 0.85 milliondan 1.28 milliongacha oshdi. Bu Tesla biznesida yuqori marjali xizmatlar ulushi asta-sekin ortayotganini ko‘rsatdi.
Energiya segmenti vaqtincha zaiflashdi. Daromad 12% ga kamaydi, energiya saqlash tizimlarini joylashtirish esa oldingi chorakdagi 14.2 GWh dan 8.8 GWh gacha tushdi.
Umuman olganda, Tesla yanada kapital talabchan biznes modeliga o‘tishni davom ettirdi. Kompaniya AI infratuzilmasini kengaytirdi va Cybercab, Tesla Semi, Megapack 3 hamda Optimus ishlab chiqarishga tayyorgarlikni davom ettirdi. Natijada kelajakdagi rentabellik yangi loyihalar qanchalik tez daromad keltira boshlashiga tobora ko‘proq bog‘liq bo‘ldi.
Tesla investitsiya dasturi kengaygani sabab 2026 yilning qolgan qismi uchun pul oqimi prognozini pasaytirdi. Kompaniya yillik CapEx ilgari prognoz qilingan 20 milliard USD o‘rniga taxminan 25 milliard USD bo‘lishini kutdi. Moliya direktori Vaibhav Taneja 2026 yilning qolgan choraklarida erkin pul oqimi manfiy bo‘lishi ehtimolini ham ogohlantirdi. Bu Tesla joriy biznesidan yaratadigan mablag‘dan ko‘ra yangi ishlab chiqarish quvvatlari, AI infratuzilmasi va kelajak loyihalariga ko‘proq sarflashini anglatadi.
Tesla, Inc. Q2 2026 moliyaviy natijalari
22 iyul kuni Tesla Q2 2026 moliyaviy natijalarini e’lon qildi. Asosiy ko‘rsatkichlar 2025 yilning mos davri bilan taqqoslangan holda quyida keltirilgan (https://ir.tesla.com/#quarterly-disclosure):
Daromad: 28.24 milliard USD (+26%)
Sof foyda: 1.11 milliard USD (–5%)
Aksiyaga foyda: 0.32 USD (–3%)
Operatsion marja: 1.4% (–270 bazaviy punkt)
Operatsion foyda: 398 million USD (–57%)
Erkin pul oqimi: –1.09 milliard USD (bir yil avval +146 million USD)
Kapital xarajatlar (CapEx): 5.79 milliard USD (+142%)
Segmentlar bo‘yicha daromad:
Avtomobil biznesi: 20.52 milliard USD (+23%)
Energiya ishlab chiqarish va saqlash: 3.14 milliard USD (+13%)
Xizmatlar va boshqa daromadlar: 4.58 milliard USD (+50%)
Q1 2026 davridagi yilma-yil natijalar yaxshilanganidan so‘ng, Tesla’ning Q2 natijalari daromad o‘sishi davom etganini tasdiqladi, biroq rentabellik yomonlashganini ham ko‘rsatdi. Daromad avtomobil yetkazib berishning oshishi, energiya biznesining kengayishi va xizmatlar segmentidagi kuchli o‘sish hisobiga 26% ga ko‘paydi. Biroq tadqiqot va ishlanmalar, xodimlar, AI infratuzilmasi va yangi ishlab chiqarish loyihalariga xarajatlarning keskin oshishi sabab operatsion marja 1.4% gacha qisqardi, operatsion foyda esa 57% ga kamaydi.
Avtomobil biznesi bir yil avvalgiga qaraganda kuchliroq bo‘ldi: segment daromadi 23% ga oshdi va yetkazib berish 480,126 donaga yetdi. Shu bilan birga, avtomobil yalpi marjasi 16.9% gacha pasaydi, chunki yuqori savdo hajmi narx bosimi, tartibga solish kreditlari daromadining kamayishi va xarajatlarning oshishi bilan birga kechdi. Energiya biznesi ham kengaydi, biroq yuqori xarajatlar va mahsulot tarkibidagi o‘zgarishlar tufayli uning yalpi marjasi pasaydi.
Umuman olganda, Tesla Q2 2026 da aralash natijalarni ko‘rsatdi. Kompaniya daromadni oshirish va Robotaxi, Full Self-Driving (FSD), Optimus, Megapack 3, Cybercab hamda Tesla Semi yo‘nalishlarini rivojlantirishda davom etmoqda. Biroq biznes tobora kapital talabchan bo‘lib bormoqda. Erkin pul oqimi manfiyga o‘tdi, rentabellik esa zaiflashdi, shu sabab kelgusi choraklar Tesla AI va yangi mahsulotlarga oshib borayotgan investitsiyalarini barqaror moliyaviy natijaga aylantira olishini ko‘rsatadi.
Tesla’ning kelgusi choraklar bo‘yicha prognozi investitsiya talabchanligicha qolmoqda. Kompaniya 2026 yilda CapEx 25 milliard USD dan oshishini kutmoqda, Robotaxi, Optimus, yarimo‘tkazgich yo‘nalishi, quyosh energiyasi ishlab chiqarishi va AI infratuzilmasi kengayishi sabab investitsiyalar keyingi ikki-uch yil davomida yuqori darajada saqlanadi.
Tesla ushbu loyihalarni tezlashtirish uchun 30 milliard USD gacha qarz moliyalashtirishini jalb qilish imkoniyatini ham ko‘rib chiqmoqda. Bu prognoz kompaniyaning uzoq muddatli ambitsiyalarini tasdiqlaydi, biroq yaqin hisobot davrlarida erkin pul oqimi va marjalarga bosim saqlanib qolishini ham ko‘rsatadi.
Tesla, Inc. asosiy baholash multiplikatorlari tahlili
Quyidagi jadvalda Tesla’ning Q2 2026 yakunidagi asosiy baholash multiplikatorlari 307 USD aksiya narxi asosida hisoblangan holda keltirilgan.
| Multiple | Nimani ko‘rsatadi | Qiymat | Izoh |
|---|---|---|---|
| P/E (TTM) | Price paid for 1 USD of earnings over the past 12 months | 284.26 | ⬤ Juda qimmat. Tez o‘suvchi texnologiya kompaniyalari va avtomobil ishlab chiqaruvchilari uchun o‘rtacha ko‘rsatkich odatda 20x–30x oralig‘ida |
| P/S (TTM) | Price paid for 1 USD of annual revenue | 11.72 | ⬤ Daromadga nisbatan baholash nihoyatda yuqori bo‘lib qolmoqda |
| EV/Sales (TTM) | Enterprise value to sales, accounting for debt | 11.39 | ⬤ Katta pul zaxirasi hisobga olinganda ham biznes juda yuqori baholanmoqda |
| P/FCF (TTM) | Price paid for 1 USD of free cash flow | 210.69 | ⬤ Erkin pul oqimiga nisbatan baholash juda yuqori ko‘rinadi |
| FCF Yield (TTM) | Free cash flow yield to shareholders | 0.5% | ⬤ Erkin pul oqimi daromadliligi past |
| EV/EBITDA (TTM) | Enterprise value to operating profit before depreciation and amortisation | 108.75 | ⬤ EBITDA asosidagi baholash juda yuqori darajada qolmoqda |
| EV/EBIT (TTM) | Enterprise value to operating profit | 269.86 | ⬤ Kompaniya operatsion foydaga nisbatan juda yuqori multiplikatorda savdolanmoqda |
| P/B | Price to book value | 13.98 | ⬤ Texnologiya sektoridagi o‘rtacha ko‘rsatkich taxminan 3x–5x. Ushbu multiplikator bo‘yicha Tesla sezilarli darajada ortiqcha baholangan |
| Forward P/E | Oldinga yo‘naltirilgan narx/foyda (P/E) koeffitsienti | 168.98 | ⬤ Kutilayotgan foyda asosida ham aksiya juda yuqori baholanmoqda |
| Net Debt/EBITDA | Debt burden relative to EBITDA | -3.15 | ⬤ Balans juda kuchli, kompaniya katta sof pul pozitsiyasiga ega |
| Interest Coverage (TTM) | Ability to cover interest expenses with operating profit | 13.09 | ⬤ A’lo koeffitsient: kompaniya foiz xarajatlarini operatsion foyda hisobidan bemalol qoplay oladi |
Tesla baholash multiplikatorlari bo‘yicha xulosa
Q2 2026 natijalariga ko‘ra, Tesla moliyaviy jihatdan barqaror kompaniya bo‘lib qolmoqda, biroq uning aksiyalari deyarli barcha asosiy multiplikatorlar bo‘yicha juda yuqori baholash darajasida savdolanmoqda. Kompaniyaning asosiy kuchli tomoni — uning balansi. Tesla katta sof pul pozitsiyasiga, past qarz yuklamasiga va foiz xarajatlarini qulay darajada qoplash imkoniyatiga ega, bu esa moliyaviy xavfni kamaytiradi.
Investorlar uchun asosiy muammo kompaniyaning qarzi emas, balki aksiyalar bahosining joriy foyda va pul oqimiga nisbati hisoblanadi. 280x dan yuqori P/E, 200x dan yuqori P/FCF, 100x dan yuqori EV/EBITDA va taxminan 270x EV/EBIT bozorda Tesla joriy moliyaviy natijalarga asoslangan avtomobil ishlab chiqaruvchi emas, balki katta uzoq muddatli o‘sish salohiyatiga ega texnologik platforma sifatida baholanayotganini ko‘rsatadi.
Yana bir muhim jihat shundaki, so‘nggi 12 oydagi erkin pul oqimi kompaniyaning bozor kapitallashuviga nisbatan zaifligicha qolmoqda. Bu ayniqsa muhim, chunki bunday yuqori baholash nafaqat kelajakdagi o‘sish istiqbollari, balki barqaror va kuchli pul oqimi bilan ham tasdiqlanishi kerak.
Umuman olganda, Tesla hozirda nihoyatda mustahkam balansga ega kuchli kompaniya sifatida qaralishi mumkin, biroq baholash multiplikatorlari nuqtai nazaridan konservativ investitsiya emas. Baholash intizomini ustuvor deb biladigan investorlar uchun aksiya joriy darajalarda haddan tashqari talabchan ko‘rinadi. Aksiyaga investitsiya faqat uzoq muddatli foyda o‘sishi avtonom boshqaruv, Robotaxi, energetika, AI infratuzilmasi va Tesla’ning an’anaviy avtomobil biznesidan tashqari boshqa yo‘nalishlar hisobiga ta’minlanishiga yuqori ishonch bo‘lgandagina oqlanadi.
Ekspertlar tomonidan Tesla, Inc. aksiyalari uchun 2026 yil prognozlari
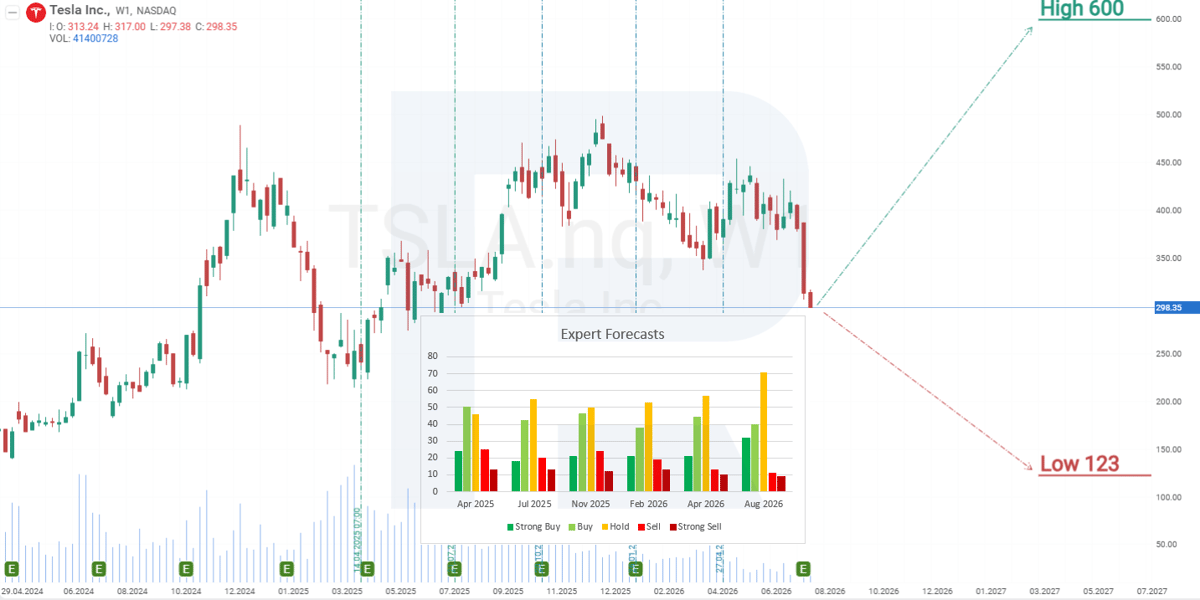
- Barchart: 42 tahlilchidan 15 nafari Tesla aksiyalarini Kuchli xarid, 2 nafari Xarid, 20 nafari Ushlab turish va 5 nafari Kuchli sotish deb baholaydi. Eng yuqori maqsadli narx 600 USD, eng pasti 123 USD.
- MarketBeat: 45 tahlilchidan 22 nafari aksiyalarni Xarid, 19 nafari Ushlab turish va 4 nafari Sotish deb baholaydi. Eng yuqori maqsadli narx 600 USD, eng pasti 25 USD.
- TipRanks: 28 tahlilchidan 10 nafari aksiyalarni Xarid, 15 nafari Ushlab turish va 3 nafari Sotish deb baholaydi. Eng yuqori maqsadli narx 508 USD, eng pasti 25 USD.
- Stock Analysis: 46 tahlilchidan 17 nafari Tesla aksiyalarini Kuchli xarid, 6 nafari Xarid, 17 nafari Ushlab turish, 2 nafari Sotish va 4 nafari Kuchli sotish deb baholaydi. Eng yuqori maqsadli narx 600 USD, eng pasti 125 USD.
Tesla, Inc. aksiyalarining 2026 yil uchun narx prognozi
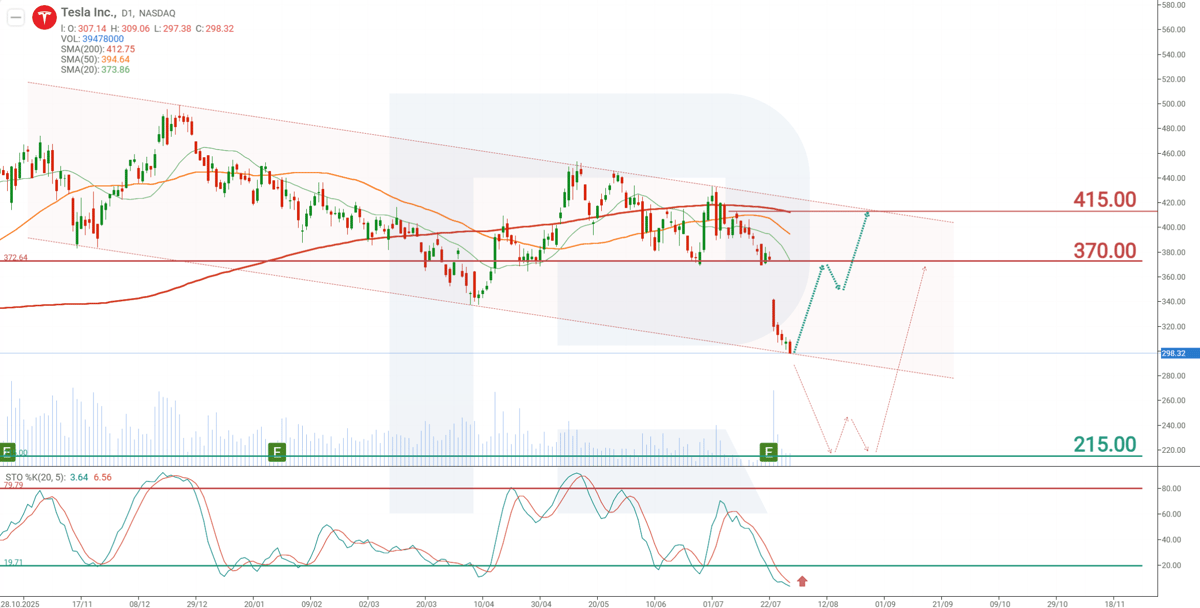
Kunlik taymfreymda Tesla aksiyalari pasayuvchi kanal ichida savdoni davom ettirib, uning quyi chegarasiga yetdi; bu daraja narx uchun qo‘llab-quvvatlash vazifasini bajarmoqda. Shu bilan birga, Stochastic indikatori haddan tashqari sotilgan hududga kirdi, bu esa qaytish ehtimolini oshiradi. TSLA aksiyalarining joriy dinamikasidan kelib chiqib, 2026 yil uchun ehtimoliy harakat ssenariylari quyida keltirilgan.
TSLA aksiyalari bo‘yicha bazaviy prognoz kanalning quyi chegarasidan qaytishni, so‘ng 370 USD qarshilik darajasiga ko‘tarilishni nazarda tutadi. Ushbu daraja yorib o‘tilsa, aksiyalar 415 USD tomon o‘sishni davom ettirishi mumkin.
Agar narx kanalning quyi chegarasidan pastga tushsa, o‘sish ssenariysi bekor bo‘ladi va Tesla aksiyalari 215 USD qo‘llab-quvvatlash darajasiga tushishi mumkin.
Tesla, Inc. aksiyalariga sarmoya kiritishdagi xatarlar
Tesla, Inc. aksiyalariga sarmoya kiritishda kompaniyaning kelajakdagi daromadlariga salbiy ta’sir ko‘rsatishi mumkin bo‘lgan omillarni hisobga olish muhim. Quyida asosiy xatarlar keltirilgan:
- Raqobatning kuchayishi: Tesla nafaqat an’anaviy avtomobil ishlab chiqaruvchilar – Volkswagen, General Motors va Ford, balki yangi o‘yinchilar – BYD, Rivian va Lucid kabi kompaniyalar bilan ham kuchli raqobatga duch kelmoqda. Ayniqsa Xitoyda raqobat keskin – BYD allaqachon Tesla’ni umumiy elektrokar ishlab chiqarish hajmi (shu jumladan gibrid modellar) bo‘yicha ortda qoldirgan. Raqobatning kuchayishi bozor ulushining kamayishiga va narx urushlariga olib kelib, Tesla foydaliligini pasaytirishi mumkin.
- Iqtisodiy sharoitlar: Yuqori foiz stavkalari va iqtisodiy sekinlashuv qimmat mahsulotlarga, jumladan elektrokarlar xaridiga bo‘lgan iste’molchi xarajatlarini kamaytiradi. Agar foiz stavkalari yuqori darajada saqlanib qolsa yoki yanada oshsa, yangi Tesla avtomobilini moliyalashtirish xarajati potensial xaridorlarni to‘xtatib qo‘yishi mumkin.
- Siyosiy o‘zgarishlar: Hukumat siyosatidagi o‘zgarishlar – elektrokarlar uchun soliq imtiyozlarining bekor qilinishi yoki qisqarishi – Tesla avtomobillariga bo‘lgan talabni pasaytirishi mumkin. Masalan, Kaliforniyada kiritilishi mumkin bo‘lgan yangi kredit tizimi, agar Tesla unga mos kelmasa, savdoga salbiy ta’sir qilishi ehtimoli bor.
- Ishlab chiqarish va ta’minot zanjiri muammolari: Yangi modellarni ishlab chiqarishni kengaytirishda kechikish yoki samaradorlikning pastligi Tesla’ni bozor talabini qondira olmaslik xavfi ostida qoldiradi. Ta’minot zanjiridagi uzilishlar, chip tanqisligi yoki zavodlarning vaqtincha to‘xtatilishi ishlab chiqarish quvvatiga salbiy ta’sir ko‘rsatishi mumkin.
- Texnologik muammolar: Agar Tesla avtonom boshqaruv yoki batareya texnologiyasida kutilgan darajaga erisha olmasa yoki raqobatchilar bu yo‘nalishlarda oldinga o‘tib ketsa, kompaniya o‘z ustunligini va investorlar ishonchini yo‘qotishi mumkin.
- Global bozor dinamikasi: Valyuta kurslarining o‘zgarishi, savdo tangliklari (xususan, Xitoy bilan, bu yerda Tesla katta savdo va ishlab chiqarish hajmiga ega) yoki yangi bojlar kompaniyaning xalqaro daromadlariga bosim o‘tkazishi mumkin.
Ushbu omillar birgalikda Tesla’ning 2026 yilgi daromad yo‘nalishiga ta’sir ko‘rsatib, kompaniya oldiga ichki va tashqi muammolar fonida o‘z bozor pozitsiyasini saqlab qolish yoki mustahkamlash bo‘yicha murakkab vazifani qo‘yadi.
Disclaimer: Ushbu maqola AI vositalari yordamida tarjima qilingan. Asl inglizcha matn ma’nosini saqlashga harakat qilingan bo‘lsa-da, ba’zi noaniqliklar yoki tushib qolgan joylar bo‘lishi mumkin; shubha tug‘ilganda asl manbaga murojaat qiling.
Moliya bozorlarining prognozlari ularning mualliflarini shaxsiy fikrlari hisoblanadi. Joriy tahlil o‘zi bilan savdoga qo‘llanmani taqdim etmaydi. RoboForex taqdim etilgan umumlashtirilgan maʼlumotlardan savdo tavsiyalarini qo‘llashda yuzaga kelishi mumkin bo‘lgan ish natijalari uchun javobgarlikni zimmasiga olmaydi.