
PepsiConing xalqaro biznesi PepsiConi qo‘llab-quvvatlamoqda – PEP aksiyalari prognozi
Shimoliy Amerikadagi qiyinchiliklarga qaramay, PepsiConing xalqaro biznesi o‘sishda davom etmoqda, kompaniya esa Dividend Aristocrat maqomini saqlab qolmoqda. PEP aksiyalari tahlili 134 USD qarshilikdan yuqoriga chiqilgandan so‘ng 145 USD tomon o‘sish salohiyatini ko‘rsatmoqda.
PepsiCo, Inc. (NASDAQ: PEP) Q3 2026ni daromad 5.6%ga oshib, 25.27 milliard USDga yetishi bilan yakunladi va tahlilchilar kutishlaridan yuqori natija ko‘rsatdi. Tuzatilgan aksiyaga to‘g‘ri keladigan foyda 2%ga oshib, 2.34 USDga yetdi, organik daromad o‘sishi esa oldingi chorakdagi 2.4%dan 3.1%gacha tezlashdi. Xalqaro biznes asosiy o‘sish drayveri bo‘lib qoldi, Shimoliy Amerikadagi ikkala bo‘linma esa organik daromad o‘sishini qayd etmadi.
Savdo oshganiga qaramay, tuzatilgan operatsion marja 17.3%dan 16.9%gacha pasaydi, bu xarajatlar bosimi saqlanib qolayotganini ko‘rsatadi.
Natijada rahbariyat 2026-yil uchun Core EPS o‘sishi prognozini avvalgi 5–7% diapazonining quyi chegarasiga yaqin o‘sish kutilmasidan 2.5–3.5%gacha pasaytirdi. Shunday qilib, PepsiCo biznesini kengaytirishda davom etmoqda, biroq rentabellikning tiklanishi avval kutilganidan ko‘proq vaqt olmoqda.
Ushbu maqolada PepsiCo, Inc. biznesi va daromad tuzilmasi ko‘rib chiqiladi, kompaniyaning choraklik natijalari tahlil qilinadi va PEP fundamental tahlili taqdim etiladi. Shuningdek, 2026-yil uchun PepsiCo aksiyalari bo‘yicha tahlilchilar prognozlari keltiriladi va PepsiCo aksiyalarining dinamikasi ko‘rib chiqilib, 2026-yil uchun PepsiCo, Inc. aksiyalari prognozi beriladi.
PepsiCo, Inc. haqida
PepsiCo, Inc. — oziq-ovqat, gazli ichimliklar va gazaklar ishlab chiqaruvchi va sotuvchi Amerika transmilliy korporatsiyasi. Uning portfeliga Cheetos, Gatorade, Lay’s, Mountain Dew, Pepsi, Quaker va Tropicana kabi mashhur brendlar kiradi. Kompaniya 1965-yilda The Pepsi-Cola Company va Frito-Lay birlashishi natijasida tashkil etilgan. 1972-yil 13-noyabrda PepsiCo, Inc. NYSEda ommaviy bozorga chiqdi va shu vaqtdan beri PEP belgisi ostida savdoga qo‘yilmoqda.
PepsiCo, Inc. asosiy daromad oqimlari
PepsiCo, Inc. oziq-ovqat, gazaklar va alkogolsiz ichimliklar ishlab chiqaradigan AQSh transmilliy kompaniyasidir. Uning portfeliga Pepsi, Lay’s, Doritos, Cheetos, Gatorade, Mountain Dew, Quaker va boshqa mashhur brendlar kiradi. Kompaniya 1965-yilda Pepsi-Cola va Frito-Lay birlashishi natijasida tashkil etilgan. PepsiCo aksiyalari NASDAQda PEP tickeri ostida savdo qilinadi.
2025-yildan beri PepsiCo oltita asosiy biznes segmenti bo‘yicha hisobot beradi:
- PepsiCo Foods North America (PFNA) – AQSh va Kanadada gazaklar, yormalar va boshqa oziq-ovqat mahsulotlarini ishlab chiqaradi va sotadi.
- PepsiCo Beverages North America (PBNA) – Shimoliy Amerikada alkogolsiz ichimliklarni ishlab chiqaradi va sotadi.
- International Beverages Franchise – kompaniyaning xalqaro ichimliklar franshiza biznesi, jumladan SodaStream.
- Europe, Middle East and Africa (EMEA) – Yevropa, Yaqin Sharq va Afrikada oziq-ovqat va ichimliklarni ishlab chiqaradi va sotadi.
- Latin America Foods – kompaniyaning Lotin Amerikasi bozorlaridagi oziq-ovqat biznesi.
- Asia Pacific Foods – kompaniyaning Osiyo-Tinch okeani mintaqasidagi, jumladan Hindiston va Xitoydagi oziq-ovqat biznesi.
Ushbu tuzilma PepsiCoga turli bozorlarda daromad olish va alohida hududlarga bog‘liqlikni kamaytirish imkonini beradi. Bu afzallik 2026-yilda ayniqsa yaqqol namoyon bo‘ldi, chunki xalqaro bo‘linmalar savdoni oshirishda davom etdi, Shimoliy Amerikada esa talab zaiflashdi.
PepsiCo, Inc. 2024-yil 3-chorak hisobot
2024-yil 8-oktabrda PepsiCo 3-chorak moliyaviy natijalarini e’lon qildi . Hisobotdagi asosiy raqamlar quyidagicha:
- Daromad: 23.32 mlrd AQSh dollari (-0.6%)
- Sof foyda: 2.93 mlrd AQSh dollari (-5.0%)
- Aksiyaga foyda (EPS): 2.13 AQSh dollari (-4.9%)
- Operatsion foyda: 3.87 mlrd AQSh dollari (-3.6%)
Segmentlar bo‘yicha daromad:
- Frito-Lay Shimoliy Amerika: 5.89 mlrd AQSh dollari (-1.2%)
- PepsiCo Beverages Shimoliy Amerika: 7.17 mlrd AQSh dollari (+0.1%)
- Quaker Foods Shimoliy Amerika: 648.00 mln AQSh dollari (-13.2%)
Hududlar bo‘yicha daromad:
- Lotin Amerikasi: 2.91 mlrd AQSh dollari (-4.6%)
- Yevropa: 3.94 mlrd AQSh dollari (+6.4%)
- Afrika, Yaqin Sharq va Sharqiy Osiyo: 1.55 mlrd AQSh dollari (-6.2%)
- Osiyo-Tinch okeani: 1.19 mlrd AQSh dollari (-1.4%)
PepsiCo boshqaruvi kompaniya qiyin sharoitlarga qaramay barqarorlikni namoyish etayotganini qayd etdi. 3-chorakdagi muhim masalalar orasida Salmonella bilan zararlanish ehtimoli tufayli Quaker mahsulotlarining qaytarib olinishi va ayrim xalqaro bozorlardagi geosiyosiy tangliklar bor edi.
CEO Ramon Laguarta kompaniya qat’iy xarajatlarni nazorat qilish va raqobatbardoshlikka doir investitsiyalarni davom ettirish hisobiga foydali bo‘lib qolayotganini ta’kidladi. Biroq, ushbu qiyinchiliklarni inobatga olgan holda, PepsiCo 4-chorak va 2024-yil yakuni bo‘yicha daromad prognozini qayta ko‘rib chiqdi. Endi daromad o‘sishi 4%lik oldingi prognozdan past bo‘lishi kutilmoqda, aksiyaga foyda (EPS) o‘sishi bo‘yicha prognoz esa kamida 8% darajasida qolmoqda. Shunga qaramay, PepsiCo 2024-yil bo‘yicha ijobiy istiqbolni saqlab qolmoqda.
Yillik moliyaviy natijalar yildan yilga pasaygan bo‘lsa-da, aksiyalar hisobotdan keyin ko‘tarildi.
PepsiCo, Inc. 2024-yil 4-chorak hisobot
2025-yil 3-fevral kuni PepsiCo Q4 2024 moliyaviy natijalarini e’lon qildi . Asosiy ko‘rsatkichlar:
- Daromad: 27.78 milliard USD (–0.2%)
- Sof foyda: 1.52 milliard USD (+15.4%)
- Aksiyaga to‘g‘ri keladigan foyda: 1.11 USD (+18.1%)
- Operatsion foyda: 2.25 milliard USD (+33.7%)
Segmentlar bo‘yicha daromad:
- Frito-Lay North America: 7.31 milliard USD (–2.1%)
- PepsiCo Beverages North America: 7.91 milliard USD (–2.1%)
- Quaker Foods North America: 874.00 million USD (–0.1%)
Hududlar bo‘yicha daromad:
- Lotin Amerikasi: 3.69 milliard USD (–6.9%)
- Yevropa: 4.47 milliard USD (+6.2%)
- Afrika, Yaqin Sharq va Sharqiy Osiyo: 2.03 milliard USD (+4.9%)
- Osiyo-Tinch okeani mintaqasi: 1.48 milliard USD (+2.1%)
Moliyaviy natijalarga bosim o‘tkazgan asosiy omillardan biri iste’molchilar afzalliklarining, ayniqsa Shimoliy Amerikada, o‘zgarishi bo‘ldi. Tuzli gazaklar va ichimliklarga talabning pasayishi ushbu segmentlar daromadiga ta’sir qildi. Biroq rahbariyat kompaniya mahsulot portfelini yangi tendensiyalarga faol moslashtirayotganini, jumladan iste’molchilarning sog‘lomroq oziq-ovqat variantlariga qiziqishi ortayotganini ta’kidladi. Shu nuqtai nazardan, PepsiCo iste’molchi afzalliklaridagi o‘zgarishni aks ettiruvchi Pepsi Zero Sugar va SunChips kabi mahsulotlarning muvaffaqiyatli chiqarilishini qayd etdi.
PepsiConing 2025-yil uchun istiqboli organik daromadning past bir xonali foizda o‘sishini va tuzatilgan aksiyaga to‘g‘ri keladigan foydaning o‘rta bir xonali foizda o‘sishini o‘z ichiga oldi, bu kompaniyaning kelajakdagi natijalari bo‘yicha mo‘tadil optimizmni aks ettirdi. Kompaniya shuningdek dividendni 5%ga oshirish va aksiyalarni qayta sotib olishni e’lon qildi, aksiyadorlarga jami taxminan 8.6 milliard USD qaytarish rejalashtirilgan.
PepsiCo, Inc. 2025-yil 1-chorak hisobot
2025-yil 24-aprel kuni PepsiCo Q1 2025 moliyaviy natijalarini e’lon qildi . Asosiy ko‘rsatkichlar:
- Daromad: 17.92 milliard USD (–1.8%)
- Sof foyda: 1.84 milliard USD (–10%)
- Aksiyaga to‘g‘ri keladigan foyda: 1.33 USD (–10%)
- Operatsion foyda: 2.58 milliard USD (–5%)
Segmentlar bo‘yicha daromad:
- International Beverages Franchise: 0.76 milliard USD (+3%)
- PepsiCo Beverages North America: 5.87 milliard USD (o‘zgarmagan)
- PepsiCo Foods North America: 6.21 milliard USD (–1%)
Hududlar bo‘yicha daromad:
- Yevropa, Yaqin Sharq va Afrika: 2.39 milliard USD (–2%)
- Latin America Foods: 1.67 milliard USD (–12%)
- Asia Pacific Foods: 1.02 milliard USD (–2%)
PepsiConing Q1 2025 natijalari kompaniya global savdo nizolari, iste’molchilar afzalliklarining o‘zgarishi va o‘zgaruvchan bozor sharoitlari bilan belgilanadigan murakkab muhitda qanday harakat qilayotganini ko‘rsatdi. Daromad yilma-yil 1.8%ga kamaydi, aksiyaga to‘g‘ri keladigan foyda esa 1.33 USD bo‘lib, tahlilchilar kutishlaridan biroz past chiqdi.
Natijalarga ta’sir qilgan asosiy omillardan biri tariflarning joriy etilishi, xususan Irlandiyadan alkogolsiz ichimlik konsentrati importiga 10% tarif va alyuminiy importiga 25% tarif bo‘ldi. Bu ishlab chiqarish xarajatlarini oshirib, marjalarga bosim o‘tkazdi va kompaniyani 2025-yil prognozini qayta ko‘rib chiqishga majbur qildi.
Butun 2025 moliyaviy yil uchun PepsiCo rahbariyati organik daromadning past bir xonali foizda o‘sishini va doimiy valyuta asosida tuzatilgan aksiyaga to‘g‘ri keladigan foyda taxminan o‘zgarmasligini kutdi.
PepsiCo, Inc. 2025-yil 2-chorak hisobot
2025-yil 17-iyul kuni PepsiCo 14-iyunda yakunlangan chorak bo‘yicha Q2 2025 moliyaviy natijalarini e’lon qildi . Asosiy ko‘rsatkichlar:
- Sof daromad: 22.73 milliard USD (+1.0%)
- Organik daromad o‘sishi: +2.1%
- Sof foyda: 1.26 milliard USD (–59%)
- Aksiyaga to‘g‘ri keladigan foyda: 0.92 USD (–58%)
- Operatsion foyda: 1.79 milliard USD (–56%)
Segmentlar bo‘yicha daromad:
- International Beverages Franchise: 1.39 milliard USD (+5%)
- PepsiCo Beverages North America: 6.87 milliard USD (+1%)
- PepsiCo Foods North America: 6.32 milliard USD (–2%)
Hududlar bo‘yicha daromad:
- Yevropa, Yaqin Sharq va Afrika: 4.47 milliard USD (+7%)
- Latin America Foods: 2.92 milliard USD (+6%)
- Asia Pacific Foods: 1.00 milliard USD (o‘zgarmagan)
PepsiConing Q2 2025 natijalari bozor kutishlaridan yuqori chiqdi. Organik daromad yilma-yil 2%ga o‘sdi, GAAP EPS esa Rockstar va Be & Cheery brendlari bilan bog‘liq 1.86 milliard USDlik nomoddiy aktivlarning bir martalik qadrsizlanishi sabab 0.92 USDgacha tushdi. O‘sish tarkibida narxlar asosiy hissa qo‘shuvchi bo‘lib qoldi, umumiy hajmlar esa zaif bo‘lib qoldi.
Shimoliy Amerikada avval kutilgan yaxshilanish amalga oshmadi. Oziq-ovqat biznesi zaif hajmlar sabab yilma-yil organik daromadning 2% pasayishini qayd etdi. Shimoliy Amerika ichimliklari 1%ga o‘sdi, hajm ketma-ket yaxshilandi va Pepsi hamda Pepsi Zero Sugar bozor ulushini oshirdi. AQShdan tashqaridagi natijalar kuchliroq bo‘ldi. International Beverages Franchise 5%ga, umumiy xalqaro ichimliklar biznesi esa Meksika, Braziliya, Germaniya, Polsha, Fransiya, Misr, Türkiye, Saudiya Arabistoni, Pokiston va Tailanddagi barqaror talab hisobiga 9%ga o‘sdi.
Kompaniya 2025-yil prognozini tasdiqladi: organik daromad past bir xonali foizda o‘sishi va doimiy valyuta asosida Core EPS taxminan o‘zgarmas bo‘lishi kutilmoqda. Valyuta bosimi kamaygani sabab yil uchun kutilayotgan salbiy valyuta ta’siri avvalgi –3 foiz punktdan –1.5 foiz punktgacha kamaytirildi, bu USDdagi Core EPS istiqbolini yaxshiladi. Kapitalni aksiyadorlarga qaytarish rejasi yil uchun 8.6 milliard USD darajasida o‘zgarmadi: 7.6 milliard USD dividendlar va 1.0 milliard USD aksiyalarni qayta sotib olish. Rahbariyat qiymat takliflariga e’tibor qaratish, portfelni soddalashtirish va One North America tashabbusini ilgari surish orqali Shimoliy Amerikada o‘sishni tiklashga e’tiborini saqlab qoldi, shu bilan birga qo‘shimcha ta’minot zanjiri xarajatlari va tarif xavflarini hisobga oldi; ularni samaradorlikni oshirish va daromadlarni boshqarish orqali qoplash kutilgan edi.
PepsiCo, Inc. Q3 2025 natijalari
9-oktabr kuni PepsiCo 6-sentabrda yakunlangan chorak bo‘yicha Q3 2025 moliyaviy natijalarini e’lon qildi va natijalar kutilganidan yuqori bo‘ldi. Asosiy ko‘rsatkichlar:
- Sof daromad: 23.94 milliard USD (+2.6%)
- Organik daromad o‘sishi: +1.3%
- Sof foyda: 2.60 milliard USD (–11%)
- Aksiyaga to‘g‘ri keladigan foyda: 1.90 USD (–11%)
- Operatsion foyda: 3.57 milliard USD (–8%)
Segmentlar bo‘yicha daromad:
- International Beverages Franchise: 1.29 milliard USD (o‘zgarmagan)
- PepsiCo Beverages North America: 7.32 milliard USD (+2%)
- PepsiCo Foods North America: 6.53 milliard USD (o‘zgarmagan)
Hududlar bo‘yicha daromad:
- Yevropa, Yaqin Sharq va Afrika: 5.02 milliard USD (+9%)
- Latin America Foods: 2.66 milliard USD (+2%)
- Asia Pacific Foods: 1.12 milliard USD (+2%)
Q3 2025da PepsiCo daromadi yilma-yil 2.6%ga oshib, 23.94 milliard USDga yetdi, tuzatilgan aksiyaga to‘g‘ri keladigan foyda esa 2.29 USDni tashkil etib, tahlilchilar kutishlaridan yuqori chiqdi. Biroq organik daromad o‘sishi atigi 1.3% bo‘ldi, bu kompaniya asosiy biznesida savdoni oshirishda qiyinchiliklarga duch kelishda davom etayotganini ko‘rsatadi. Xalqaro bo‘linmalar asosiy o‘sish drayveri bo‘lib qolib, Shimoliy Amerikadagi zaif natijalarni qopladi.
Segmentlar bo‘yicha natijalar turlicha bo‘ldi. Frito-Lay North Americada savdo hajmlari kamaydi, narxlarning oshishi esa zaif talabni faqat qisman qopladi. PepsiCo Beverages North America yaxshiroq natija ko‘rsatdi, bunga Gatorade, Mountain Dew va Zero Sugar savdosining o‘sishi yordam berdi.
Xalqaro biznes asosiy o‘sish drayveri bo‘lib qolmoqda. Lotin Amerikasida daromad 2%ga oshdi, Yevropa esa oldingi yil darajasida qoldi. AMEA kuchli o‘sishni qayd etdi, ayniqsa Hindiston, Saudiya Arabistoni va Xitoyda.
PepsiCo butun yil uchun ehtiyotkor prognozini saqlab qoldi, organik daromadning past bir xonali foizda o‘sishini va doimiy valyuta asosida aksiyaga to‘g‘ri keladigan foyda taxminan o‘zgarmasligini kutdi. Shu bilan birga, kutilayotgan salbiy valyuta ta’siri –1.5 foiz punktdan –0.5 foiz punktgacha kamaydi, bu 2025-yil Core EPS atigi 0.5%ga pasayishi mumkinligini va bu avvalgi kutishlardan yaxshilanish ekanini anglatadi.
PepsiCo, Inc. 2025-yil 4-chorak natijalari
3-fevral kuni PepsiCo 27-dekabrda yakunlangan chorak bo‘yicha Q4 2025 moliyaviy natijalarini e’lon qildi va natijalar kutilganidan yuqori bo‘ldi. Asosiy ko‘rsatkichlar:
- Sof daromad: 29.34 milliard USD (+5.6%)
- Organik daromad o‘sishi: +2.1%
- Sof foyda: 2.54 milliard USD (+67%)
- Aksiyaga to‘g‘ri keladigan foyda: 1.85 USD (+68%)
- Operatsion foyda: 3.56 milliard USD (+58%)
Segmentlar bo‘yicha daromad:
- International Beverages Franchise: 1.58 milliard USD (+2%)
- PepsiCo Beverages North America: 8.20 milliard USD (+2%)
- PepsiCo Foods North America: 8.31 milliard USD (–1%)
Hududlar bo‘yicha daromad:
- Yevropa, Yaqin Sharq va Afrika: 6.08 milliard USD (+5%)
- Latin America Foods: 3.68 milliard USD (+5%)
- Asia Pacific Foods: 1.49 milliard USD (+4%)
PepsiCo natijalari tahlilchilar kutishlaridan yuqori chiqib, mo‘tadil darajada kuchli natijalarni ko‘rsatdi. Daromad 29.34 milliard USDga yetib, 28.96 milliard USD prognozidan yuqori bo‘ldi, tuzatilgan aksiyaga to‘g‘ri keladigan foyda (Core EPS ) esa 2.26 USDni tashkil etib, kutilgan 2.24 USDdan yuqori chiqdi. Daromad o‘sishi tezlashdi, bunga asosiy bo‘linmalardagi savdoning yaxshilanishi, qulay valyuta harakatlari va Siete hamda Poppi kabi sotib olingan brendlar yordam berdi. Organik daromad 2.1%ga o‘sdi, bu savdoning mo‘tadil tiklanishini ko‘rsatdi.
2026-yilda rahbariyat talabni rag‘batlantirish uchun reklama xarajatlarini oshirishni rejalashtirdi. Yil uchun rahbariyat organik daromadning 2–4%ga o‘sishini, doimiy valyuta asosida Core EPSning 4–6%ga va valyuta harakatlari ta’sirini hisobga olganda Core EPSning 5–7%ga o‘sishini prognoz qildi. Kompaniya shuningdek yillik dividendni 4%ga oshirishini e’lon qildi, bu dividendlar oshirilgan ketma-ket 54-yil bo‘ldi.
PepsiCo, Inc. Q1 2026 moliyaviy natijalari
16-aprel kuni PepsiCo 21-martda yakunlangan chorak bo‘yicha Q1 2026 moliyaviy natijalarini e’lon qildi . Asosiy ko‘rsatkichlar:
- Sof daromad: 19.44 milliard USD (+8.5%)
- Organik daromad o‘sishi: +2.6%
- Sof foyda: 2.33 milliard USD (+27%)
- Aksiyaga to‘g‘ri keladigan foyda: 1.70 USD (+27%)
- Operatsion foyda: 3.21 milliard USD (+24%)
Segmentlar bo‘yicha daromad:
- International Beverages Franchise: 0.82 milliard USD (+9%)
- PepsiCo Beverages North America: 6.39 milliard USD (+9%)
- PepsiCo Foods North America: 6.33 milliard USD (+2%)
Hududlar bo‘yicha daromad:
- Yevropa, Yaqin Sharq va Afrika: 2.82 milliard USD (+18%)
- Latin America Foods: 1.93 milliard USD (+16%)
- Asia Pacific Foods: 1.14 milliard USD (+11%)
PepsiConing Q1 2026 natijalari bozor kutishlaridan yuqori chiqdi. Daromad 19.44 milliard USDni tashkil etib, 18.94 milliard USD prognozidan yuqori bo‘ldi, tuzatilgan aksiyaga to‘g‘ri keladigan foyda esa 1.61 USD bo‘lib, 1.55 USD konsensus bahosidan oshdi.
Organik daromad 2.6%ga o‘sib, talabning barqarorligini tasdiqladi.
Rahbariyat butun yil uchun prognozini tasdiqlab, organik daromadning 2–4% va sof daromadning 4–6%ga o‘sishini kutdi. Valyuta harakatlari ta’sirini hisobga olgan Core EPS o‘sishi 5–7% deb prognoz qilindi. Kompaniya shuningdek aksiyadorlarga 8.9 milliard USD qaytarishni rejalashtirdi, shundan 7.9 milliard USD dividendlar va 1 milliard USD aksiyalarni qayta sotib olishga to‘g‘ri keladi.
PepsiCo, Inc. Q2 2026 moliyaviy natijalari
9-iyul kuni PepsiCo 13-iyunda yakunlangan chorak bo‘yicha Q2 2026 moliyaviy natijalarini e’lon qildi. Asosiy ko‘rsatkichlar:
- Sof daromad: 24.18 milliard USD (+6.4%)
- Organik daromad o‘sishi: +2.4%
- Sof foyda: 2.98 milliard USD (+136%)
- Aksiyaga to‘g‘ri keladigan foyda: 2.18 USD (+137%)
- Operatsion foyda: 4.02 milliard USD (+125%)
Segmentlar bo‘yicha daromad:
- International Beverages Franchise: 1.52 milliard USD (+11%)
- PepsiCo Beverages North America: 7.24 milliard USD (+7%)
- PepsiCo Foods North America: 6.37 milliard USD (–2%)
Hududlar bo‘yicha daromad:
- Yevropa, Yaqin Sharq va Afrika: 4.98 milliard USD (+10%)
- Latin America Foods: 2.94 milliard USD (+15%)
- Asia Pacific Foods: 1.12 milliard USD (+12%)
PepsiConing Q2 2026 natijalari aralash bo‘ldi. Daromad 6.4%ga oshib, 24.18 milliard USDga yetdi va bozorning taxminan 23.97 milliard USD prognozidan yuqori bo‘ldi. Tuzatilgan foyda har bir aksiya uchun 2.20 USDni tashkil etdi, konsensus bahosi esa 2.21 USD edi. Organik daromad 2.4%ga o‘sdi, valyuta harakatlari umumiy daromad o‘sishiga taxminan 2.2 foiz punkt hissa qo‘shdi, sotib olishlar va aktivlarni sotish esa yana 1.8 foiz punkt qo‘shdi.
Xalqaro biznes asosiy o‘sish drayveri bo‘lib qoldi, ayniqsa Osiyoda natijalar kuchli bo‘lib, oziq-ovqat savdo hajmlari 10%ga oshdi. Shimoliy Amerikadagi natijalar zaifroq bo‘lib qoldi: Foods North America daromadi 2%ga kamaydi, savdo hajmlari esa deyarli o‘zgarmadi. Beverages North Americada organik daromad atigi 1%ga o‘sdi, ichimlik savdo hajmlari esa 4%ga kamaydi.
PepsiCo, Inc. Q3 2026 moliyaviy natijalari
8-oktabr kuni PepsiCo 5-sentabrda yakunlangan chorak bo‘yicha Q3 2026 moliyaviy natijalarini e’lon qildi. Asosiy ko‘rsatkichlar:
- Sof daromad: 25.27 milliard USD (+5.6%)
- Organik daromad o‘sishi: +3.1%
- Sof foyda: 3.07 milliard USD (+17%)
- Aksiyaga to‘g‘ri keladigan foyda: 2.23 USD (+17%)
- Operatsion foyda: 4.26 milliard USD (+19%)
Segmentlar bo‘yicha daromad:
- International Beverages Franchise: 1.40 milliard USD (+8%)
- PepsiCo Beverages North America: 7.71 milliard USD (+5%)
- PepsiCo Foods North America: 6.50 milliard USD (0%)
Hududlar bo‘yicha daromad:
- Yevropa, Yaqin Sharq va Afrika: 5.41 milliard USD (+8%)
- Latin America Foods: 3.02 milliard USD (+14%)
- Asia Pacific Foods: 1.23 milliard USD (+10%)
PepsiConing Q3 2026 natijalari savdo yaxshilanayotganini ko‘rsatdi, biroq rentabellik kutilganidan sekinroq tiklanayotganini ham tasdiqladi. Daromad yilma-yil 5.6%ga oshib, 25.27 milliard USDga yetdi va tahlilchilar prognozidan yuqori bo‘ldi. Tuzatilgan aksiyaga to‘g‘ri keladigan foyda 2.34 USD bo‘lib, atigi 2%ga oshdi. Valyuta harakatlari va sotib olishlar ta’sirini istisno qiladigan organik daromad 3.1%ga o‘sdi, oldingi chorakda bu 2.4% edi. Bu asosiy biznesning asta-sekin tezlashayotganini ko‘rsatadi.
Xalqaro bozorlar asosiy o‘sish drayveri bo‘lib qoldi. Osiyoda talab ayniqsa kuchli bo‘lib, oziq-ovqat savdo hajmlari 11%ga oshdi. Shu sabab xalqaro biznes kengayishda davom etib, PepsiCoga Shimoliy Amerikadagi zaif natijalarni qoplashga yordam berdi.
AQSh bozoridagi sharoit ancha murakkab bo‘ldi. PepsiCo Foods North America daromadi 6.50 milliard USD darajasida deyarli o‘zgarmadi. Kompaniya mijozlarni qaytarish uchun Lay’s va Doritos kabi mashhur mahsulotlarning ayrimlari narxini pasaytirganiga qaramay, savdo hajmlari oldingi yil darajasida qoldi. PepsiCo Beverages North America daromadi 5%ga oshib, 7.71 milliard USDga yetdi, biroq bu asosan sotib olishlar hisobiga bo‘ldi. Organik daromad deyarli o‘zgarmadi, ichimlik savdo hajmlari esa 2%ga kamaydi. Bu zaif iste’mol talabi muammosi hali hal etilmaganini ko‘rsatadi.
Rentabellikning pasayishi yana bir muammo bo‘lib qoldi. Daromad oshganiga qaramay, PepsiConing tuzatilgan operatsion marjasi 17.3%dan 16.9%gacha kamaydi. Xomashyo, ishlab chiqarish, logistika va reklama xarajatlarining oshishi biznesga bosim o‘tkazishda davom etdi. Kompaniya xarajatlarni qisqartirish dasturini allaqachon amalga oshirayotgan edi, biroq tejalgan mablag‘lar xarajatlar o‘sishini to‘liq qoplash uchun hali yetarli emas edi. Natijada tuzatilgan operatsion foyda atigi 3%ga o‘sdi, bu daromaddan ancha sekin. GAAP operatsion foyda esa asosan ayrim bir martalik omillarning qulay ta’siri sabab 19%ga oshdi.
Rahbariyat Shimoliy Amerika biznesining tiklanishi avval kutilganidan ko‘proq vaqt olishini tan oldi. PepsiCo xarajatlarni yana qisqartirish va ishlab chiqarish hamda mahsulot portfelini optimallashtirishni, shu bilan birga brendlarni targ‘ib qilish va yangi mahsulotlar ishlab chiqishga investitsiyalarni oshirishni rejalashtirdi. Biroq hisobotdagi asosiy salbiy omil kompaniyaning 2026-yil foyda prognozining pasaytirilishi bo‘ldi. Endi PepsiCo Core EPS o‘sishini 2.5–3.5% darajasida kutmoqda, avval esa 5–7% diapazonining quyi chegarasiga yaqin o‘sishni prognoz qilgan edi. Doimiy valyuta asosida Core EPS o‘sish prognozi 4–6% diapazonining quyi chegarasidan 1–2%gacha tushirildi. Kompaniya shuningdek organik daromadning taxminan 3% va umumiy daromadning taxminan 6%ga o‘sishini prognoz qildi.
Umuman olganda, PepsiCo natijalari kompaniya hali ham savdoni oshira olayotganini, biroq bu o‘sishni foydaning shunga yaqin o‘sishiga aylantira olmaganini ko‘rsatadi. Xalqaro biznes kuchli natijalarni ko‘rsatishda davom etmoqda, Shimoliy Amerikada esa savdo hajmlari zaif va xarajatlar marjalarga bosim o‘tkazishda davom etmoqda.
PEP fundamental tahlili va PepsiCo, Inc. aksiyalarining asosiy drayverlari
2026-yilda PepsiCo aksiyalari istiqboli ko‘p jihatdan Shimoliy Amerikadagi savdoning tiklanishi va kompaniyaning rentabellikni yaxshilash qobiliyatiga bog‘liq. Xalqaro bo‘linmalardagi barqaror o‘sishga qaramay, AQSh bozori asosiy muammolar manbai bo‘lib qolmoqda. PepsiCo ushbu muammolarni qanchalik muvaffaqiyatli hal qilayotganini baholash uchun uchta asosiy ko‘rsatkichdan foydalanish mumkin:
- PepsiCo Foods North America organik daromad o‘sishi
- PepsiCo Beverages North America organik daromad o‘sishi
- Core operatsion marja
PepsiCo Foods North America organik daromad o‘sishi Shimoliy Amerikadagi gazaklar va boshqa oziq-ovqat mahsulotlari savdosining natijalarini, valyuta harakatlari va sotib olishlar ta’sirini istisno qilgan holda, ko‘rsatadi. Bu uzoq davom etgan talab sekinlashuvidan keyin PepsiConing asosiy biznesi tiklanayotganini baholashga yordam beradi.
PepsiCo Beverages North America organik daromad o‘sishi Shimoliy Amerikadagi ichimliklar savdosining natijalarini, sotib olishlar va valyuta harakatlari ta’sirini istisno qilgan holda, ko‘rsatadi. Bu ko‘rsatkich PepsiCo uchun ayniqsa muhim, chunki mavjud biznesdagi savdo kam o‘ssa ham, yangi brendlarni sotib olish natijasida bo‘linmaning umumiy daromadi oshishi mumkin.
Core operatsion marja ayrim bir martalik omillar chiqarib tashlangandan keyin PepsiCo daromadining operatsion foyda sifatida qoladigan ulushini ko‘rsatadi. Bu ko‘rsatkich kompaniyaning xarajatlarni qisqartirish dasturi samaradorligini baholashga yordam beradi.
Shu sabab PepsiCo aksiyalari uchun eng qulay ssenariy Shimoliy Amerikadagi oziq-ovqat va ichimliklar savdosining bir vaqtda tiklanishi hamda operatsion marjaning yaxshilanishini nazarda tutadi. Bunday holda kompaniya nafaqat daromadni oshirishi, balki tuzatilgan foyda o‘sishini ham tezlashtirishi mumkin, bu PEP aksiyalarining o‘sishi uchun kuchliroq fundamental asos yaratadi.
Agar talab zaif bo‘lib qolsa va marjalar pasayishda davom etsa, hatto xarajatlarni muvaffaqiyatli qisqartirish ham aksiyalarning barqaror tiklanishini qo‘llab-quvvatlash uchun yetarli bo‘lmasligi mumkin.
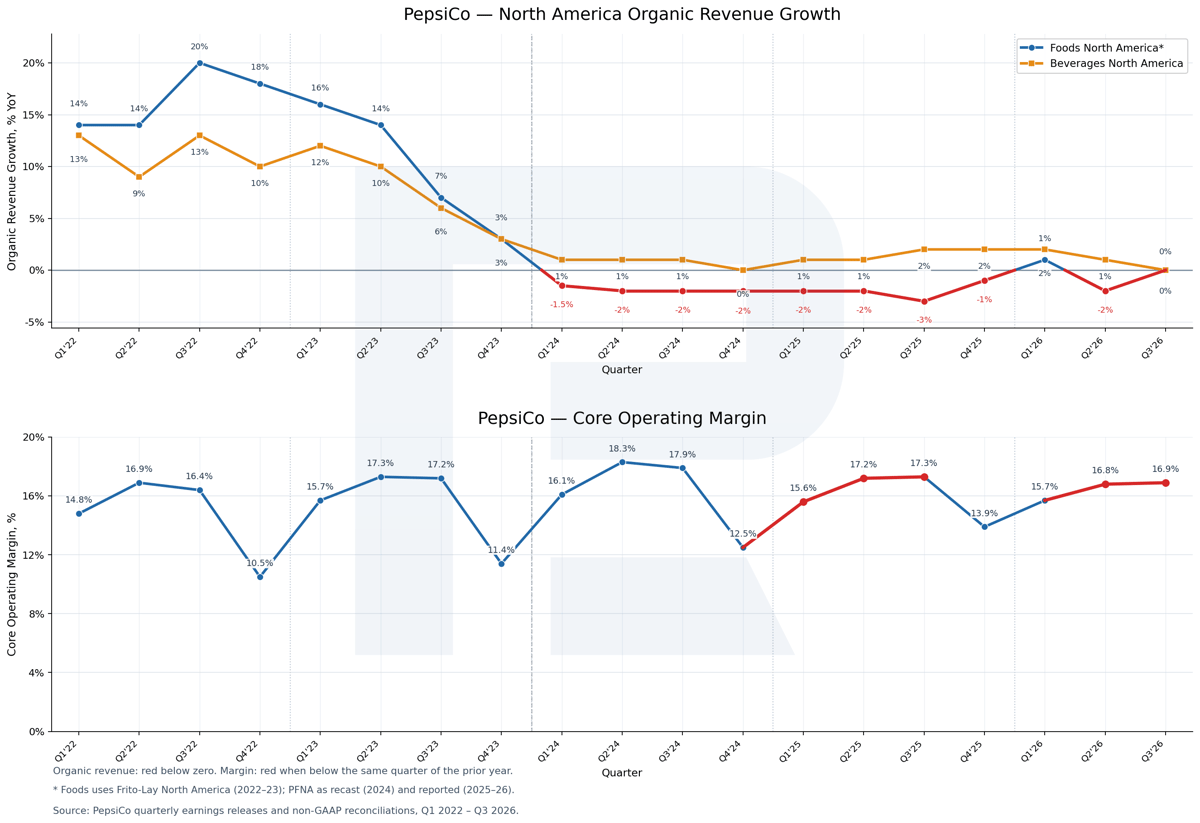
Grafiklar PepsiCo Shimoliy Amerikadagi savdoda hali barqaror tiklanishga erishmaganini ko‘rsatadi. 2022–2023-yillardagi kuchli o‘sishdan so‘ng PepsiCo Foods North America daromadi deyarli o‘sishdan to‘xtadi. Dastlabki belgilar gazaklarga talab yaxshilanayotganini ko‘rsatmoqda, biroq ayrim mahsulotlar narxini pasaytirish hali kompaniyaga daromad o‘sishiga qaytishga yordam bermadi.
PepsiCo Beverages North America natijalari yaxshiroq ko‘rinadi. Biroq o‘sishning katta qismi yangi brendlarni sotib olish bilan bog‘liq. Q3da organik daromad deyarli o‘zgarmadi, bu asosiy ichimliklar biznesi hali ham talab bilan bog‘liq muammolarga duch kelayotganini va yuqori daromad savdoning to‘liq tiklanganini hali anglatmasligini ko‘rsatadi.
Rentabellik ham qo‘shimcha xavotir uyg‘otmoqda. 2026-yil boshida yaxshilangandan so‘ng Core Operating Margin yana bosim ostida qoldi. Kompaniya xarajatlarni qisqartirmoqda va ishlab chiqarish samaradorligini oshirmoqda, biroq xomashyo, logistika va marketing xarajatlarining oshishi hozirgacha rentabellikning barqaror yaxshilanishiga to‘sqinlik qilmoqda.
Umuman olganda, PepsiConing fundamental ko‘rsatkichlari kompaniya Shimoliy Amerikadagi savdoni hali ham barqarorlashtirayotganini ko‘rsatadi. Uning ikkita eng yirik bo‘linmasidagi organik daromad o‘sishi deyarli to‘xtagan, operatsion marja esa bosim ostida qolmoqda. Talab yaxshilanayotganining dastlabki belgilar paydo bo‘ldi, biroq ular hali foyda o‘sishining tezlashishiga aylanmadi.
Biroq Shimoliy Amerikadagi zaif natijalar PepsiCo butun kompaniya bo‘ylab inqirozga duch kelayotganini anglatmaydi. Xalqaro bo‘linmalar kengayishda davom etib, umumiy daromad o‘sishini qo‘llab-quvvatlamoqda. Kompaniya shuningdek ijobiy erkin pul oqimini yaratishda davom etmoqda va dividend to‘lovlarini saqlab qolishi mumkin. 2026-yilda PepsiCo dividendini ketma-ket 54-yil oshirib, Dividend Aristocrat maqomini tasdiqladi.
Shu sabab PEP aksiyalari uchun eng qulay ssenariy Shimoliy Amerikadagi organik savdo o‘sishining tiklanishi va Core Operating Marginning yaxshilanishi bo‘lib qolmoqda. Bunday holatda xalqaro biznes kompaniyaning moliyaviy natijalarini qo‘llab-quvvatlashda davom etadi. Shu bilan birga, Shimoliy Amerika bo‘linmalaridagi yaxshilanish foyda o‘sishini tezlashtirishi va aksiyalarning o‘sishi uchun fundamental asos yaratishi mumkin.
PepsiCo, Inc. aksiyalari uchun 2026-yil ekspert prognozlari
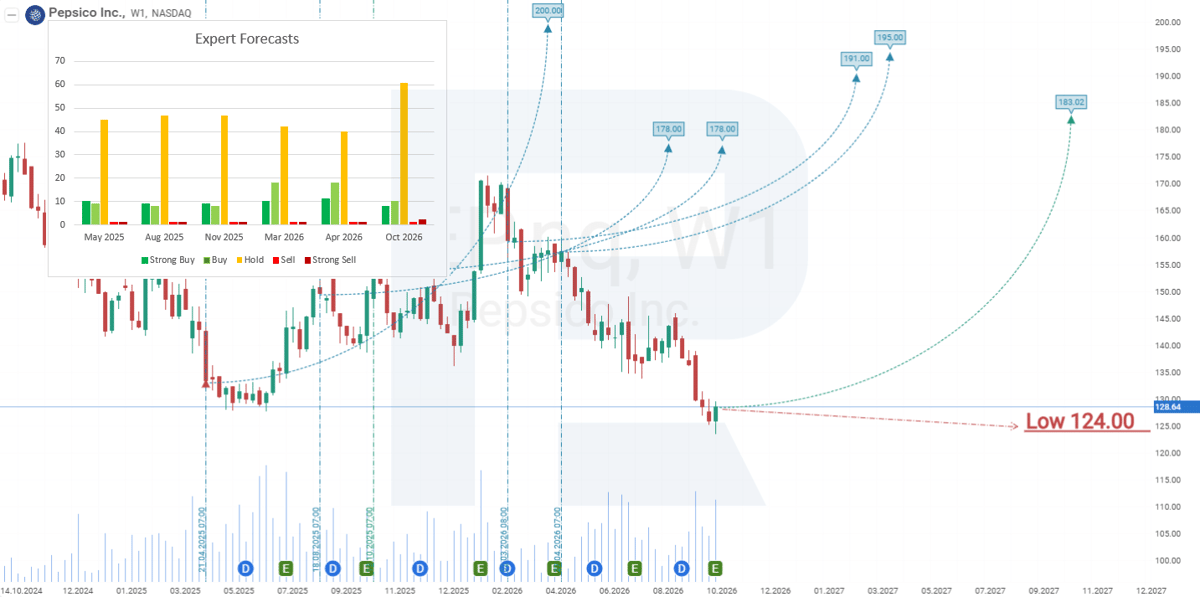
Quyidagi tahlilchilar prognozlari keyingi 12 oyga mo‘ljallangan. Yuqori va quyi chegaralar mos ravishda eng optimistik va eng pessimistik prognozlarni bildiradi. Ushbu baholar kompaniyaning yangi moliyaviy natijalari e’lon qilingandan keyin o‘zgarishi mumkin.
- Barchart : 23 tahlilchidan 5 nafari PepsiCo aksiyalarini Kuchli xarid, 17 nafari Ushlab turish va 1 nafari Kuchli sotish deb baholadi. Eng yuqori maqsadli narx 180 USD, eng pasti 124 USD.
- MarketBeat : 20 tahlilchidan 5 nafari aksiyalarni Xarid, 14 nafari Ushlab turish va 1 nafari Sotish deb baholadi. Eng yuqori maqsadli narx 183 USD, eng pasti 132 USD.
- TipRanks : 15 tahlilchidan 3 nafari aksiyalarni Xarid va 12 nafari Ushlab turish deb baholadi. Eng yuqori maqsadli narx 176 USD, eng pasti 133 USD.
- Stock Analysis : 24 tahlilchidan 3 nafari aksiyalarni Kuchli xarid, 2 nafari Xarid, 18 nafari Ushlab turish va 1 nafari Kuchli sotish deb baholadi. Eng yuqori maqsadli narx 169 USD, eng pasti 124 USD.
PepsiCo, Inc. aksiyalari narxi prognozi 2026-yil uchun
Maqola tayyorlangan paytda PEP aksiyalari 128 USD darajasida savdo qilinmoqda.
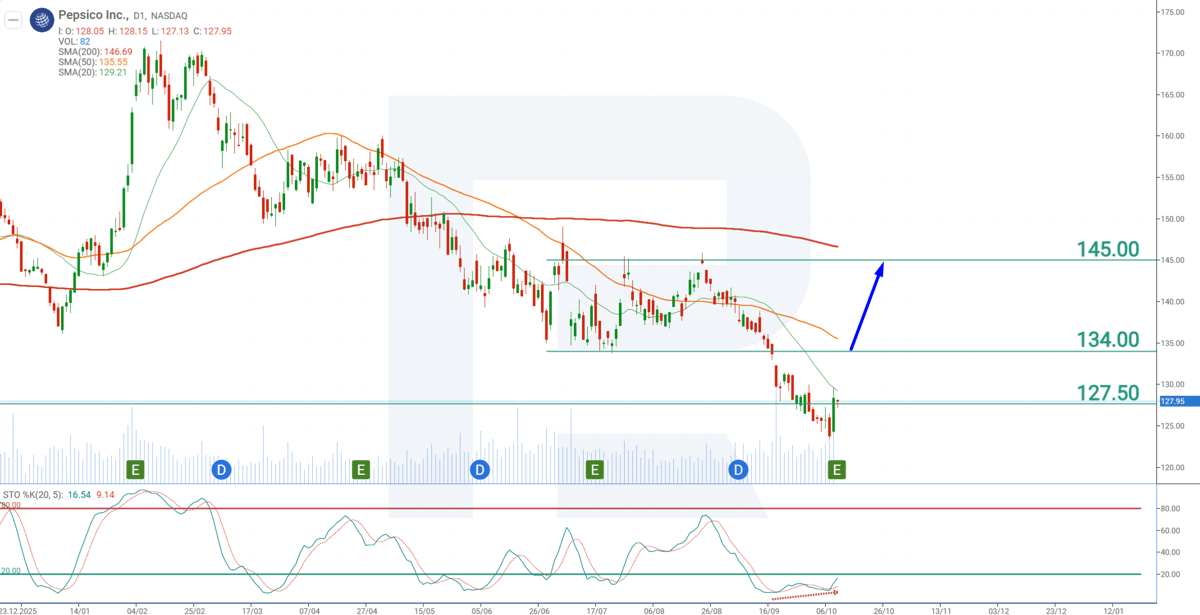
Kunlik taymfreymda PEP aksiyalari 200 davrlik harakatlanuvchi o‘rtachadan pastda savdo qilinmoqda, bu pasayish trendi ustun bo‘lib qolayotganini ko‘rsatadi. Biroq Stochastic ossillyatori chuqur haddan tashqari sotilgan hududda, shakllangan bullish convergence esa korreksion o‘sish salohiyatini ko‘rsatmoqda. Tiklanishga qo‘shimcha yordam 127.50 USD qo‘llab-quvvatlash darajasining yolg‘on buzilishidan keladi, bu savdo hajmlarining oshishi bilan birga kuzatildi. Bu narx 127 USDdan pastga tushganda xaridorlar mavjudligini ko‘rsatadi.
PepsiCo aksiyalarining fundamental tahlili kompaniya Shimoliy Amerikada savdo o‘sishini tiklashda qiyinchiliklarga duch kelayotganini, xalqaro biznesi esa kengayishda davom etayotganini ko‘rsatadi. Shu bilan birga, PepsiCo ijobiy erkin pul oqimini yaratishda davom etmoqda, bu unga biznesni rivojlantirishni moliyalashtirish va dividend to‘lovlarini saqlash imkonini beradi. Bu dividend daromadiga e’tibor qaratadigan investorlar uchun ayniqsa muhim. Shu sabab ayrim aksiyadorlar aksiyalar narxining joriy pasayishini yanada jozibador narxda pozitsiyalarini oshirish imkoniyati sifatida ko‘rishi mumkin.
PepsiConing fundamental barqarorligi, Stochasticning haddan tashqari sotilgan ko‘rsatkichlari va qo‘llab-quvvatlash yaqinidagi xarid qiziqishi belgilarining kombinatsiyasi PEP aksiyalarida korreksion o‘sish uchun sharoit yaratadi. Biroq ustun pasayish trendini hisobga olganda, qayrilish tasdiqlanmasdan oldin long pozitsiya ochish erta bo‘ladi. 134 USD qarshilikdan yuqoriga chiqish bunday signalni berishi va xarid faolligi kuchayayotganini ko‘rsatishi mumkin.
PEP bo‘yicha savdo g‘oyasi qarshilikdan yuqoriga chiqilgandan so‘ng 135 USDda Buy Stop orderini joylashtirishni nazarda tutadi. Korreksion o‘sish maqsadi 145 USD bo‘lib, Take Profit shu yerda o‘rnatiladi. Stop Loss 126 USDda joylashtiriladi. Narxning 126.50 USDdan pastga qaytishi xarid qiziqishi zaiflashayotganini ko‘rsatadi va pasayish trendi davom etishi ehtimolini oshiradi.
Buy Stop – 135.00
Take Profit – 145.00
Stop Loss – 126.00
Pozitsiyani boshqarish qoidasi. Narx prognoz maqsadigacha bo‘lgan umumiy masofaning 70%ini bosib o‘tgach, Stop Loss kirish darajasiga o‘rnatiladi. Shundan so‘ng himoya orderi narx ilgarilagan sari 5% masofani saqlagan holda moslashtiriladi. Pozitsiyani boshqarish Take Profit yoki Stop Loss darajasidan qaysi biri birinchi bo‘lib yetib kelsa, o‘sha darajada pozitsiya yopilguncha davom etadi.
Disclaimer: Ushbu maqola AI vositalari yordamida tarjima qilingan. Asl inglizcha matn ma’nosini saqlashga harakat qilingan bo‘lsa-da, ba’zi noaniqliklar yoki tushib qolgan joylar bo‘lishi mumkin; shubha tug‘ilganda asl manbaga murojaat qiling.
Moliya bozorlarining prognozlari ularning mualliflarini shaxsiy fikrlari hisoblanadi. Joriy tahlil o‘zi bilan savdoga qo‘llanmani taqdim etmaydi. RoboForex taqdim etilgan umumlashtirilgan maʼlumotlardan savdo tavsiyalarini qo‘llashda yuzaga kelishi mumkin bo‘lgan ish natijalari uchun javobgarlikni zimmasiga olmaydi.