
Meta aksiyalari prognozi: AI’ga investitsiyalar tezlashgani sari META aksiyalari o‘sishi mumkin
Meta daromadni oshirmoqda, biroq erkin pul oqimining deyarli barchasi sun’iy intellektga investitsiyalarga yo‘naltirilmoqda. 10% pasayishdan so‘ng META aksiyalari asosiy qarshilik darajasiga yaqinlashmoqda, tahlilchilar prognozlari esa 1,000 USD tomon o‘sish salohiyatini ko‘rsatmoqda.
Meta Platforms, Inc. (NASDAQ: META) Q2 2026 uchun aralash natijalarni e’lon qildi. Kompaniya daromadni 28% ga oshirib, 60.80 milliard USD ga yetkazdi, Family daily active people (DAP) esa 3.60 milliardga yetib, reklama platformasi va foydalanuvchilar bazasining barqarorligini tasdiqladi. Biroq rentabellik yomonlashdi: sof foyda 14% ga, EPS 13% ga kamaydi, xarajatlar esa yuridik xarajatlar, xodimlarni qisqartirish va AI infratuzilmasiga investitsiyalar sabab 55% ga oshdi.
Keyingi hisobot davri bo‘yicha prognoz aksiyalarga bosim qiluvchi asosiy omil bo‘lib qoldi. Q1 natijalaridan keyin Meta Q2 daromadini 58–61 milliard USD diapazonida kutgan edi va haqiqiy natija prognozning yuqori chegarasiga yaqin bo‘ldi. Q2 natijalaridan so‘ng kompaniya Q3 daromadini 61–64 milliard USD deb kutmoqda, biroq to‘liq yil xarajatlari va kapital xarajatlar (CapEx) prognozlarining quyi chegarasini ham oshirdi. Bu reklama biznesi o‘sishda davom etayotganini, biroq AI’ga investitsiyalar tobora ko‘proq kapital talab qilayotganini ko‘rsatadi.
Investorlar reaksiyasi salbiy bo‘ldi: hisobot e’lon qilingach, Meta aksiyalari 10% ga tushdi. Bozor EPS pasayishi, marjalarning qisqarishi, erkin pul oqimining keskin kamayishi va AI bilan bog‘liq xarajatlarning oshishiga e’tibor qaratdi. Biroq 5 avgustga kelib aksiyalar yo‘qotishlarini qoplab, hisobotdan oldingi darajalarga qaytdi. Bu investorlar Meta’ning uzoq muddatli investitsion g‘oyasidan voz kechmaganini, biroq AI’ga investitsiyalar foyda va erkin pul oqimini qanchalik tez qo‘llab-quvvatlay boshlashiga yanada diqqat bilan qarashlarini anglatadi.
Ushbu maqola Meta Platforms biznes modelini ko‘rib chiqadi, kompaniya daromadni qanday shakllantirishini tushuntiradi, choraklik moliyaviy natijalarini tahlil qiladi va META bo‘yicha fundamental tahlil beradi. Shuningdek, Meta aksiyalari uchun 2026 yilga tahlilchilar prognozlari keltiriladi va META aksiyalari dinamikasi texnik tahlil orqali o‘rganiladi, shu asosda Meta Platforms aksiyalarining 2026 yil uchun prognozi tuziladi.
Meta Platforms, Inc. haqida
Meta Platforms, avval Facebook nomi bilan tanilgan, 2004-yilda Mark Zuckerberg va uning Garvard sinfdoshlari Eduardo Saverin, Andrew McCollum, Dustin Moskovitz va Chris Hughes tomonidan asos solingan. Dastlab bu faqat Garvard talabalariga mo‘ljallangan ijtimoiy tarmoq edi, lekin tez orada tez sur’atlarda kengaydi va dunyodagi eng yirik kommunikatsiya platformalaridan biriga aylandi. Meta’ning asosiy faoliyati Facebook, Instagram va WhatsApp kabi ijtimoiy tarmoqlarni rivojlantirish, shuningdek, Reality Labs bo‘limi orqali virtual va kengaytirilgan reallik texnologiyalarini ilgari surishni o‘z ichiga oladi. Kompaniya metaverse rivojlanishiga katta e’tibor qaratmoqda, bu 2021-yilda qayta brendingida yaqqol aks etgan. Meta 2012-yil 18-mayda ommaviy kompaniya sifatida IPO o‘tkazgan va uning IPO’si tarixdagi eng yirik texnologik IPO’lardan biri sifatida qayd etilgan.
Meta Platforms, Inc.’ning asosiy moliyaviy oqimlari
Meta Platforms daromadi asosan quyidagi manbalardan kelib chiqadi:
- Advertising: ushbu segment kompaniyaning umumiy daromadining taxminan 98,5% ini tashkil qiladi. Meta reklamadan tushgan daromadni o‘z platformalari (Facebook, Instagram, Messenger va WhatsApp) orqali oladi, bu esa reklama beruvchilarga turli mezonlar — demografik ma’lumotlar, foydalanuvchi qiziqishlari va xatti-harakatlariga asoslangan holda auditoriyani nishonga olish imkonini beradi.
- Reality Labs: ushbu bo‘lim kompaniya daromadining kichikroq qismini Meta Quest (ilgari Oculus VR) brendi ostidagi apparat savdolari va shu bilan bog‘liq dasturiy mahsulotlardan, shu jumladan kontentdan hosil qiladi.
- Other revenue: bu Meta to‘lov tizimlaridan foydalanish uchun olinadigan to‘lovlarni (masalan, Marketplace platformalarida yoki ilovalarda), maxsus funksiyalar yoki mahsulotlarga pulli obunalarni hamda boshqa xizmatlardan tushadigan daromadlarni o‘z ichiga oladi. Bu manbalar reklama kabi muhim bo‘lmasa ham, ular ham kompaniyaning moliyaviy ko‘rsatkichlariga hissa qo‘shadi.
Shunday qilib, Meta Platforms’ning asosiy daromad manbai uning ijtimoiy platformalaridagi reklama hisoblanadi, undan keyin virtual reallik savdo va xizmatlaridan tushgan daromadlar va boshqa manbalardan tushgan qo‘shimcha mablag‘lar keladi.
Meta Platforms, Inc. 2024-yil 2-chorak hisobotі
Meta 2024-yilning 2-choragi uchun mustahkam moliyaviy natijalarni e’lon qildi. Quyida 2023-yilning shu davri bilan solishtirilgan raqamlar keltirilgan (https://investor.atmeta.com/investor-events/default.aspx):
- Revenue: 39,74 milliard USD (+22%)
- Net income: 13,46 milliard USD (+73%)
- Earnings per share: 5,16 USD (+73%)
- Operating margin: 38% (+900 basis points)
- Advertising revenue: 38,20 milliard USD (+21%)
- Revenue from Reality Labs: 353 million USD (+27%)
- Loss from Reality Labs: 4,50 milliard USD (+21%)
- Number of daily active users: 3,27 milliard (+7%)
- Costs and expenses: 24,22 milliard USD (+7%)
Reklama kompaniyaning asosiy daromad manbai bo‘lib qolmoqda va umumiy daromadning 96% ini tashkil etdi. Virtual va kengaytirilgan reallik (VR va AR) texnologiyalarini ishlab chiqishga ixtisoslashgan Reality Labs bo‘limi esa hozircha faqat zarar keltirmoqda. 2024-yilning 2-choragi natijalariga ko‘ra, Reality Labs’ning zarari 4,50 milliard USD ga yetib, 21% ga oshdi.
Meta Platforms, Inc. 2024-yil 3-chorak hisobotі
30-oktabr kuni Meta o‘zining 2024-yil 3-chorak hisobotini e’lon qildi. Quyida 2023-yilning shu davri bilan solishtirilgan asosiy ko‘rsatkichlar (https://investor.atmeta.com/investor-events/default.aspx):
- Revenue: 40,58 milliard USD (+19%)
- Net income: 15,68 milliard USD (+35%)
- Earnings per share: 6,03 USD (+37%)
- Operating margin: 43% (+300 basis points)
- Advertising revenue: 39,88 milliard USD (+18%)
- Reality Labs revenue: 270 million USD (+28%)
- Reality Labs loss: 4,40 milliard USD (+20%)
- Number of daily active users: 3,279 milliard (+5%)
- Costs and expenses: 23,24 milliard USD (+14%)
CEO Mark Zuckerberg daromad o‘sishini sun’iy intellekt (AI) rivojlanishi bilan izohladi, bu texnologiyalar kompaniya ilovalari va biznes jarayonlariga faol integratsiya qilinmoqda. U Meta AI muvaffaqiyatlari, Llama AI modeli ishga tushirilishi va AI asosidagi aqlli ko‘zoynaklar ishlab chiqilishini alohida ta’kidladi.
CFO Susan Li kompaniyaning prognozlarini ulashdi: 2024-yilning 4-choragi uchun daromad 45,00 milliard USD dan 48,00 milliard USD gacha bo‘lishi kutilmoqda. Shuningdek, kompaniyaning umumiy xarajatlar prognozi 2024-yil uchun qayta ko‘rib chiqilib, 96,00–98,00 milliard USD diapazoniga tushirildi (ilgari 96,00–99,00 milliard USD deb baholangan edi). Li Reality Labs bo‘limi (VR va AR yo‘nalishlari) operatsion yo‘qotishlari yilma-yil sezilarli darajada oshishini, chunki ekotizimni kengaytirishga qaratilgan rivojlantirish va investitsiyalar davom etayotganini ta’kidladi. Shuningdek, u 2025-yilda kapital xarajatlar sezilarli darajada ko‘payishi, jumladan infratuzilmalarga sarf oshishi kutilayotganini qo‘shimcha qildi.
Ham Zuckerberg, ham Li yuridik va tartibga soluvchi muammolar ko‘payayotganini, xususan Yevropa Ittifoqi va AQShda kompaniyaning biznesi va moliyaviy natijalariga sezilarli ta’sir ko‘rsatishi mumkinligini qayd etishdi.
Meta Platforms, Inc. 2024-yil 4-chorak daromadlar hisobotі
2025 yil 29 yanvar kuni Meta Q4 2024 moliyaviy natijalarini e’lon qildi. 2023 yilning mos davri bilan taqqoslangan asosiy ko‘rsatkichlar quyidagicha (https://investor.atmeta.com/investor-events/default.aspx):
- Daromad: 48.38 milliard USD (+21%)
- Sof foyda: 20.83 milliard USD (+49%)
- Bir aksiyaga foyda: 8.02 USD (+50%)
- Operatsion marja: 48% (+700 bazaviy punkt)
- Reklama daromadi: 46.78 milliard USD (+20%)
- Reality Labs daromadi: 1.08 milliard USD (+1%)
- Reality Labs zarari: 4.96 milliard USD (+6%)
- Kunlik faol foydalanuvchilar soni: 3.35 milliard (+5%)
- Xarajatlar: 25.02 milliard USD (+5%)
Hisobotga izohlarida Mark Zuckerberg Meta’ning sun’iy intellekt sohasidagi taraqqiyotini ta’kidladi va 2025 yil davomida ushbu texnologiyalarni kengaytirish bo‘yicha optimizm bildirdi. Kompaniya shaxsiylashtirilgan AI yordamchilari, kod yozish va ishga tushirishga qodir modellarni rivojlantirish hamda hisoblash infratuzilmasiga katta investitsiyalar kiritishga e’tibor qaratishda davom etdi.
Zuckerberg AI ko‘zoynaklar yo‘nalishini ham alohida ta’kidlab, 2025 yil uning tijoriy salohiyatini baholash uchun muhim yil bo‘lishi mumkinligini aytdi.
DeepSeek haqida gapirar ekan, u Xitoy kompaniyasining innovatsion ishlanmalarini tan oldi, biroq ularning Meta infratuzilma rejalariga ta’sirini baholash uchun hali erta ekanini ta’kidladi. Uning so‘zlariga ko‘ra, AI infratuzilmasiga katta investitsiyalar kiritish strategiyasi o‘zgarmadi, chunki Meta buni uzoq muddatli raqobat ustunligi deb biladi. Shuningdek, GPU’ga talab pasayishi ehtimoli yuqori emas edi, chunki Meta miqyosida ishlaydigan AI modellari hali ham katta hisoblash resurslarini talab qiladi.
Meta Platforms, Inc. 2025-yil 1-chorak daromadlar hisobotі
30 aprel kuni Meta 31 martda yakunlangan chorak uchun Q1 2025 moliyaviy hisobotini e’lon qildi. 2024 yilning mos davri bilan taqqoslangan asosiy ko‘rsatkichlar quyidagicha (https://investor.atmeta.com/investor-events/default.aspx):
- Daromad: 42.31 milliard USD (+16%)
- Sof foyda: 16.64 milliard USD (+35%)
- Bir aksiyaga foyda: 6.43 USD (+37%)
- Operatsion marja: 41% (+300 bazaviy punkt)
- Reklama daromadi: 41.39 milliard USD (+16%)
- Reality Labs daromadi: 0.41 milliard USD (-9%)
- Reality Labs zarari: 4.21 milliard USD (+16%)
- Family daily active people (DAP): 3.43 milliard (+6%)
- Xarajatlar: 24.76 milliard USD (+9%)
Meta 2025 yilni kuchli boshladi va tahlilchilar kutganidan yuqori natija ko‘rsatdi. Daromad 16% ga, bir aksiyaga foyda esa 35% ga oshdi. Reklama biznesi asosiy o‘sish drayveri bo‘lib qoldi: reklama narxlarining va ko‘rsatishlar sonining o‘sishi hisobiga reklama daromadi 16.2% ga oshdi. Meta foydalanuvchilar bazasi ham kengayishda davom etib, kunlik faol odamlar (DAP) soni 3.43 milliardga yetdi.
Kompaniya sun’iy intellektga katta hajmda investitsiya qilishni davom ettirdi. Meta 2025 yil uchun kapital xarajatlar (CapEx) prognozini avvalgi 60–65 milliard USD dan 64–72 milliard USD gacha oshirdi, qo‘shimcha investitsiyalar ma’lumotlar markazlari va AI loyihalari infratuzilmasiga yo‘naltirildi.
Q2 2025 uchun Meta 42.5–45.5 milliard USD diapazonida daromad prognoz qildi, bu tahlilchilar kutganiga mos edi. Shu bilan birga, rahbariyat Osiyo kompaniyalaridan reklama talabining pasayishi va kengroq makroiqtisodiy noaniqlikni o‘z ichiga olgan qisqa muddatli xavflarni ta’kidladi.
Meta Platforms, Inc. 2025-yil 2-chorak daromadlar hisobotі
30-iyul kuni Meta 2025-yil 2-chorak (30-iyunda yakunlangan davr) natijalarini e’lon qildi. Quyida 2024-yilning shu davri bilan solishtirilgan asosiy ko‘rsatkichlar (https://investor.atmeta.com/investor-events/default.aspx):
- Revenue: 47,52 milliard USD (+22%)
- Net income: 18,34 milliard USD (+36%)
- Earnings per share: 7,14 USD (+38%)
- Operating margin: 43% (+500 basis points)
- Advertising revenue: 46,56 milliard USD (+16%)
- Revenue from Reality Labs: 0,37 milliard USD (+5%)
- Loss from Reality Labs: 4,53 milliard USD (–1%)
- Family daily active people (DAP): 3,48 milliard (+6%)
- Costs and expenses: 27,07 milliard USD (+12%)
Meta Platforms 2025-yilning 2-choragida 47,52 milliard USD daromad qayd etdi, bu o‘tgan yilga nisbatan 22% o‘sishdir. Har bir aksiyaga moslangan daromad 7,14 USD bo‘ldi, bu o‘tgan yilning shu davriga nisbatan 38% yuqori va tahlilchilar kutgan 5,85–5,89 USD diapazonidan ancha yuqori. Operatsion foyda 20,44 milliard USD ga yetdi, operatsion marja esa 43% bo‘ldi, bu o‘tgan yilgi 38% dan 5 foiz punktga ko‘tarilgan.
Meta 2025-yilning 3-choragi uchun daromad prognozini 47,5–50,5 milliard USD diapazonida e’lon qildi. Kompaniya 4-chorakda yuqori taqqoslash bazasi tufayli o‘sish sur’atlari sekinlashishini kutmoqda. Shu bilan birga, yil yakuni uchun kapital xarajatlar prognozi 66–72 milliard USD gacha oshirildi va 2026-yilda ham AI infratuzilmasini kengaytirish va maxsus mutaxassislarni jalb qilish uchun yanada ko‘proq mablag‘ sarflanishi mumkinligiga ishora qilindi.
Meta Platforms, Inc. 2025-yil 3-choragi natijalari
2025 yil 29 oktyabr kuni Meta 30 sentyabrda yakunlangan chorak uchun Q3 2025 moliyaviy natijalarini e’lon qildi. 2024 yilning mos davri bilan taqqoslangan asosiy ko‘rsatkichlar quyidagicha (https://investor.atmeta.com/investor-events/default.aspx):
- Daromad: 51.24 milliard USD (+26%)
- Sof foyda: 2.71 milliard USD (–83%)
- Bir aksiyaga foyda: 1.05 USD (–83%)
- Operatsion marja: 40% (–300 bazaviy punkt)
- Reklama daromadi: 50.08 milliard USD (+26%)
- Reality Labs daromadi: 0.47 milliard USD (+74%)
- Reality Labs zarari: 4.43 milliard USD (0%)
- Family daily active people (DAP): 3.54 milliard (+8%)
- Xarajatlar: 30.71 milliard USD (+32%)
Meta Q3 2025 uchun rekord darajadagi 51.2 milliard USD daromad qayd etdi, bu bir yil avvalgidan 26% yuqori va bozor kutganidan yaxshi bo‘ldi. Operatsion foyda 18% ga oshdi, operatsion marja esa 40% darajasida yuqori bo‘lib qoldi. GAAP sof foydasi qariyb 16 milliard USD miqdoridagi bir martalik soliq xarajati sabab pasaydi, biroq bu moddani hisobga olmaganda chorak juda kuchli bo‘ldi.
Family of Apps segmenti yana asosiy o‘sish drayveri bo‘ldi. Daromad va reklama daromadi 26% ga, reklama ko‘rsatishlar 14% ga, bir reklamaning o‘rtacha narxi 10% ga oshdi, kunlik faol foydalanuvchilar (DAP) soni esa 3.54 milliardga yetdi. Reality Labs daromadi 74% ga oshib, 470 million USD ga yetdi, biroq segment zarar ko‘rishda davom etdi.
Asosiy xavf xarajatlarning o‘sishi bo‘lib qoldi. Meta AI infratuzilmasi va ma’lumotlar markazlariga investitsiyalar sabab to‘liq yil xarajatlar prognozini 116–118 milliard USD, kapital xarajatlar (CapEx) prognozini esa 70–72 milliard USD gacha oshirdi.
Meta rahbariyati Q4 2025 uchun ishonchli prognoz berdi va biznesning kuchli dinamikasi davom etishini ko‘rsatdi. Kompaniya 56–59 milliard USD daromad kutmoqda, bu yilma-yil 18–22% o‘sishga teng. Bunday sur’at reklama bozorining tiklanishi davom etayotganini va yirik brendlar hamda kichik biznes tomonidan barqaror talab borligini ko‘rsatadi.
Shu bilan birga, kompaniya Reality Labs segmenti Q4 daromadi Q3 bilan taqqoslaganda biroz pasayishini kutmoqda. Buning sababi Quest garnituralari savdosi Q3 da, distribyutor kanallari zaxiralar bilan to‘ldirilgan va yangi modellar ishga tushirilgan davrda cho‘qqiga chiqqanidir. Meta Q4 da savdolar barqarorlashishini kutadi, biroq segment asosiy o‘sish drayveriga aylanmaydi.
Meta Platforms, Inc. Q4 2025 natijalari
28 yanvar kuni Meta 31 dekabrda yakunlangan chorak uchun Q4 2025 natijalarini e’lon qildi. 2024 yilning mos davri bilan taqqoslangan asosiy ko‘rsatkichlar quyidagicha (https://investor.atmeta.com/investor-events/default.aspx):
- Daromad: 59.89 milliard USD (+24%)
- Sof foyda: 22.76 milliard USD (+9%)
- Bir aksiyaga foyda: 8.88 USD (+11%)
- Operatsion marja: 41% (–700 bazaviy punkt)
- Reklama daromadi: 58.14 milliard USD (+24%)
- Reality Labs daromadi: 0.96 milliard USD (–12%)
- Reality Labs zarari: 6.21 milliard USD (–12%)
- Family daily active people (DAP): 3.58 milliard (+7%)
- Xarajatlar: 35.15 milliard USD (+40%)
Meta Platforms’ning Q4 2025 natijalari tahlilchilar kutganidan yuqori bo‘ldi. Daromad yilma-yil 24% ga oshib, 59.89 milliard USD ga yetdi. Bunga reklama biznesining kuchayishi, Reels va Instagram’dagi faollikning ortishi va AI algoritmlari orqali monetizatsiyaning yaxshilanishi yordam berdi.
Bir aksiyaga foyda 8.88 USD ga yetib, 8.2 USD konsensus prognozidan yuqori bo‘ldi, sof foyda esa yilma-yil 9% ga o‘sib, 22.8 milliard USD ni tashkil etdi. Bu Meta infratuzilma va sun’iy intellektga investitsiyalar oshayotganiga qaramay, asosiy biznesining yuqori rentabelligini saqlab qolganini ko‘rsatdi.
Q1 2026 uchun rahbariyat 53.5–56.5 milliard USD daromad prognoz qildi. 2026 yil uchun jami xarajatlar asosan infratuzilma, bulutli xizmatlar va AI’ga investitsiyalar sabab 162–169 milliard USD bo‘lishi kutilgan. Shu bilan birga, kompaniya operatsion foyda 2025 yil darajasidan yuqori bo‘lishini kutdi.
Yevropa Ittifoqi va AQShdagi yuridik hamda tartibga soluvchi masalalar qo‘shimcha xavf manbai bo‘lib qoldi, jumladan Yevropa Komissiyasi bilan kelishilgan kamroq shaxsiylashtirilgan reklama taklifidagi o‘zgarishlar.
Meta Platforms, Inc. Q1 2026 moliyaviy natijalari
29 aprel kuni Meta 31 martda yakunlangan chorak uchun Q1 2026 natijalarini e’lon qildi. 2025 yilning mos davri bilan taqqoslangan asosiy ko‘rsatkichlar quyidagicha (https://investor.atmeta.com/investor-events/default.aspx):
- Daromad: 56.31 milliard USD (+33%)
- Sof foyda: 26.77 milliard USD (+61%)
- Bir aksiyaga foyda: 10.44 USD (+62%)
- Operatsion marja: 41% (0 bazaviy punkt)
- Reklama daromadi: 55.02 milliard USD (+33%)
- Reality Labs daromadi: 0.40 milliard USD (-2%)
- Reality Labs zarari: 4.03 milliard USD (bir yil avvalgi 4.21 milliard USD zarar bilan taqqoslaganda)
- Family daily active people (DAP): 3.56 milliard (+4%)
- Xarajatlar: 33.44 milliard USD (+35%)
Meta Platforms’ning Q1 2026 natijalari kutilganidan kuchliroq bo‘ldi. Daromad 33% ga oshib, 56.31 milliard USD ga yetdi va tahlilchilar konsensusidagi 55.45 milliard USD prognozidan yuqori bo‘ldi. Reklama biznesi asosiy o‘sish drayveri bo‘lib qoldi: reklama daromadi 55.02 milliard USD ga yetdi, reklama ko‘rsatishlar 19% ga, bir reklamaning o‘rtacha narxi esa 12% ga oshdi.
Sun’iy intellekt ham natijalarni qo‘llab-quvvatladi. 8 milliondan ortiq reklama beruvchi Meta’ning AI vositalaridan reklama yaratish uchun foydalanayotgan edi, video yaratish texnologiyasining dastlabki sinovlari esa konversiya darajasi 3% ga oshganini ko‘rsatdi. Shu bilan birga, sof foyda 8.03 milliard USD miqdoridagi bir martalik soliq imtiyozi bilan qisman qo‘llab-quvvatlandi, shu sabab EPS o‘sishini to‘liq operatsion deb hisoblab bo‘lmaydi.
Q2 2026 uchun Meta 58–61 milliard USD daromad prognoz qildi. Kompaniyaning 2026 yil xarajatlar prognozi 162–169 milliard USD darajasida o‘zgarishsiz qoldi, kapital xarajatlar (CapEx) prognozi esa komponentlar narxining oshishi va ma’lumotlar markazlariga sarflarning ko‘payishi sabab 125–145 milliard USD gacha ko‘tarildi.
Meta Platforms, Inc. Q2 2026 moliyaviy natijalari
29 iyul kuni Meta Platforms 30 iyunda yakunlangan chorak uchun Q2 2026 moliyaviy natijalarini e’lon qildi. Asosiy ko‘rsatkichlar 2025 yilning mos davri bilan taqqoslaganda quyidagicha (https://investor.atmeta.com/investor-events/default.aspx):
- Daromad: 60.80 milliard USD (+28%)
- Sof foyda: 15.85 milliard USD (–14%)
- Bir aksiyaga foyda: 6.18 USD (–13%)
- Operatsion marja: 31% (–1200 bazaviy punkt)
- Erkin pul oqimi: 784 million USD (–91%)
Segmentlar bo‘yicha daromad:
- Reklama daromadi: 59.36 milliard USD (+27%)
- Family of Apps: 60.37 milliard USD (+28%)
- Reality Labs: 431 million USD (+16%)
- Boshqa daromad: 1.01 milliard USD (+73%)
- Family daily active people (DAP): 3.60 milliard (+3%)
- Xarajatlar: 42.03 milliard USD (+55%)
Meta Platforms’ning Q2 2026 natijalari aralash bo‘ldi. Daromad yilma-yil 28% ga oshib, 60.8 milliard USD ga yetdi va bozor konsensusidagi 60.3 milliard USD dan biroz yuqori bo‘ldi. Biroq suyultirilgan bir aksiyaga foyda 6.18 USD ni tashkil etib, konsensus prognozidan 14% va bir yil avvalgi natijadan 13% past bo‘ldi. Hisobot e’lon qilingach, Meta aksiyalari 9.2% ga tushdi, chunki investorlar xarajatlarning keskin o‘sishi, marjaning pasayishi va zaif erkin pul oqimiga e’tibor qaratdi.
Q1 natijalaridan keyin berilgan prognoz bilan taqqoslaganda, rahbariyat xarajatlar va kapital xarajatlar (CapEx) diapazonlarining quyi chegaralarini oshirdi. Meta endi 2026 yil xarajatlarini 165–169 milliard USD deb kutmoqda, avvalgi prognoz 162–169 milliard USD edi. Kapital xarajatlar prognozi 125–145 milliard USD dan 130–145 milliard USD gacha qayta ko‘rib chiqildi. Bundan tashqari, yilning qolgan qismi uchun kutilayotgan soliq stavkasi 13–16% dan 15–17% gacha oshdi. Shu bilan birga, kompaniya to‘liq yil operatsion foydasi 2025 yil darajasidan yuqori bo‘lishi haqidagi kutishini saqlab qoldi.
Xarajatlar prognozining oshishi qisman bir martalik moddalar, jumladan 2.4 milliard USD yuridik xarajatlar va taxminan 8,000 xodim uchun 1.2 milliard USD ishdan bo‘shatish to‘lovlari bilan bog‘liq bo‘ldi. Ushbu moddalarni hisobga olmaganda, operatsion foyda ancha kuchliroq bo‘lardi. Biroq bozor hisobotdagi ko‘rsatkichlarga qaraydi: xarajatlar 55% ga oshgan bir paytda daromad 28% ga o‘sdi. Natijada operatsion marja 43% dan 31% gacha tushdi.
Kapital xarajatlar prognozining oshirilishi Meta sun’iy intellekt infratuzilmasiga agressiv investitsiya qilishni davom ettirish niyatida ekanini ham ko‘rsatadi. Faqat Q2 davomida kompaniya serverlar, uskunalar va ma’lumotlar markazlariga 31.1 milliard USD investitsiya qildi. Q3 daromadi bo‘yicha 61–64 milliard USD prognoz ikki xonali o‘sishning davom etishini ko‘rsatadi, biroq bu investorlarning xarajatlar yanada oshishi haqidagi xavotirlarini bartaraf etish uchun yetarli bo‘lmadi. Meta’ning asosiy o‘sish drayveri hamon reklama biznesidir.
Reklama daromadi 27% ga oshib, 59.4 milliard USD ga yetdi. Reklama ko‘rsatishlar soni 14% ga, bir reklamaning o‘rtacha narxi esa 12% ga oshdi. Kompaniya katta til modellarini (LLM) Instagram va Facebook tavsiya tizimlariga integratsiya qilishda davom etib, kontent tavsiyalari, reklama targeting va reklama samaradorligini yaxshilamoqda. Advantage+ platformasi ham kengaymoqda, uning vositalari reklama materiallarini yaratish uchun generativ AI’dan foydalanadi. Bunday yechimlardan foydalanuvchi kichik bizneslar soni 9 millionga yetdi.
Shu bilan birga, Meta WhatsApp monetizatsiyasini bosqichma-bosqich kengaytirmoqda. Family of Apps segmentidagi reklamaga bog‘liq bo‘lmagan daromad ilk bor 1 milliard USD dan oshib, pulli xabarlar va obunalar hisobiga yilma-yil 73% ga o‘sdi. Threads oyiga 500 million faol foydalanuvchiga yetdi, aqlli ko‘zoynaklar savdosining o‘sishi esa Quest garnituralariga zaif talabni qisman qopladi. Bu yo‘nalishlar hajmi bo‘yicha Meta reklama biznesi bilan hali tenglasha olmaydi, biroq vaqt o‘tishi bilan kompaniyaning an’anaviy reklamaga qaramligini kamaytirishi mumkin.
Hisobotning asosiy zaif tomoni pul oqimining yomonlashuvi bo‘ldi. Erkin pul oqimi 91% ga, 9 milliard USD dan 784 million USD gacha kamaydi, chunki kapital xarajatlar operatsion pul oqimidan ancha tez o‘sdi. Bu Meta’ning asosiy biznesi pul yaratishni to‘xtatganini anglatmaydi. Aksincha, kompaniya yaratadigan pul oqimining deyarli barchasi hozir AI infratuzilmasini rivojlantirishga yo‘naltirilayotganini ko‘rsatadi.
Reality Labs ham bosim manbai bo‘lib qolmoqda. Bo‘linma chorak davomida 4.6 milliard USD operatsion zarar qayd etdi, jami zararlar esa 90 milliard USD dan oshdi. Aqlli ko‘zoynaklar savdosining o‘sishi ijobiy signal, biroq segment moliyaviy natijalarini sezilarli yaxshilash uchun hozircha yetarli emas. Ijtimoiy tarmoqlarning yoshlarga ehtimoliy salbiy ta’siri bilan bog‘liq yuridik xatarlar ham saqlanmoqda. Hisobot choragida Meta ushbu xarajatlarni qoplash uchun 2.4 milliard USD ajratdi.
Foydalanuvchilar o‘sishi ham asta-sekin sekinlashmoqda. Family daily active people (DAP) soni 3% ga oshib, 3.6 milliardga yetdi, oldingi chorakda esa o‘sish 4% edi. Kompaniya foydalanuvchilar bazasi allaqachon juda katta bo‘lgani uchun uni yanada kengaytirish tobora qiyinlashmoqda. Shu sabab Meta’ning kelajakdagi o‘sishi bir foydalanuvchiga to‘g‘ri keladigan daromad, reklama samaradorligi va yangi monetizatsiya kanallarini rivojlantirishga tobora ko‘proq bog‘liq bo‘ladi.
Kompaniya balansi kuchli bo‘lib qolmoqda: 90.3 milliard USD naqd pul va likvid investitsiyalar 83.7 milliard USD qarzdan yuqori. Shunga qaramay, qarzning oshishi va infratuzilma loyihalarini moliyalashtirish uchun tashqi hamkorlarning jalb etilishi Meta’ning AI strategiyasi qanchalik kapital talab qilayotganini ko‘rsatadi.
Umuman olganda, hisobot Meta’ning asosiy biznesi kuchini tasdiqladi, shu bilan birga AI strategiyasining oshib borayotgan xarajatlarini ko‘rsatdi. Reklama algoritmlari monetizatsiyani yaxshilashda davom etmoqda, WhatsApp sezilarli daromad bera boshladi, Threads va aqlli ko‘zoynaklar esa qo‘shimcha o‘sish imkoniyatlarini yaratmoqda. Biroq xarajatlarning oshishi, operatsion marjaning pasayishi va erkin pul oqimining deyarli yo‘qolishi kompaniya moliyaviy natijalarini kamroq prognoz qilinadigan qiladi.
Qisqa muddatda Meta aksiyalari bosim ostida qolishi mumkin, chunki bozor sun’iy intellektga rekord investitsiyalar foyda va pul oqimining barqaror o‘sishiga aylanishini ko‘rsatuvchi aniqroq dalillarni kutmoqda. O‘rta muddatda asosiy omil kompaniyaning yangi infratuzilmani reklama vositalari, korporativ AI agentlari va boshqa pulli mahsulotlar orqali monetizatsiya qila olish qobiliyati bo‘ladi.
Uzoq muddatli investorlar uchun Meta 3.6 milliard foydalanuvchi, kuchli reklama biznesi va o‘z AI ekotizimi tufayli jozibador investitsion g‘oya bo‘lib qolmoqda. Biroq joriy natijalar yuqori o‘zgaruvchanlik va marjaga qo‘shimcha bosim xavfini ko‘rsatadi. Erkin pul oqimi tiklanishi va xarajatlar barqarorlashishining aniqroq belgilari paydo bo‘lmaguncha, mavjud pozitsiyalarni sezilarli oshirmasdan saqlab turish eng ehtiyotkor yondashuv bo‘lib ko‘rinadi.
Meta Platforms, Inc. uchun asosiy baholash multiplikatorlari tahlili
Quyidagi jadvalda Meta Platforms’ning Q2 2026 yakunidagi asosiy baholash multiplikatorlari 565 USD aksiya narxi asosida hisoblangan holda keltirilgan.
| Multiple | Nimani ko‘rsatadi | Qiymat | Izoh |
|---|---|---|---|
| P/E (TTM) | O‘tgan 12 oy davomidagi har 1 AQSh dollari foydaning narxi | 21.13 | ⬤ Bunday foyda o‘sishini ko‘rsatayotgan kompaniya uchun foydaga nisbatan baholash jozibador ko‘rinadi. |
| P/S (TTM) | Yillik 1 AQSh dollari daromadning narxi | 6.30 | ⬤ Daromadga nisbatan baholash yuqori darajada qolmoqda, biroq savdolarning kuchli o‘sishi ustamani qisman oqlaydi. |
| EV/Sales (TTM) | Korxona qiymati (EV)ning daromadga nisbati, qarzlarni ham hisobga olgan holda | 6.28 | ⬤ Kompaniyaning sof naqd pul pozitsiyasi hisobga olinsa, kuchli o‘sish istiqboliga ega biznes uchun baholash maqbul ko‘rinadi. |
| P/FCF (TTM) | Har 1 AQSh dollari erkin pul oqimining narxi | 37.99 | ⬤ Kapital xarajatlarning keskin o‘sishi sabab erkin pul oqimiga nisbatan baholash qimmat ko‘rinadi. |
| FCF Yield (TTM) | Aksiyadorlar uchun erkin pul oqimining rentabelligi | 2.63% | ⬤ Erkin pul oqimi rentabelligi mo‘tadil darajada qolmoqda. |
| EV/EBITDA (TTM) | EV ning EBITDA ga nisbati | 13.06 | ⬤ Yuqori marja va kuchli o‘sishga ega kompaniya uchun EBITDA ga nisbatan baholash mo‘tadil ko‘rinadi. |
| EV/EBIT (TTM) | EV ning operatsion foydaga (EBIT) nisbati | 16.48 | ⬤ Operatsion foydaga nisbatan baholash yetarlicha qulay ko‘rinadi. |
| P/B | Aksiyalar narxining balans qiymatiga nisbati | 5.51 | ⬤ Balans qiymatiga nisbatan ustama yuqori, biroq bu Meta’ning yuqori rentabelligi bilan izohlanadi. |
| Forward P/E | Oldinga yo‘naltirilgan narx/foyda (P/E) koeffitsienti | 17.42 | ⬤ Kutilayotgan foydaga asoslangan baholash jozibador ko‘rinadi. |
| Net Debt/EBITDA | Qarz yuklamasining EBITDA ga nisbati | -0.06 | ⬤ Kompaniyada sof naqd pul pozitsiyasi va juda kuchli balans mavjud. |
| Interest Coverage (TTM) | Operatsion foydaning foiz xarajatlariga nisbati | 50.08 | ⬤ Foiz xarajatlari juda katta zaxira bilan qoplanmoqda. |
Meta Platforms baholash multiplikatorlari bo‘yicha xulosa
Q2 2026 natijalaridan so‘ng Meta foydaga nisbatan mo‘tadil baholangan kuchli o‘sish tarixini saqlab qolmoqda. P/E taxminan 21x, EV/EBIT qariyb 16.5x va Forward P/E taxminan 17.4x darajasida bo‘lib, baholash nuqtayi nazaridan jozibador ko‘rinadi. Asosiy zaiflik — erkin pul oqimi: kompaniya AI infratuzilmasiga investitsiyalarni keskin oshirmoqda, bu esa pul oqimi yaratishga allaqachon sezilarli ta’sir ko‘rsatmoqda.
Yuqoriroq xavfga tayyor investorlar uchun Meta’ning joriy baholanishi jozibador ko‘rinadi. Reklama biznesi tez o‘sishda davom etmoqda, foydalanuvchilar bazasi juda katta, balans kuchli va qarz biznesga sezilarli bosim qilmaydi. Biroq investitsion g‘oya endi Meta AI uchun oshirilgan kapital xarajatlar tezroq daromad o‘sishi, yuqoriroq foyda va qo‘shimcha monetizatsiya imkoniyatlariga aylanishini isbotlay olishiga bog‘liq. Agar bu tasdiqlansa, joriy multiplikatorlar asosli ko‘rinadi. Aks holda, erkin pul oqimining davom etayotgan zaifligi sabab bozor aksiyalarga bosimni davom ettirishi mumkin.
Meta Platforms, Inc. aksiyalari bo‘yicha 2026-yil uchun ekspert prognozlari
- Barchart: 54 tahlilchidan 44 nafari Meta Platforms aksiyalarini Kuchli xarid, 2 nafari Xarid va 8 nafari Ushlab turish deb baholaydi. Eng yuqori maqsadli narx 1,000 USD, eng pasti 580 USD.
- MarketBeat: 46 tahlilchidan 38 nafari aksiyalarni Xarid, 8 nafari esa Ushlab turish deb baholaydi. Eng yuqori maqsadli narx 1,000 USD, eng pasti 595 USD.
- TipRanks: 44 tahlilchidan 39 nafari aksiyalarni Xarid, 5 nafari esa Ushlab turish deb baholaydi. Eng yuqori maqsadli narx 1,000 USD, eng pasti 580 USD.
- Stock Analysis: 62 tahlilchidan 47 nafari Meta Platforms aksiyalarini Kuchli xarid, 8 nafari Xarid va 7 nafari Ushlab turish deb baholaydi. Eng yuqori maqsadli narx 1,000 USD, eng pasti 580 USD.
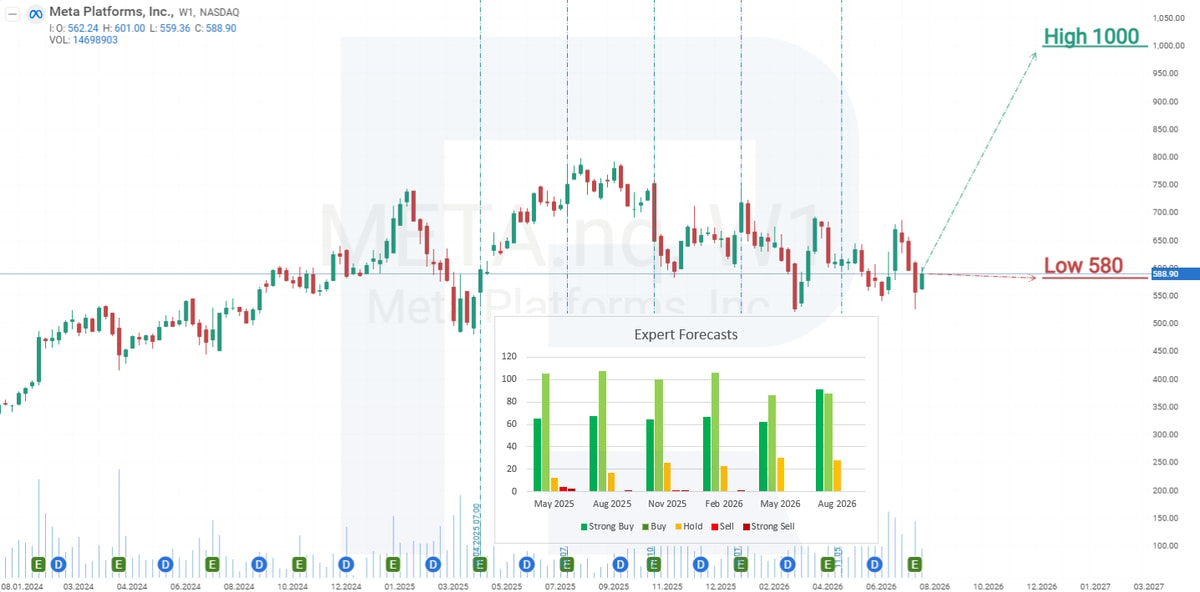
Meta Platforms, Inc. aksiyalari narxi bo‘yicha 2026-yil prognozi
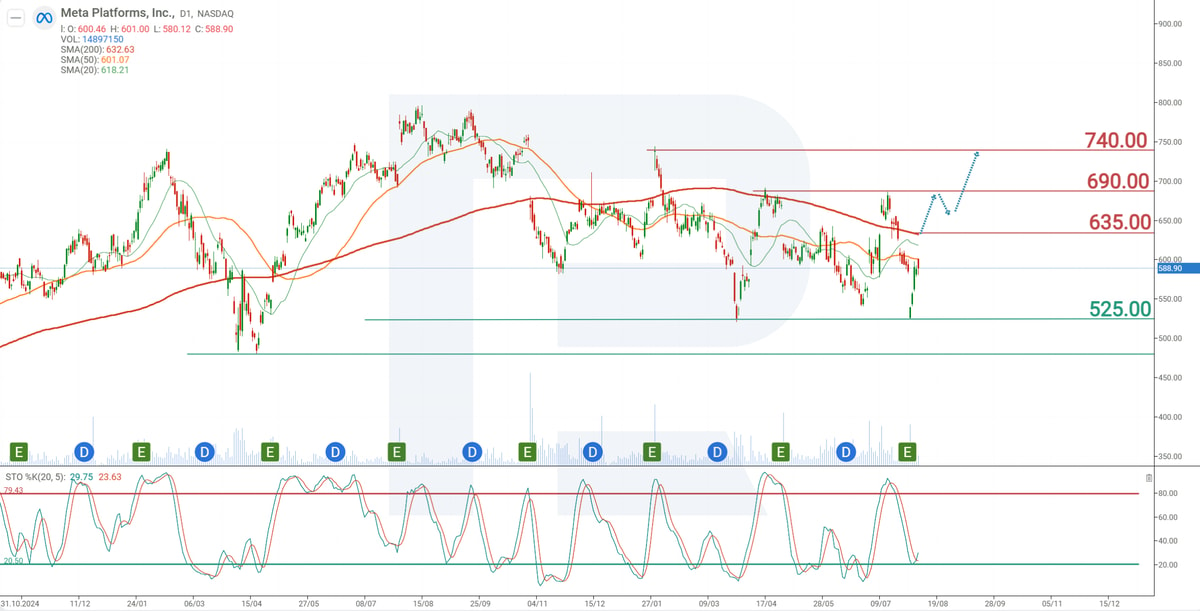
2025 yil oktyabridan beri META aksiyalari 200 davrlik Moving Average’dan pastda savdo qilmoqda, bu ustun pasayuvchi trend saqlanib qolayotganini ko‘rsatadi. Biroq 2026 yil martida 525 USD atrofida minimum shakllangach, aksiyalar bu darajaga qaytmadi. 525 USD qo‘llab-quvvatlash darajasiga keyingi har bir pasayish narxning tiklanishi bilan yakunlandi, bu xaridorlarning barqaror qiziqishi va ushbu daraja yaqinida aksiyalarga kuchli talab borligini ko‘rsatadi.
25 iyundan 15 iyulgacha META aksiyalarining o‘sishi 200 davrlik Moving Average’dan vaqtincha yuqoriga chiqishga olib keldi va xarid qilish impulsi kuchayayotganining ilk belgisi bo‘ldi. 6 avgust holatiga ko‘ra aksiyalar yana shu darajaga yaqinlashmoqda. Uning ustida mustahkamlanish pasayuvchi trend zaiflashayotganini tasdiqlashi va tiklanishning davom etish ehtimolini oshirishi mumkin. Qo‘shimcha ijobiy signal Stochastic indikatoridan kelmoqda: u haddan tashqari sotilgan hududga yaqinlashmoqda, bu aksiya narxining tiklanish ehtimolini yanada oshiradi. META aksiyalarining joriy dinamikasiga asoslanib, 2026 yil uchun ehtimoliy harakat ssenariysi quyida keltirilgan.
Meta Platforms aksiyalari bo‘yicha prognoz 635 USD darajasidagi 200 davrlik Moving Average’dan yuqoriga yorib o‘tishni, so‘ng 690 USD qarshilik darajasiga ko‘tarilishni nazarda tutadi. Agar bu daraja buzilsa, aksiya narxi 740 USD tomon o‘sishni davom ettirishi mumkin.
Pozitsiyani boshqarish: aksiya prognoz qilingan yo‘nalishda 6% harakat qilgach, Stop Loss kirish darajasiga ko‘chirilishi kerak. Shundan so‘ng himoya stopi narxdan 6% masofani saqlagan holda kuzatib borilishi lozim.
Disclaimer: Ushbu maqola AI vositalari yordamida tarjima qilingan. Asl inglizcha matn ma’nosini saqlashga harakat qilingan bo‘lsa-da, ba’zi noaniqliklar yoki tushib qolgan joylar bo‘lishi mumkin; shubha tug‘ilganda asl manbaga murojaat qiling.
Moliya bozorlarining prognozlari ularning mualliflarini shaxsiy fikrlari hisoblanadi. Joriy tahlil o‘zi bilan savdoga qo‘llanmani taqdim etmaydi. RoboForex taqdim etilgan umumlashtirilgan maʼlumotlardan savdo tavsiyalarini qo‘llashda yuzaga kelishi mumkin bo‘lgan ish natijalari uchun javobgarlikni zimmasiga olmaydi.