
JPMorgan aksiyalari 2026-yil 3-chorak natijalaridan so‘ng o‘sish salohiyatini saqlab qolmoqda
JPMorgan sof foiz daromadi va kreditlash hajmini oshirishda davom etmoqda, biroq xarajatlarning o‘sishi foyda o‘sishini cheklamoqda. 2027-yil uchun ijobiy prognoz JPM aksiyalarini qo‘llab-quvvatlamoqda, 344 USD qarshilik darajasidan yuqoriga chiqish esa keyingi o‘sishga ishora qilishi mumkin.
JPMorgan Chase & Co. (NYSE: JPM) 2026-yil 3-choragini asosiy biznes yo‘nalishlaridagi o‘sish bilan yakunladi. Daromad 8% ga oshib, 50,9 milliard USD ga yetdi, bir aksiyaga to‘g‘ri keladigan foyda esa 5,57 USD ni tashkil etdi. Yirik bir martalik zararni hisobga olmaganda, bir aksiyaga foyda 5,75 USD bo‘ldi, bu tahlilchilar kutganidan past. Sof foiz daromadining ko‘payishi, kreditlash hajmining kengayishi va kredit yo‘qotishlarining kamayishi natijalarni qo‘llab-quvvatladi. Shu bilan birga, xodimlar, texnologiya va marketing xarajatlari daromaddan tezroq oshib, foyda o‘sishini chekladi.
Bank 2027-yilda sof foiz daromadi taxminan 107 milliard USD bo‘lishini kutmoqda, bu 2026-yilga oid taqqoslanadigan prognozdan 10% yuqori.
Ushbu maqolada JPMorgan Chase & Co. faoliyati haqida umumiy ma’lumot va JPM aksiyalarining fundamental tahlili beriladi. Bankning choraklik natijalari ko‘rib chiqilib, turli davrlardagi moliyaviy ko‘rsatkichlarni solishtirish imkoniyati yaratiladi. Shuningdek, JPMorgan Chase & Co. aksiyalari dinamikasi va JPM bo‘yicha texnik tahlil yoritiladi; ular 2026-yil ikkinchi yarmi uchun JPMorgan Chase & Co. aksiyalari prognoziga asos bo‘ladi.
JPMorgan Chase & Co. haqida
JPMorgan Chase & Co. o‘z ildizlarini 1799-yilda tashkil etilgan Bank of the Manhattan Company’dan oladi. Zamonaviy konglomerat uzoq konsolidatsiya tarixi davomida shakllangan bo‘lib, yakunda 2000-yilda Chase Manhattan Corporation va J.P. Morgan & Co. o‘rtasidagi qo‘shilish bilan yakun topgan. Kompaniya IPO o‘tkazmagan, balki ketma-ket qo‘shilish va sotib olishlar orqali shakllangan. Shunga qaramay, JPMorgan Chase aksiyalari Nyu-York fond birjasida JPM tegi ostida ro‘yxatga olingan.
JPMorgan Chase keng ko‘lamli moliyaviy xizmatlarni taqdim etadi, jumladan investitsion va tijorat bankchiligi, chakana bank xizmatlari, aktivlar va boylikni boshqarish, hamda risk va to‘lovlarni boshqarish yechimlari. U aktivlar bo‘yicha AQShdagi eng yirik bank va yetakchi investitsion, tijorat va chakana bank institutlaridan biridir. Global miqyosda kompaniya investitsion va moliyaviy xizmatlar sohasida yetakchi o‘rinni egallaydi va tizimli jihatdan muhim moliya instituti sifatida tasniflanadi.
JPMorgan Chase & Co.’ning asosiy daromad oqimlari
JPMorgan Chase & Co. daromadi bir necha asosiy manbalardan shakllanadi:
- Consumer & Community Banking: eng yirik daromad segmenti bo‘lib, chakana bankchilikdan tushumlarni o‘z ichiga oladi; bular kreditlar va depozitlar bo‘yicha foizlar, kredit karta to‘lovlari, bankomat komissiyalari va jismoniy shaxslar hamda kichik bizneslar uchun boshqa bank xizmatlarini qamrab oladi.
- Corporate & Investment Bank: investitsion bankchilik xizmatlaridan tushadigan daromad; masalan, aksiyalar va obligatsiyalar joylashtirish bo‘yicha komissiyalar, qo‘shilish va qo‘shib olishlar (M&A) uchun maslahat haqlari, shuningdek kapital bozorlaridagi savdo faoliyatidan (qimmatli qog‘ozlar va aksiyalar) tushumlar.
- Commercial Banking: o‘rta va yirik bizneslarga ko‘rsatiladigan xizmatlardan daromad, jumladan kreditlar, pul oqimini boshqarish va boshqa tijorat bank xizmatlari.
- Asset & Wealth Management: institutsional va jismoniy mijozlar uchun investitsiyalarni boshqarishdan tushum, jumladan aktivlarni boshqarish bo‘yicha to‘lovlar, depozit hisobvaraqlaridan yechimlar va boshqa investitsiyaga oid daromadlar.
- Net Interest Income: kreditlar va investitsiyalardan olingan foizlar bilan depozitlar bo‘yicha to‘langan foizlar o‘rtasidagi farqdan olinadigan foyda.
JPMorgan Chase daromadi chakana bankchilikdan tortib investitsion bankchilikkacha bo‘lgan keng doiradagi moliyaviy xizmatlar bo‘yicha yuqori diversifikatsiyaga ega. Bunday diversifikatsiya bankka o‘z daromad oqimini o‘zgaruvchan bozor sharoitlarida ham barqaror ushlab turishga imkon beradi.
JPMorgan Chase & Co. 2024-yil 3-chorak natijalari
Banklar odatda har chorak yakunida daromadlarini birinchi bo‘lib e’lon qiladilar. JPMorgan Chase & Co.’ning 2024-yil 3-chorak natijalari quyidagicha, 2023-yilning shu davri bilan solishtirilgan holda keltirilgan:
- Daromad: 43,3 mlrd AQSh dollari (+6%)
- Sof foyda: 12,9 mlrd AQSh dollari (−2%)
- Aksiya boshiga foyda (EPS): 4,37 AQSh dollari (+1%)
- Sof foiz daromadi: 23,5 mlrd AQSh dollari (+3%)
- Consumer & Community Banking daromadi: 17,8 mlrd AQSh dollari (−3%)
- Commercial & Investment Bank daromadi: 17,0 mlrd AQSh dollari (+8%)
- Asset & Wealth Management daromadi: 5,4 mlrd AQSh dollari (+9%)
- Korporativ daromad: 3,1 mlrd AQSh dollari (+97%)
- Boshqaruv ostidagi aktivlar: 3,9 trln AQSh dollari (+23%)
- Mijoz aktivlari: 5,7 trln AQSh dollari (+23%)
Natijalar bo‘yicha izohda JPMorgan Chase rahbariyati bank murakkab iqtisodiy muhitga qaramay barqaror ishlashda davom etayotganini ta’kidladi. 2024-yil 3-chorak daromadi kutilganidan yuqori bo‘ldi, biroq kredit yo‘qotishlari uchun zaxiralar ko‘paygani sababli sof foyda biroz kamaydi. CFO Jeremi Barnum iste’molchilar hali ham kuchli moliyaviy holatda ekanini va zaxiralar o‘sishi kredit portfelining kengayishi bilan bog‘liq, kredit sifatining yomonlashuvi bilan emasligini aytdi.
Bank 2024-yil 4-chorakda sof foiz daromadi (NII) bosqichma-bosqich kamayishini, 2025-yil o‘rtalarida eng past darajaga tushishini, so‘ngra kredit portfeli kengayishi va kredit kartalari aylanmasi ortishi bilan tiklanishini kutgan. Bank, shuningdek, geosiyosiy muhitning yomonlashuvi, AQSh byudjetidagi katta taqchillik va mavjud savdo bitimlaridagi o‘zgarishlarni potentsial xavf sifatida qayd etdi.
JPMorgan Chase & Co. 2024-yil 4-chorak natijalari
JPMorgan Chase & Co. o‘zining 2024-yil 4-chorak statistikasini 2025-yil 15-yanvarda e’lon qildi. Bank rahbariyati prognoziga muvofiq, chorak davomida sof foiz daromadi 2% ga kamaydi. Quyida 2023-yilning shu davri bilan solishtirilgan asosiy ko‘rsatkichlar keltirilgan (https://www.jpmorganchase.com/ir ):
- Daromad: 42,8 mlrd AQSh dollari (+11%)
- Sof foyda: 14,0 mlrd AQSh dollari (+50%)
- Aksiya boshiga foyda (EPS): 4,81 AQSh dollari (+58%)
- Sof foiz daromadi: 23,0 mlrd AQSh dollari (−2%)
- Consumer & Community Banking daromadi: 18,4 mlrd AQSh dollari (−6%)
- Commercial & Investment Bank daromadi: 17,6 mlrd AQSh dollari (+18%)
- Asset & Wealth Management daromadi: 5,8 mlrd AQSh dollari (+13%)
- Korporativ daromad: 2,0 mlrd AQSh dollari (+13%)
- Boshqaruv ostidagi aktivlar: 4,0 trln AQSh dollari (+18%)
- Mijoz aktivlari: 5,9 trln AQSh dollari (+18%)
Bank raisi va bosh direktori Jeymi Daymon barcha biznes segmentlari kuchli natijalar ko‘rsatganini aytdi. Corporate and Investment Bank (CIB) segmentida mijoz faolligi yuqori bo‘ldi. To‘rt chorak ketma-ket to‘lov to‘lovlari ikki xonali o‘sishni ko‘rsatdi, bu esa rekord yillik to‘lov daromadiga hissa qo‘shdi. Chakana bankchilik esa iste’molchi bank xizmatlaridan aktivlarni boshqarishgacha bo‘lgan barcha yo‘nalishlarda yangi mijozlarni jalb qilishda davom etdi – 2024-yilda deyarli ikki millionta yangi hisob ochildi.
Daymon bank barqaror balansga ega ekanini ta’kidladi: 547 mlrd AQSh dollari miqdorida yo‘qotishlarni qoplash quvvati va 1,4 trln AQSh dollari naqd hamda likvid aktivlar mavjud. U AQSh iqtisodiyotini barqaror deb baholab, ishsizlik darajasi pastligi va iste’molchi sarf-xarajatlari barqarorligini qayd etdi. Shu bilan birga, u ikki asosiy xavfni ta’kidladi: kelajakdagi xarajatlarning inflyatsion ta’siri va geosiyosiy beqarorlik.
JPMorgan Chase & Co. 2025-yil uchun bozor faoliyatini hisobga olmagan holda sof foiz daromadini 90 mlrd AQSh dollari atrofida prognoz qildi, bu 2024-yilga nisbatan 2 mlrd dollarga kam.
Bank 2025-yilda xarajatlarni taxminan 95,0 mlrd AQSh dollari atrofida bo‘lishini kutilmoqda, bu 2024-yilga nisbatan 3,9 mlrd dollarga ko‘pdir. Rahbariyat xarajatlarning o‘sishini inflyatsiya bilan izohladi.
JPMorgan Chase & Co. 2025-yil 1-chorak natijalari
2025-yil 11-aprelda JPMorgan Chase & Co. 2025-yil 1-chorak moliyaviy natijalarini e’lon qildi . Quyida 2024-yilning shu davri bilan taqqoslangan asosiy ko‘rsatkichlar:
- Daromad: 45,3 milliard USD (+8%)
- Sof foyda: 14,6 milliard USD (+9%)
- Bir aksiyaga foyda (EPS): 5,07 USD (+14%)
- Sof foiz daromadi: 23,4 milliard USD (+1%)
- Consumer & Community Banking daromadi: 18,3 milliard USD (+4%)
- Commercial & Investment Bank daromadi: 19,7 milliard USD (+12%)
- Asset & Wealth Management daromadi: 5,7 milliard USD (+12%)
- Corporate daromadi: 2,3 milliard USD (+5%)
- Boshqaruvdagi aktivlar: 4,1 trillion USD (+15%)
- Mijozlar aktivlari: 6,0 trillion USD (+15%)
JPMorgan Chase & Co. 2025-yil 1-choragida Wall Street kutganidan yuqori, kuchli natijalarni qayd etdi. Investitsiya bankchiligi va savdo operatsiyalari o‘sishning asosiy omili bo‘ldi: investitsiya bankchiligi komissiyalari 12% ga, savdo daromadi 21% ga oshdi, jumladan aksiyalar savdosidan rekord darajadagi 3,8 milliard USD daromad olindi.
2025-yil yanvardan aprelgacha JPM aksiyalari kuchli choraklik natijalarga qaramay 5% dan ortiq pasaydi, bu bozor ehtiyotkorligini aks ettirdi. Biroq uzoq muddatli investitsiyalarni qo‘llab-quvvatlovchi omillar ham mavjud edi.
Birinchidan, JPMorgan global tarmoq, barqaror pul oqimi va diversifikatsiyalangan biznes modeliga ega tizimli ahamiyatli bank bo‘lib qolmoqda. U iqtisodiy siklning turli bosqichlarida — o‘sish, turg‘unlik yoki retsessiyada — foyda oladigan sanoqli banklardan biridir.
Ikkinchidan, JPM dividend daromadliligi doim yuqori bo‘lib, 2025-yil aprel holatiga ko‘ra yiliga taxminan 2,5–3% ni tashkil etdi. Rahbariyat dividend to‘lovlarini muntazam oshirish strategiyasini davom ettirmoqda, bu daromadga yo‘naltirilgan investorlar uchun aksiyalarni jozibador qiladi.
Uchinchidan, bank o‘z aksiyalarini faol qayta sotib olmoqda. 2025-yil 1-choragida JPMorgan Chase & Co. kapitalni qaytarish siyosatini davom ettirib, 7,1 milliard USD lik aksiyalarni qayta sotib oldi.
JPMorgan Chase & Co. 2025-yil 2-chorak natijalari
2025-yil 15-iyulda JPMorgan Chase & Co. 2025-yil 2-chorak moliyaviy natijalarini e’lon qildi . Quyida 2024-yilning shu davri bilan taqqoslangan ko‘rsatkichlar:
- Daromad: 45,7 milliard USD (–10%)
- Sof foyda: 15,0 milliard USD (–17%)
- Bir aksiyaga foyda (EPS): 5,24 USD (–14%)
- Sof foiz daromadi: 23,3 milliard USD (+2%)
- Consumer & Community Banking daromadi: 18,8 milliard USD (+6%)
- Commercial & Investment Bank daromadi: 19,5 milliard USD (+9%)
- Asset & Wealth Management daromadi: 5,8 milliard USD (+10%)
- Corporate daromadi: 1,5 milliard USD (–85%)
- Boshqaruvdagi aktivlar: 4,3 trillion USD (+18%)
- Mijozlar aktivlari: 6,4 trillion USD (+19%)
Daromad va sof foyda kamayganiga qaramay, JPMorgan Chase & Co. 2025-yil 2-chorak moliyaviy natijalari tahlilchilar kutganidan yuqori bo‘ldi. Sof foyda 15,0 milliard USD, bir aksiyaga foyda 5,24 USD bo‘lib, kutilgan 4,96 USD atrofidagi darajadan oshdi. Daromad 45,7 milliard USD bo‘lib, konsensus prognozidan biroz yuqori chiqdi. Ayniqsa ikki segment ajralib turdi: Commercial & Investment Bank daromadi 9% ga oshdi, sof foydasi 6,7 milliard USD ga yetdi; bunga savdo daromadining 15% ga va investitsiya bankchiligi komissiyalarining 7% ga ko‘payishi yordam berdi. Asset & Wealth Management ham kuchli o‘sdi: boshqaruvdagi aktivlar 18% ga oshib, 4,3 trillion USD ga yetdi, komissiya daromadlari esa ikki xonali sur’atda oshdi. Bu sof foiz daromadidan tashqari manbalar diversifikatsiyasini ko‘rsatdi.
Ijobiy signallardan biri 2025-yil uchun sof foiz daromadi (NII) prognozi oshirilgani bo‘ldi. Moliyaviy direktor Jeremy Barnum ipoteka, avtokredit va kredit kartalari kreditlashining uzluksiz o‘sishini ta’kidlab, prognozni 94,5 milliard USD dan 95,5 milliard USD ga ko‘tardi. Kredit kartalari bo‘yicha sof hisobdan chiqarish darajasi taxminan 3,6% bo‘lishi kutilgan, bu xatarlar nazoratda qolganini va sof foiz marjasi o‘sishi mumkinligini ko‘rsatdi. 3-chorakda dividendning 1,50 USD ga oshirilishi rahbariyatning pul oqimlari barqarorligiga ishonchini tasdiqladi.
JPMorgan Chase & Co. 2025-yil 3-chorak natijalari
2025-yil 14-oktabrda JPMorgan Chase & Co. 2025-yil 3-chorak moliyaviy natijalarini e’lon qildi . Quyida 2024-yilning shu davri bilan taqqoslangan asosiy ko‘rsatkichlar keltirilgan:
- Daromad: 47,1 milliard USD (+9%)
- Sof foyda: 14,4 milliard USD (+12%)
- Bir aksiyaga foyda (EPS): 5,07 USD (+16%)
- Sof foiz daromadi: 24,1 milliard USD (+2%)
- Consumer & Community Banking daromadi: 19,5 milliard USD (+9%)
- Commercial & Investment Bank daromadi: 19,9 milliard USD (+17%)
- Asset & Wealth Management daromadi: 6,1 milliard USD (+12%)
- Corporate daromadi: 1,7 milliard USD (–45%)
- Boshqaruvdagi aktivlar: 4,6 trillion USD (+18%)
- Mijozlar aktivlari: 6,8 trillion USD (+20%)
JPMorgan’ning 2025-yil 3-chorak natijalari bozor kutganidan yuqori bo‘ldi. Sof foyda 14,4 milliard USD, bir aksiyaga foyda esa 5,07 USD ni tashkil etdi, kutilgan qiymat taxminan 4,85 USD edi. Daromad 47,1 milliard USD ga yetib, yiliga 9% o‘sdi. Asosiy o‘sish omillari savdo operatsiyalari va investitsiya bankchiligi bo‘ldi. Oldingi chorakka nisbatan sof foyda 4% ga biroz kamaydi, bunga asosan xarajatlar va ehtimoliy kredit yo‘qotishlari uchun zaxiralarning oshishi sabab bo‘ldi.
Bank aksiyadorlarga kapital qaytarishni faol davom ettirdi: chorakda 4,1 milliard USD dividend to‘ladi va 8 milliard USD lik aksiyalarni qayta sotib oldi. Moddiy oddiy kapital rentabelligi (ROTCE) 20% bo‘lib, biznes samaradorligining yuqoriligini ko‘rsatdi.
Rahbariyat 2025-yil uchun sof foiz daromadi prognozini 95,8 milliard USD ga oshirdi. 4-chorakda bank taxminan 25 milliard USD sof foiz daromadi va 24,5 milliard USD xarajat kutdi. Kredit kartalar bo‘yicha qarzlarni hisobdan chiqarish prognozi ham biroz yaxshilandi.
3-chorakning asosiy qiyinchiliklari kredit xarajatlarining 3,4 milliard USD gacha o‘sishi bilan bog‘liq bo‘lib, bunga hisobdan chiqarishlar va qo‘shimcha zaxiralar kiradi. Xarajatlarning bir qismi avtomobil krediti beruvchi Tricolor bankrotligidan keyingi taxminan 170 million USD zararni aks ettirdi.
JPMorgan Chase & Co. Q4 2025 moliyaviy natijalari
2026-yil 13-yanvarda JPMorgan Chase & Co. 2025-yil 4-chorak moliyaviy natijalarini e’lon qildi . 2024-yilning shu davriga nisbatan ko‘rsatkichlar:
- Daromad: 46,8 milliard USD (+7%)
- Sof foyda: 13,0 milliard USD (–7%)
- Bir aksiyaga foyda (EPS): 4,63 USD (–4%)
- Sof foiz daromadi: 25,1 milliard USD (+7%)
- Consumer & Community Banking daromadi: 19,4 milliard USD (+6%)
- Commercial & Investment Bank daromadi: 19,4 milliard USD (+10%)
- Asset & Wealth Management daromadi: 6,5 milliard USD (+13%)
- Corporate daromadi: 1,5 milliard USD (–26%)
- Boshqaruvdagi aktivlar: 4,8 trillion USD (+18%)
- Mijozlar aktivlari: 7,1 trillion USD (+20%)
JPMorgan Chase 2025-yil 4-choragida kuchli daromad qayd etdi, biroq Apple Card bitimi bilan bog‘liq bir martalik zaxira umumiy foydani kamaytirdi. Sof foyda 13,0 milliard USD, bir aksiyaga foyda 4,63 USD, hisobotdagi daromad esa 45,8 milliard USD bo‘ldi. Boshqaruv hisobi asosidagi daromad yiliga 7% ga oshib, 46,8 milliard USD ni tashkil etdi.
Bir martalik omil hisobga olinmaganda natijalar ancha kuchli edi. Bank Apple Card portfelini rejalashtirilgan sotib olish bilan bog‘liq 2,2 milliard USD zaxira ajratdi, bu EPS ni 0,60 USD ga kamaytirdi. Zaxirasiz EPS 5,23 USD bo‘lar edi, bu bozor kutganidan yuqori, daromad esa konsensus prognoziga mos edi.
Kredit ko‘rsatkichlari zaifroq ko‘rindi, ammo bu asosan bir martalik omil bilan bog‘liq. Kredit xarajatlari 4,7 milliard USD, sof hisobdan chiqarishlar esa 2,5 milliard USD bo‘ldi, bunda 2,2 milliard USD Apple Card zaxirasi o‘sishning asosiy qismini tashkil etdi. Amaldagi kredit karta portfeli barqaror bo‘lib, sof hisobdan chiqarish darajasi 3,14% edi.
Bank aksiyadorlarga kapital qaytarishni davom ettirdi. Chorak davomida u 4,1 milliard USD yoki bir aksiyaga 1,50 USD dividend to‘ladi va 7,9 milliard USD lik aksiyalarni qayta sotib oldi.
2026-yil prognozi yuqori xarajatlar fonida daromadning barqaror o‘sishini ko‘rsatdi. JPMorgan taxminan 103 milliard USD sof foiz daromadi, 105 milliard USD xarajat va kredit kartalari bo‘yicha taxminan 3,4% sof hisobdan chiqarish darajasini kutdi. Bu xarajatlar yuqoriligi oldindan hisobga olingan bo‘lsa ham daromad kuchli qolishini anglatdi.
JPMorgan Chase & Co. 2026-yil 1-chorak natijalari
2026-yil 14-aprelda JPMorgan Chase & Co. 2026-yil 1-chorak moliyaviy natijalarini e’lon qildi . Quyida 2025-yilning shu davri bilan taqqoslangan ko‘rsatkichlar:
- Daromad: 50,5 milliard USD (+10%)
- Sof foyda: 16,5 milliard USD (+13%)
- Bir aksiyaga foyda (EPS): 5,94 USD (+17%)
- Sof foiz daromadi: 25,5 milliard USD (+7%)
- Consumer & Community Banking daromadi: 19,6 milliard USD (+7%)
- Commercial & Investment Bank daromadi: 23,4 milliard USD (+19%)
- Asset & Wealth Management daromadi: 6,4 milliard USD (+11%)
- Corporate daromadi: 1,2 milliard USD (–47%)
- Boshqaruvdagi aktivlar: 4,8 trillion USD (+16%)
- Mijozlar aktivlari: 7,1 trillion USD (+18%)
JPMorgan Chase & Co. 2026-yil 1-choragida kuchli natijalar ko‘rsatdi va ular avvalgi chorakka qaraganda bir martalik omillardan kamroq ta’sirlangan edi. 2025-yil 4-choragida Apple Card portfeli bitimi bilan bog‘liq 2,2 milliard USD zaxira foydani kamaytirgan bo‘lsa, bu safar bunday bir martalik ta’sir kuzatilmadi. Sof foyda 16,5 milliard USD, bir aksiyaga foyda 5,94 USD, daromad esa 50,5 milliard USD ni tashkil etib, yiliga 10% ga oshdi. Natijalar bozor kutganidan yuqori bo‘ldi: tahlilchilar EPS ni 5,45 USD, daromadni 49,2 milliard USD deb prognoz qilgan edi.
Kredit ko‘rsatkichlari barqaror qoldi. Jami kredit xarajatlari bir yil oldingi 3,3 milliard USD ga nisbatan 2,5 milliard USD ni tashkil etdi. Sof hisobdan chiqarishlar deyarli o‘zgarmay, 2,3 milliard USD bo‘ldi, kredit zaxiralariga sof ajratma esa bir yil oldingi 973 million USD dan 191 million USD gacha kamaydi. Card Services bo‘yicha sof hisobdan chiqarish darajasi taxminan 3,46–3,47% bo‘ldi.
Bank aksiyadorlarga kapitalni faol qaytarishni davom ettirdi. Chorak davomida 4,1 milliard USD dividend yoki bir aksiyaga 1,50 USD to‘ladi va 8,1 milliard USD lik aksiyalarni qayta sotib oldi.
2026-yil prognozi kuchli, ammo ehtiyotkorroq bo‘lib qoldi. Bank taxminan 103 milliard USD sof foiz daromadini, Markets hisobga olinmaganda esa 95 milliard USD ni kutdi. Kredit kartalari bo‘yicha sof hisobdan chiqarish darajasi 3,4%, tuzatilgan xarajatlar esa taxminan 105 milliard USD bo‘lishi prognoz qilindi. Bu rahbariyat yuqori xarajatlarni hisobga olgan holda ham daromad yuqori qolishini kutayotganini va bankning bozor sharoitlari hamda foiz stavkalariga bog‘liqligi sabab ehtiyotkor yondashayotganini ko‘rsatdi.
JPMorgan Chase & Co. 2026-yil 2-chorak moliyaviy natijalari
2026-yil 14-iyulda JPMorgan Chase & Co. 30-iyunda yakunlangan 2026-yil 2-chorak moliyaviy natijalarini e’lon qildi . Quyida 2025-yilning shu davri bilan taqqoslangan ko‘rsatkichlar:
- Daromad: 58,0 milliard USD (+27%)
- Sof foyda: 21,2 milliard USD (+41%)
- Bir aksiyaga foyda (EPS): 7,70 USD (+47%)
- Sof foiz daromadi: 25,6 milliard USD (+10%)
- Consumer & Community Banking daromadi: 20,3 milliard USD (+8%)
- Commercial & Investment Bank daromadi: 24,9 milliard USD (+27%)
- Asset & Wealth Management daromadi: 6,9 milliard USD (+19%)
- Corporate daromadi: 6,0 milliard USD (+293%)
- Boshqaruvdagi aktivlar: 5,1 trillion USD (+18%)
- Mijozlar aktivlari: 7,7 trillion USD (+18%)
JPMorgan Chase & Co. 2026-yil 2-choragida avvalgi chorakdagidan ham kuchli natijalarga erishdi. Biroq o‘sishning bir qismi bir martalik omillar bilan bog‘liq edi. Bank chorak davomida Visa aksiyalari bilan operatsiyalar tufayli 4,6 milliard USD sof foyda, ayrim aksiyadorlik investitsiyalaridan esa yana taxminan 1,0 milliard USD daromad qayd etdi. Ushbu muhim moddalarni hisobga olmaganda sof foyda 16,9 milliard USD, EPS esa 6,14 USD bo‘ldi.
Kredit sifati barqaror qoldi. Kredit xarajatlari 2,5 milliard USD ni tashkil etib, 1-chorakka nisbatan o‘zgarmadi. Kredit kartalari bo‘yicha sof hisobdan chiqarish darajasi esa avvalgi chorakdagi 3,46% dan 3,34% gacha pasaydi.
Bank aksiyadorlarga kapital qaytarishni davom ettirdi. Chorakda 4,0 milliard USD dividend yoki har bir aksiyaga 1,50 USD to‘ladi va 6,2 milliard USD lik aksiyalarni qayta sotib oldi. CET1 koeffitsiyenti 14,1% darajasida yuqori bo‘lib qoldi, bir aksiyaga balans qiymati esa 133,01 USD ga oshdi.
2026-yil prognozi sof foiz daromadi bo‘yicha biroz yaxshilandi, xarajatlar bo‘yicha esa ehtiyotkorroq bo‘ldi. JPMorgan Markets hisobga olinmagan sof foiz daromadi prognozini 105,5 milliard USD ga va xarajatlar prognozini 107,5 milliard USD ga ko‘tardi. Bu bank biznes faolligi yuqori qolishini, ammo xarajatlar o‘sishi samaradorlikni cheklashda davom etishini kutganini ko‘rsatdi.
JPMorgan Chase & Co. kompaniyasining 2026-yil 3-chorak moliyaviy natijalari
2026-yil 13-oktabrda JPMorgan Chase & Co. 30-sentabrda yakunlangan 2026-yil 3-chorak moliyaviy natijalarini e’lon qildi . 2025-yilning shu davriga nisbatan asosiy ko‘rsatkichlar:
- Daromad: 50,9 milliard USD (+8%)
- Sof foyda: 15,3 milliard USD (+6%)
- Bir aksiyaga foyda (EPS): 5,57 USD (+10%)
- Sof foiz daromadi: 27,1 milliard USD (+13%)
- Consumer & Community Banking daromadi: 21,2 milliard USD (+9%)
- Commercial & Investment Bank daromadi: 22,7 milliard USD (+14%)
- Asset & Wealth Management daromadi: 6,9 milliard USD (+14%)
- Corporate daromadi: 0,093 milliard USD (–95%)
- Boshqaruvdagi aktivlar: 5,2 trillion USD (+13%)
- Mijozlar aktivlari: 7,9 trillion USD (+15%)
JPMorgan 2026-yil 3-choragini daromad o‘sishi va barqaror kredit portfeli bilan yakunladi, ammo biznes o‘sishini qo‘shimcha foydaga aylantirish qiyinlashdi. Boshqaruv hisobi asosidagi daromad 8% ga oshib, 50,9 milliard USD ga, sof foyda esa 6% ga oshib, 15,3 milliard USD ga yetdi. Bir aksiyaga foyda 5,57 USD bo‘ldi. Bank biznesni kengaytirishda davom etmoqda, biroq daromad foydadan tezroq o‘smoqda.
Natijalarni asosan sof foiz daromadining oshishi qo‘llab-quvvatladi. Bank kreditlar va boshqa aktivlardan oladigan foizlar bilan omonatchilar va kreditorlarga to‘laydigan foizlar o‘rtasidagi farqdan daromad topadi. Sof foiz daromadi 13% ga oshib, 27,1 milliard USD ga yetdi. Markets hisobga olinmaganda o‘sish 6% bo‘lib, daromad 24,7 milliard USD ga yetdi. O‘rtacha kreditlar 10% ga, depozitlar esa 8% ga oshdi.
Chakana biznes mijozlar bazasi mustahkamligini yana ko‘rsatdi. Consumer & Community Banking daromadi 9% ga oshib, 21,2 milliard USD ga, sof foyda esa 13% ga oshib, 5,7 milliard USD ga yetdi. Debet va kredit kartalari bilan xaridlar hajmi 10% ga o‘sdi. Bank 650 000 dan ortiq yangi sof hisob-kitob hisobvaraqlarini ham jalb etdi. Bu kundalik bank xizmatlari, kreditlash va investitsiya xizmatlaridan daromad olish imkoniyatlarini kengaytiradi.
Korporativ va investitsiya bankchiligi natijalari turlicha bo‘ldi. Aksiyalar savdosidan daromad 49% ga oshdi, obligatsiyalar savdosidan daromad esa 4% ga kamaydi. Investitsiya bankchiligi komissiyalari yiliga 14% ga oshdi, biroq 2-chorakka nisbatan 8% ga pasaydi. Bu mijozlar faolligi yuqoriligicha qolganini, ammo kuchli birinchi yarim yillikdan so‘ng sur’at sekinlashganini bildiradi.
Aktivlar va boylikni boshqarish barqarorlikni oshirdi. Segment daromadi 14% ga ko‘payib, 6,9 milliard USD ga, boshqaruvdagi aktivlar esa 5,2 trillion USD ga yetdi. Bunga mijozlar mablag‘larining sof kirimi va investitsiyalar qiymatining ko‘tarilishi yordam berdi. Bank bu aktivlarni boshqarish uchun komissiya oladi, shuning uchun mijozlar aktivlarining o‘sishi kelajakdagi daromadga asos yaratadi. Biroq fond bozoriga bog‘liqlik saqlanadi: portfel qiymati pasaysa, hatto mijozlar mablag‘ chiqarmasa ham komissiya daromadi kamayishi mumkin.
Hisobotning asosiy zaif tomoni xarajatlar daromaddan tezroq oshganidir: ular 12% ga ko‘payib, 27,3 milliard USD ga yetdi. Endi bank har 100 USD daromadga taxminan 54 USD operatsion xarajat qiladi, bir yil avval bu 52 USD edi. Kredit yo‘qotishlaridan oldingi foyda bor-yo‘g‘i taxminan 3% ga oshdi. Demak, biznes kengayishi xarajatlarning sezilarli o‘sishi bilan kechmoqda.
Hisobotdagi eng ijobiy jihat sof foiz daromadi prognozi bo‘ldi. Rahbariyat ko‘rsatmalari Markets bilan birga 2026-yil uchun taxminan 106,2 milliard USD ni anglatadi. 2027-yil uchun dastlabki prognoz Markets hisobga olinmaganda 107 milliard USD atrofida bo‘lib, 2026-yilning taqqoslanadigan prognozidan taxminan 10% yuqori.
Umuman, hisobot JPMorgan biznesini ijobiy baholashni qo‘llab-quvvatlaydi: mijozlar bazasi kengaymoqda, foiz va komissiya daromadlari o‘smoqda, kredit yo‘qotishlari boshqariladigan darajada. Aksiyalar narxining keyingi o‘sishi, avvalo, bankning 2027-yil prognozini bajarishi va xarajatlarni jilovlashiga bog‘liq. Qo‘shimcha daromad foydaga samaraliroq aylansa, investitsion jozibadorlik oshadi.
JPM fundamental tahlili va JPMorgan Chase faoliyatining asosiy omillari
2026-yilda JPMorgan aksiyalarining investitsion jozibadorligi sof foiz daromadi o‘sishi, kredit sifati va bankning xarajatlarni nazorat qilish qobiliyatiga bog‘liq. Bank mijozlar bazasi va kreditlashni kengaytirmoqda, biroq biznes o‘sishi rentabellik yaxshilanishi bilan birga kechgandagina aksiyadorlar uchun ko‘proq qiymat yaratadi. JPM aksiyalari istiqbolini baholashda to‘rtta asosiy ko‘rsatkich muhim:
- Markets hisobga olinmagan sof foiz daromadi
- Moddiy oddiy kapital rentabelligi – ROTCE
- Card Services bo‘yicha sof hisobdan chiqarish darajasi
- Boshqaruv hisobidagi operatsion xarajatlar koeffitsiyenti
Markets hisobga olinmagan sof foiz daromadi bankning foiz keltiruvchi aktivlardan moliyalashtirish xarajatlari chegirilgandan keyingi daromadini ko‘rsatadi. 2026-yil 3-choragida bu ko‘rsatkich 6% ga oshib, 24,7 milliard USD ga yetdi. Kredit sifatini saqlagan holda keyingi o‘sish foyda va JPM aksiyalarini qo‘llab-quvvatlaydi.
Moddiy oddiy kapital rentabelligi – ROTCE bank aksiyadorlar kapitalidan qanchalik samarali foydalanishini ko‘rsatadi. 2026-yil 3-choragida yillik ko‘rsatkich 20% bo‘ldi. Barqaror yuqori darajalar aksiyalar jozibadorligini oshiradi. Visa bilan bog‘liq bir martalik daromad tufayli yuzaga kelgan o‘sishni alohida baholash kerak.
Card Services bo‘yicha sof hisobdan chiqarish darajasi undirilgan mablag‘lar chegirilgandan keyingi kredit karta yo‘qotishlarini aks ettiradi. 2026-yilda yillik daraja 1-chorakdagi 3,47% dan 3-chorakda 2,91% gacha pasaydi. Yo‘qotishlarning kamayishi foydani qo‘llab-quvvatlaydi, o‘sishi esa qarz oluvchilarga moliyaviy bosim kuchayganini bildiradi.
Boshqaruv hisobidagi operatsion xarajatlar koeffitsiyenti operatsion xarajatlar daromadning qanchasini egallashini ko‘rsatadi. 2026-yil 3-choragida bu ko‘rsatkich bir yil avvalgi 52% ga nisbatan 54% ni tashkil etdi. Pastroq koeffitsiyent samaradorlik yaxshilanganini anglatadi. Uning yanada o‘sishi daromad ko‘paygan taqdirda ham foyda o‘sishini cheklaydi.
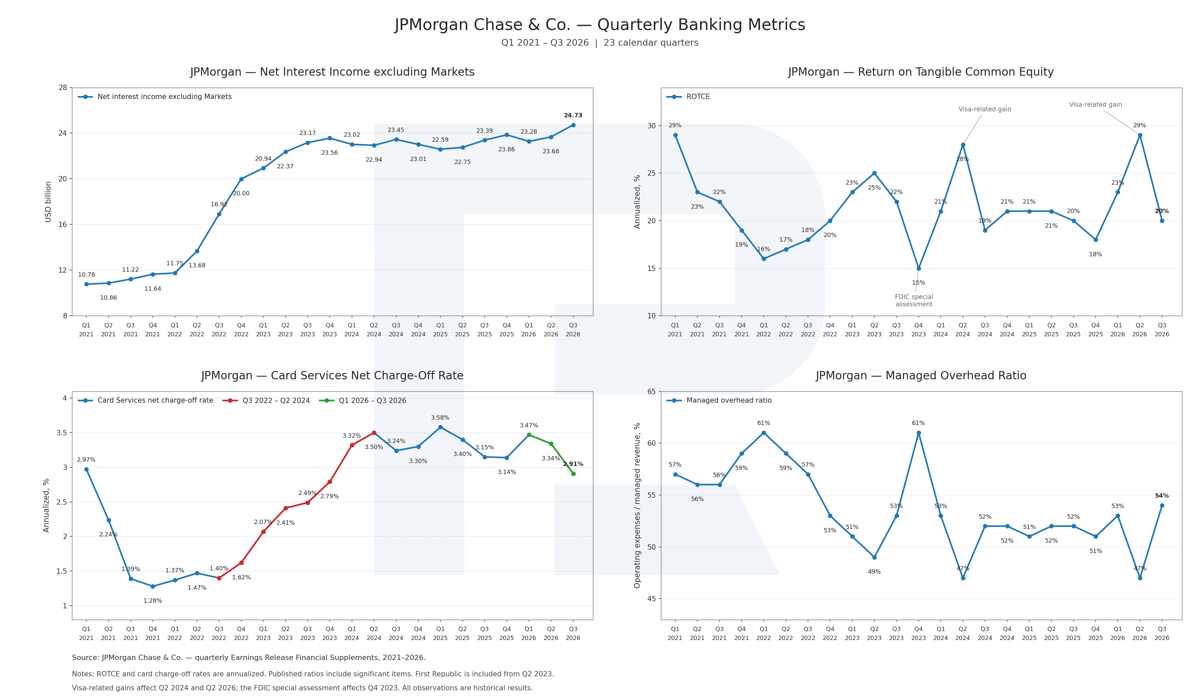
JPM fundamental tahlili bankning asosiy biznesi barqarorligini saqlayotganini ko‘rsatadi. 2024–2025-yillardagi nisbatan barqaror natijalardan so‘ng, sof foiz daromadi 2026-yil 3-choragida yangi maksimum — 24,73 milliard USD ga yetdi. Shu bilan birga, kredit kartalar bo‘yicha sof hisobdan chiqarish darajasi 2,91% gacha pasayib, foydani qo‘llab-quvvatladi. Moddiy oddiy kapital rentabelligi yillik 20% darajasida yuqori bo‘lib qoldi.
Xarajatlar asosiy cheklov bo‘lib qolmoqda. Ularning daromaddagi ulushi bir yil oldingi 52% dan 54% gacha oshdi, ya’ni daromad o‘sishi hali samaradorlikning mutanosib yaxshilanishiga aylanmagan. Shu bilan birga, ROTCE 2026-yil 2-choragidagi eng yuqori darajasidan pasaydi, bunga qisman Visa bilan bog‘liq yirik bir martalik daromadning takrorlanmagani sabab bo‘ldi. Bu tendensiyalar JPMorgan biznesini ijobiy baholashga asos beradi, ammo aksiyalar narxining keyingi o‘sishi bankning foydani oshirish va xarajatlarni nazorat qilish qobiliyatiga bog‘liq bo‘ladi.
Rahbariyat prognozi sof foiz daromadining keyingi o‘sishiga ishora qilmoqda. 2026-yil 4-choragida yuridik xarajatlar hisobga olinmagan tuzatilgan operatsion xarajatlar 27,5 milliard USD bo‘lishi kutilmoqda. Butun 2026-yil uchun kredit kartalar bo‘yicha sof hisobdan chiqarish darajasi 3,2% deb prognoz qilinmoqda.
2027-yil uchun JPMorgan Markets hisobga olinmagan sof foiz daromadi taxminan 107 milliard USD bo‘lishi mumkinligini bildiruvchi dastlabki asosiy ssenariyni taqdim etdi. Bu 2026-yilning taqqoslanadigan prognozidan taxminan 10% yuqori. Xarajatlar va kredit yo‘qotishlari o‘sishi nazoratda qolsa, bu foydaning keyingi o‘sishi uchun asos yaratadi.
2026-yilda JPMorgan Chase & Co. aksiyalari bo‘yicha tahlilchilar prognozlari
Quyidagi tahlilchilar prognozlari 12 oylik davrga asoslangan. Ko‘rsatilgan yuqori va quyi chegaralar shu davr uchun JPM aksiyalarining maqsadli narxlarini bildiradi.
- Barchart : 26 tahlilchidan 11 nafari JPMorgan Chase & Co. aksiyalariga qat’iy sotib olish, 2 nafari mo‘tadil sotib olish, 13 nafari esa ushlab turish tavsiyasini berdi. Eng yuqori maqsadli narx 425 USD, eng pasti 310 USD.
- MarketBeat : 27 tahlilchidan 14 nafari aksiyalarni sotib olishni, 13 nafari esa ushlab turishni tavsiya etdi. Eng yuqori maqsadli narx 425 USD, eng pasti 310 USD.
- TipRanks : 19 tahlilchidan 10 nafari sotib olishni, 9 nafari ushlab turishni tavsiya etdi. Eng yuqori maqsadli narx 425 USD, eng pasti 312 USD.
- Stock Analysis : 25 tahlilchidan 9 nafari qat’iy sotib olish, 4 nafari sotib olish, 12 nafari esa ushlab turish tavsiyasini berdi. Eng yuqori maqsadli narx 425 USD, eng pasti 312 USD.
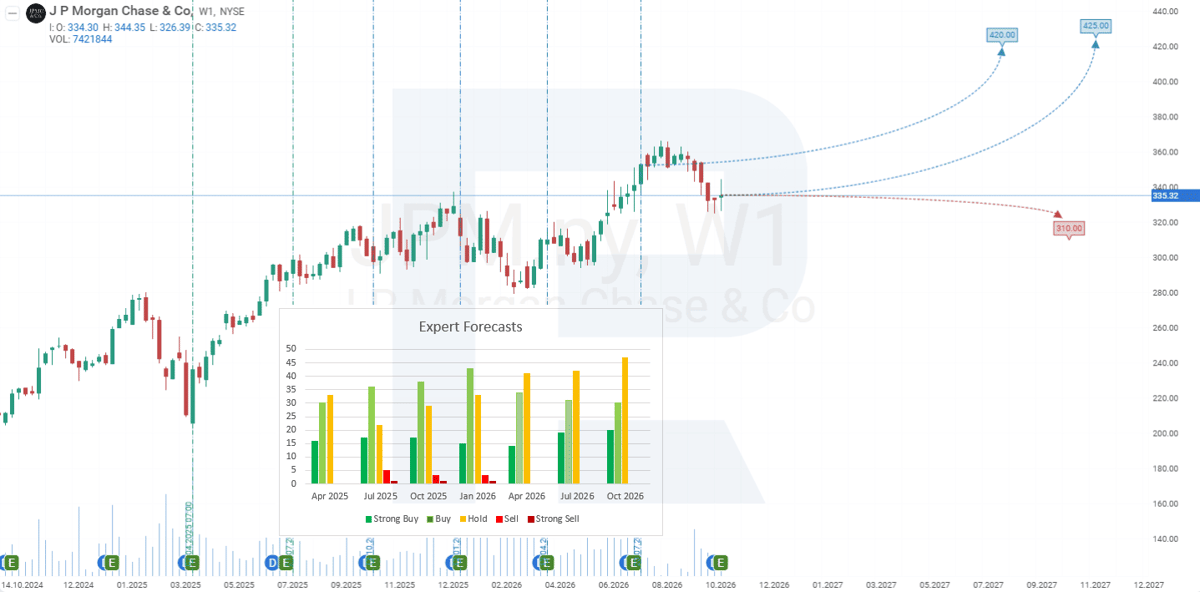
JPMorgan Chase & Co. aksiyalari narxi bo‘yicha 2026-yil prognozi
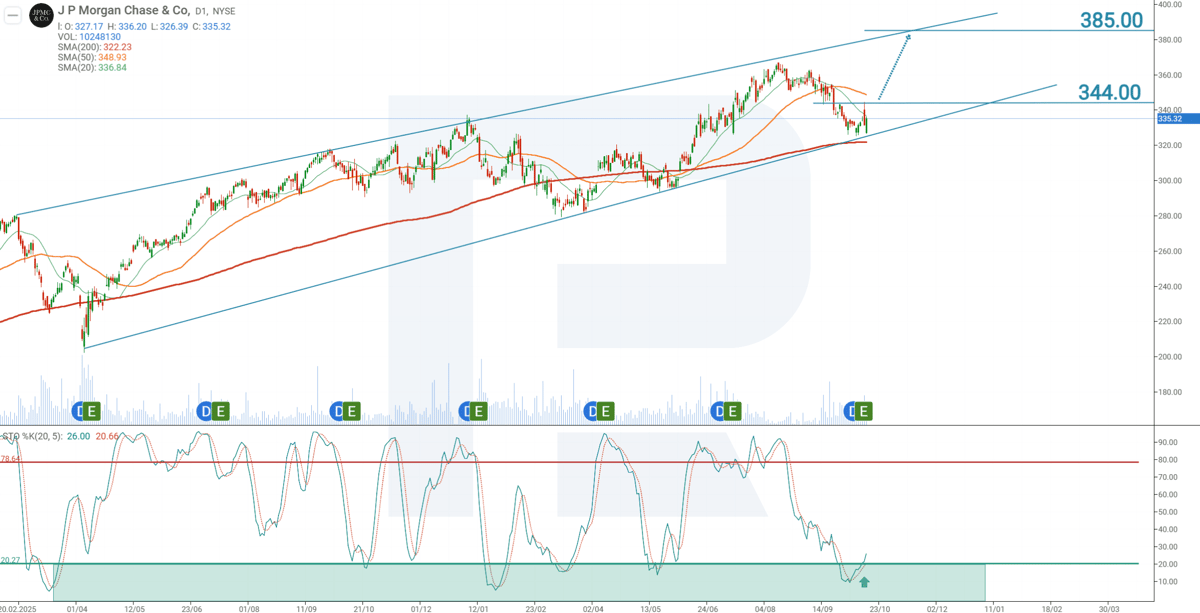
Maqola yozilayotgan paytda JPM aksiyalari 335 USD narxda savdo qilinmoqda.
Kunlik grafikda JPMorgan aksiyalari o‘sish trendini saqlab turibdi, JPM esa 200 davrlik harakatlanuvchi o‘rtachadan yuqorida savdo qilinmoqda. Stochastic osillyatori haddan tashqari sotilgan hududdan chiqdi, bu tuzatuvchi pasayish yakunlanayotganini va asosiy o‘sish trendi doirasida yangi ko‘tarilish to‘lqini boshlanishi mumkinligini anglatadi.
JPM texnik tahliliga ko‘ra, savdo g‘oyasi 346 USD darajasida kutilayotgan Buy Stop buyrug‘ini joylashtirishdir. Buyruq narx 344 USD qarshilik darajasidan yuqoriga chiqqanda ishga tushadi va keyingi o‘sishga qo‘shimcha signal beradi. Take Profit 384 USD dagi qarshilik chizig‘i yaqinida, Stop Loss esa 329 USD darajasida belgilanishi kerak.
Buy Stop – 346,00
Take Profit – 384,00
Stop Loss – 329,00
Pozitsiyani boshqarish qoidasi. Narx prognoz qilingan maqsadgacha bo‘lgan umumiy masofaning 70% ini bosib o‘tgach, Stop Loss kirish darajasiga ko‘chiriladi. Keyin himoya buyrug‘i narx siljishiga qarab 7% masofani saqlagan holda moslashtiriladi. Bu jarayon pozitsiya Take Profit yoki Stop Loss darajasidan birida yopilguncha davom etadi.
JPMorgan Chase & Co. aksiyalariga investitsiya qilish xavflari
JPMorgan Chase aksiyalariga investitsiya qilishdagi xavflar quyidagi omillarni o‘z ichiga oladi:
- Inflyatsiyaning qayta kuchayishi:
Agar inflyatsiya yana oshsa, Federal Rezerv foiz stavkalarini pasaytirishni kechiktirishi yoki hattoki yanada oshirishga majbur bo‘lishi mumkin. Bu kredit to‘lovlarining kechikish to‘lqinini keltirib chiqaradi, bu esa kredit yo‘qotishlari uchun zaxiralarni ko‘paytirishni talab qiladi va natijada bu xarajatlar bo‘yicha yozuvlarni oshiradi.
- Depozitlar bo‘yicha foiz stavkalarining oshishi:
Agar siyosiy stavkalar oshsa, bank ham raqobatda qolish uchun depozitlar bo‘yicha foizlarni oshirishi kerak bo‘ladi, aks holda mijozlarni yo‘qotish xavfi mavjud. Depozitlar bo‘yicha foiz to‘lovlarining ko‘payishi bank foydaliligiga salbiy ta’sir ko‘rsatadi.
- Fond indekslarining pasayishi:
Hozirda investitsion bankchilik eng katta daromad o‘sishini ta’minlayotgani sababli, fond indekslarining pasayishi JPMorgan Chase’ning investitsion faoliyatiga salbiy ta’sir ko‘rsatishi mumkin. Bundan tashqari, aksiyalar ko‘pincha kreditlar uchun garov sifatida ishlatilganligi sababli, bu kredit sektoriga ham ta’sir qiladi.
- Savdo urushi (Trade War):
Tramp ma’muriyati tomonidan joriy qilingan tariflar JPMorgan’ning daromadiga salbiy ta’sir ko‘rsatishi mumkin. Tariflarning oshishi odatda biznes xarajatlarining ortishiga, iste’molchi talabining pasayishiga va iqtisodiy faollikning sustlashishiga olib keladi. Bu esa bank xizmatlariga bo‘lgan talabning kamayishiga sabab bo‘ladi, chunki kompaniyalar ehtiyotkorlikni oshirib, kapital bozorlardagi faoliyatini kamaytiradi hamda qo‘shilish va sotib olish operatsiyalarini qisqartiradi — natijada JPMorgan’ning komission daromadi pasayadi.
Bundan tashqari, agar savdo keskinliklari davom etsa, bankning global mijozlari investitsiya rejalari va eksport oqimlarini muzlatib qo‘yishi, umumiy faoliyatni kamaytirishi mumkin — bu esa bankning barcha yo‘nalishlariga (hedjlash, valyuta operatsiyalari va an’anaviy kreditlashgacha) salbiy ta’sir ko‘rsatadi.
Inflyatsiya, foiz stavkalari va savdo urushlariga oid xavflar JPMorgan Chase foydasiga jiddiy tahdid soladi. Shu sababli, ushbu omillar bank aksiyalarining investitsion jozibadorligini baholashda ehtiyotkorlik bilan hisobga olinishi kerak.
Moliya bozorlarining prognozlari ularning mualliflarini shaxsiy fikrlari hisoblanadi. Joriy tahlil o‘zi bilan savdoga qo‘llanmani taqdim etmaydi. RoboForex taqdim etilgan umumlashtirilgan maʼlumotlardan savdo tavsiyalarini qo‘llashda yuzaga kelishi mumkin bo‘lgan ish natijalari uchun javobgarlikni zimmasiga olmaydi.