
Intel aksiyalari prognozi: INTC aksiyalari 80 USD atrofidagi konsolidatsiyadan so‘ng o‘suvchi trendni qayta davom ettirishi mumkin
Intel’ning Q2 2026 natijalari biznes tiklanishi, ayniqsa Data Center and AI hamda Intel Foundry segmentlarida tezlashganini ko‘rsatdi. INTC aksiyalari bo‘yicha prognoz 80 USD atrofida konsolidatsiyani, so‘ng 120 USD tomon o‘sishni nazarda tutadi.
Intel Corporation (NASDAQ: INTC) Q2 2026 natijalarini e’lon qildi va ular bozor kutganidan ham, Q1 natijalaridan keyin berilgan kompaniya prognozidan ham ancha kuchli bo‘ldi. Kompaniya daromad va bir aksiyaga foyda bo‘yicha o‘z yo‘riqnomalaridan oshdi, natijalarning yaxshilanishiga eng katta hissa esa Data Center and AI hamda Intel Foundry segmentlaridan keldi.
Intel’ning Q3 prognozi ham avvalgi prognozdan kuchliroq ko‘rinadi. Kompaniya yuqoriroq daromad, non-GAAP yalpi marjaning yaxshilanishi va bir aksiyaga foydaning oshishini kutmoqda. Bu ma’lumotlar markazlari bozorida talab saqlanayotganini, marjalar yaxshilanayotganini va operatsion natijalar barqarorroq bo‘layotganini ko‘rsatadi.
Investorlar reaksiyasi aralash bo‘ldi. Hisobot e’lon qilingach, Intel aksiyalari postmarketda 4% dan ko‘proq o‘sdi, chunki daromad, foyda va prognoz kutilmalardan yuqori bo‘ldi. Biroq keyingi savdo sessiyasida aksiyalar qariyb 8% ga pasaydi. Tushish aksiyalarning kuchli rallisidan keyingi foydani fiksatsiya qilish, GAAP zararlarining saqlanib qolishi va 2026 yil kapital xarajatlari prognozining 20 milliard USD dan yuqoriga oshirilishi bilan bog‘liq edi. Bozor Intel tiklanishi katta investitsiyalar talab qilishini va erkin pul oqimiga bosim o‘tkazishi mumkinligini ko‘rdi.
Ushbu maqolada Intel Corporation ko‘rib chiqiladi, Intel moliyaviy natijalariga fundamental tahlil beriladi, INTC aksiyalari dinamikasi texnik tahlil qilinadi va Intel aksiyalarining 2026 yil uchun prognozi taqdim etiladi.
Intel Corporation haqida
Intel Corporation — AQSh texnologiya kompaniyasi bo‘lib, mikroprotsessorlar, chipsettlar, GPU’lar, tizim-na-kristall (SoC), tarmoq kontrollerlari, modеmlar, flash xotira, Wi-Fi va Bluetooth chipsettlar hamda avtomatlashtirilgan transport vositalari uchun sensorlarni ishlab chiqish va ishlab chiqarishga ixtisoslashgan. 1968-yilda Gordon Mur va Robert Noys tomonidan asos solingan Intel 1971-yilda dunyodagi birinchi mikroprotsessorni taqdim etib, kelgusidagi muvaffaqiyatlar poydevorini qo‘ydi.
Xuddi o‘sha yili Intel NASDAQ’da INTC tiykeri ostida birlamchi ommaviy taklif (IPO) o‘tkazib, rivojlanayotgan texnologiya sektoridagi dastlabki kompaniyalardan biriga aylandi.
Intel Corporation Q3 2024 natijalari
Intel 31 oktyabr kuni 2024-yil 3-chorak hisoboti natijalarini e’lon qildi va quyidagi asosiy moliyaviy ko‘rsatkichlarni taqdim etdi (https://www.intc.com/financial-info):
- Daromad: 13.3 mlrd USD (–6%)
- Sof foyda (zarar): 2.0 mlrd USD, 2023-yil 3-choragidagi 1.7 mlrd USD bilan solishtirganda
- Aksiyaga foyda (zarar): 0.46 USD, 2023-yil 3-choragidagi 0.41 USD bilan solishtirganda
- Yalpi marja: 18.0% (–2,780 baza punkt)
Segmentlar bo‘yicha daromad:
- Client Computing Group: 7.3 mlrd USD (–7%)
- Data Center and AI: 3.3 mlrd USD (+9%)
- Network and Edge: 1.5 mlrd USD (+4%)
- Intel Foundry: 4.4 mlrd USD (–8%)
- Boshqalar: 1.0 mlrd USD (–28%)
Hisobotga izoh berar ekan, Intel bosh direktori Pat Gelsinger kompaniyaning rentabelligiga 2024-yil 2-chorak natijalarida tilga olingan xarajatlar ta’sir qilganini aytdi. Biroq haqiqiy natijalar kutilganidan yaxshiroq chiqdi. 3-chorakda Intel xarajatlarni kamaytirish, samaradorlikni oshirish va bozor raqobatbardoshligini kuchaytirish bo‘yicha sezilarli qadamlar tashladi. Ishchi kuchini qisqartirish dasturining katta qismi amalga oshirildi va 2024-yil oxirigacha qo‘shimcha 15% xodimlarni qisqartirish rejalashtirilgan.
Moliyaviy natijalarga, shuningdek, COVID-19 davridan qolgan va joriy mahsulotlarga integratsiya qilinmagan eski mahsulotlarning hisobdan chiqarilishi ham ta’sir ko‘rsatdi.
Rahbariyat 2024-yil 4-choragi uchun optimistik qarash bildirdi. Daromad 13.3–14.3 mlrd USD diapazonida, tuzatilgan EPS 0.12 USD atrofida prognoz qilindi, bu kompaniyaning foydaga qaytish ehtimolini kuchaytirdi.
Joriy yo‘qotishlarga qaramay, Intel aksiyadorlarni o‘z aksiyalarini ushlab turishga chaqirmoqda va 3-chorak uchun har bir aksiyaga 0.12 USD miqdorida dividend to‘lagan.
Intel Corporation Q4 2024 natijalari
30 yanvar kuni Intel 2024-yil 4-chorak hisobotini e’lon qildi, asosiy ko‘rsatkichlar quyidagicha (https://www.intc.com/financial-info):
- Daromad: 14.3 mlrd USD (–7%)
- Sof foyda (zarar): (126) mln USD, 2023-yil 4-choragidagi 2.7 mlrd USD foyda bilan solishtirganda
- Aksiyaga foyda (zarar): (0.03) USD, 2023-yil 4-choragidagi 0.63 USD foyda bilan solishtirganda
- Yalpi marja: 32.9% (–650 baza punkt)
Segmentlar bo‘yicha daromad:
- Client Computing Group: 8.0 mlrd USD (–9%)
- Data Center and AI: 3.4 mlrd USD (–3%)
- Network and Edge: 1.6 mlrd USD (+10%)
- Intel Foundry: 4.5 mlrd USD (–13%)
- Boshqalar: 1.0 mlrd USD (–20%)
2025-yil 1-choragi uchun Intel daromadni 11.7–12.7 mlrd USD diapazonida va har bir aksiyaga 0.27 USD zarar sifatida prognoz qildi. Yalpi marja 36% atrofida kutilmoqda, bu 2024-yil 1-choragidagi 51% dan past.
2024-yil 4-choragi Pat Gelsinger ketganidan so‘ng, Devid Zinsner va Mishel Jonston Holtxausning vaqtinchalik hamraisboshiligi ostidagi birinchi moliyaviy chorak bo‘ldi. Mishel Holtxaus so‘nggi chorak kompaniya uchun ijobiy qadam bo‘lganini ta’kidlab, Intel daromad, yalpi marja va EPS bo‘yicha prognozlarini oshirib o‘tganini aytdi. U kompaniya tiklanishini qo‘llab-quvvatlashga qaratilgan xarajatlarni qisqartirish rejasining muvaffaqiyatli bajarilayotganini qayd etdi. Devid Zinsner esa bu reja biznes samaradorligi, kapital rentabelligi va umumiy foydalilikka ijobiy ta’sir ko‘rsatganini bildirdi.
Intel Intel Foundry’ni alohida sho‘ba sifatida tashkil etib, Foundry modeli tomon harakatni davom ettirmoqda. 2025-yil 1-choragi uchun bu bo‘linmadan olinadigan daromad 2024-yil 4-choragidagi darajaga yaqin bo‘lishi kutilgan.
Hisobotdagi ijobiy jihatlarga qaramay, bozor ishtirokchilari daromadlar pasayishini kutishgani uchun hisobotga salbiy reaksiya bildirishdi.
Intel Corporation Q1 2025 natijalari
25 aprel kuni Intel 29 martda yakunlangan chorak uchun Q1 2025 moliyaviy natijalarini e’lon qildi. 2024 yilning mos davri bilan taqqoslangan asosiy ko‘rsatkichlar quyidagicha (https://www.intc.com/financial-info):
- Daromad: 12.7 milliard USD (0%)
- Sof foyda (zarar): 887 million USD, Q1 2024 dagi 437 million USD zarar bilan taqqoslaganda
- Bir aksiyaga zarar: 0.13 USD, Q1 2024 dagi 0.09 USD zarar bilan taqqoslaganda
- Yalpi marja: 39.2% (–590 bazaviy punkt)
Segmentlar bo‘yicha daromad:
- Client Computing Group: 7.6 milliard USD (–8%)
- Data Centre and AI: 4.1 milliard USD (+8%)
- Intel Foundry: 4.7 milliard USD (+3%)
- All other: 0.9 milliard USD (+47%)
Intel’ning Q1 2025 natijalari aralash bo‘ldi. Kompaniya daromad bo‘yicha kutilmalardan oshdi, biroq 821 million USD sof zarar qayd etdi, bu ketma-ket to‘rtinchi choraklik zarar bo‘ldi.
Q2 2025 uchun kompaniya prognozi ham ehtiyotkor edi. Intel 11.2–12.4 milliard USD daromad va bir aksiyaga 0.32 USD gacha zarar kutdi, bu Wall Street kutganidan past edi. Moliya direktori David Zinsner ehtiyotkor prognozni makroiqtisodiy noaniqlik, savdo keskinligi va yangi tariflar xavfi bilan bog‘ladi.
Lip-Bu Tan rahbarligida Intel biznesni qayta tuzishni boshladi. Kompaniya boshqaruv qatlamlarini qisqartirdi, xarajatlar nazoratini kuchaytirdi va operatsion xarajatlarni 2025 yilda 17 milliard USD, 2026 yilda esa 16 milliard USD gacha kamaytirishni rejalashtirdi.
Shu bilan birga, kompaniya AI segmentida zaif pozitsiyada qolmoqda. Gaudi tezlatkichlari kutilmalarni oqlamadi, Falcon Shores rejalari qisqartirildi, NVIDIA va AMD esa AI chiplari bozoridagi yetakchiligini saqlab qoldi.
Intel Corporation Q2 2025 natijalari
24 iyul kuni Intel 28 iyunda yakunlangan chorak uchun Q2 2025 moliyaviy natijalarini e’lon qildi. 2024 yilning mos davri bilan taqqoslangan asosiy ko‘rsatkichlar quyidagicha (https://www.intc.com/financial-info):
- Daromad: 12.86 milliard USD (0%)
- Sof zarar: 400 million USD, Q2 2024 dagi 100 million USD foyda bilan taqqoslaganda
- Bir aksiyaga zarar: 0.10 USD, Q2 2024 dagi 0.02 USD foyda bilan taqqoslaganda
- Yalpi marja: 29.7% (–900 bazaviy punkt)
Segmentlar bo‘yicha daromad:
- Client Computing Group: 7.9 milliard USD (–3%)
- Data Center and AI: 3.9 milliard USD (+4%)
- Intel Foundry: 4.4 milliard USD (+3%)
- All other: 1.1 milliard USD (+20%)
Q2 2025 da Intel 12.9 milliard USD daromad qayd etdi, bu bir yil avvalgi darajaga yaqin va tahlilchilar kutganidan yuqori bo‘ldi. Biroq kompaniya 400 million USD non-GAAP tuzatilgan zarar yoki bir aksiyaga 0.10 USD zarar ko‘rsatdi. Asosiy bosim bir martalik xarajatlardan keldi: 1.9 milliard USD restrukturizatsiya xarajatlari, 800 million USD aktivlar qiymatining pasayishi va qo‘shimcha 200 million USD xarajat.
Q3 2025 uchun Intel 12.6–13.6 milliard USD daromad, taxminan 36% non-GAAP yalpi marja va nolga yaqin bir aksiyaga foyda kutdi. GAAP bo‘yicha kompaniya bir aksiyaga 0.24 USD zarar prognoz qildi. Bu rentabellikka bosim davom etayotganini, biroq xarajatlarni nazorat qilish va asosiy mahsulotlarga e’tiborni kuchaytirish orqali biznesni barqarorlashtirishga urinishlar borligini ko‘rsatdi.
Asosiy muammolar rentabellikka bosim va Foundry biznesining sekin rivojlanishi bo‘lib qoldi. Q2 da Foundry daromadi taxminan 4.3 milliard USD ni tashkil etdi, biroq deyarli to‘liq Intel’ning o‘z buyurtmalaridan kelib tushdi. Tashqi mijozlardan daromad atigi 22 million USD bo‘ldi, bu Intel Foundry Services (IFS) biznesi TSMC va Samsung’ga raqobatchi sifatida hali erta bosqichda ekanini ko‘rsatdi.
Shu bilan birga, kompaniyada o‘sish imkoniyatlari saqlanib qoldi. Data Center and AI daromadi 4% ga, IFS daromadi 3% ga, Mobileye va boshqa niche bizneslar esa 20% ga o‘sdi. Lip-Bu Tan rahbarligida kompaniya xarajatlarni kamaytirish, kapital xarajatlarni qayta ko‘rib chiqish va AI protsessorlari hamda Intel 18A texnologiyasiga, jumladan Panther Lake va Clearwater Forest loyihalariga e’tibor qaratishni davom ettirdi.
Intel Corporation Q3 2025 natijalari
23 oktyabr kuni Intel 27 sentyabrda yakunlangan chorak uchun Q3 2025 moliyaviy natijalarini e’lon qildi. 2024 yilning mos davri bilan taqqoslangan asosiy ko‘rsatkichlar quyidagicha (https://www.intc.com/financial-info):
- Daromad: 13.65 milliard USD (+3%)
- Sof foyda (non-GAAP): 1.02 milliard USD, Q3 2024 dagi 1.97 milliard USD zarar bilan taqqoslaganda
- Bir aksiyaga foyda (non-GAAP): 0.23 USD, Q3 2024 dagi 0.46 USD zarar bilan taqqoslaganda
- Yalpi marja: 40.0% (+22 foiz punkti)
Segmentlar bo‘yicha daromad:
- Client Computing Group: 8.54 milliard USD (+5%)
- Data Center and AI: 4.12 milliard USD (–1%)
- Intel Foundry: 4.24 milliard USD (–2%)
- All other: 0.99 milliard USD (+3%)
Intel kutilganidan kuchli natija ko‘rsatdi: daromad va non-GAAP bir aksiyaga foyda prognozdan yuqori bo‘ldi, yalpi marja esa iyuldagi yo‘riqnomadan oshdi. Kutilgan GAAP zarari o‘rniga kompaniya 4.1 milliard USD sof foyda qayd etdi. Biroq natijaning katta qismi bir martalik omillar, jumladan Mobileye’dagi ulushning bir qismini sotish va Altera’ni ajratib chiqarish bilan bog‘liq edi. Ushbu omillarsiz foydalilik kamroq bo‘lardi: non-GAAP bir aksiyaga foyda 0.23 USD ni tashkil etdi. Qo‘shimcha yordam operatsion xarajatlarning kamayishi va taxminan 2.5 milliard USD operatsion pul oqimidan keldi.
Foundry segmenti Intel’ning eng zaif yo‘nalishi bo‘lib qoldi. Daromad 4.2 milliard USD ni tashkil etdi, segment esa Intel 18A texnologiyasiga investitsiyalar va quvvatlardan past foydalanish sabab 2.3 milliard USD zarar ko‘rdi. Shu bilan birga, kompaniya taraqqiyot haqida ma’lum qildi: fabrika to‘liq quvvatga chiqdi, NVIDIA bilan hamkorlik esa mijoz buyurtmalarini oshirishga yordam berishi mumkin.
Intel rahbariyati kompaniya mahsulotlariga talab taklifdan yuqori bo‘lganini va bu holat 2026 yilgacha davom etishi mumkinligini bildirdi.
Q4 2025 uchun Intel 12.8–13.8 milliard USD daromad, taxminan 36.5% yalpi marja va qariyb 0.08 USD non-GAAP bir aksiyaga foyda kutdi. Prognoz Altera sotilgandan keyingi natijalarni o‘z ichiga olmadi. Umuman olganda, chorak kutilganidan kuchli bo‘ldi, biroq yil oxiriga prognoz, ayniqsa Foundry biznesida, foydalilik va marjalarga bosim saqlanishini ko‘rsatdi.
Intel Corporation Q4 2025 natijalari
22 January kuni Intel 27 December’da yakunlangan davrni qamrab oluvchi Q4 2025 natijalarini e’lon qildi. 2024 yildagi shu davr bilan taqqoslangan asosiy raqamlar quyida keltirilgan (https://www.intc.com/financial-info):
- Daromad: 13.67 milliard USD (–4%)
- Sof daromad (non-GAAP): 0.77 milliard USD (+35%)
- Bir aksiyaga daromad (non-GAAP): 0.15 USD (+15%)
- Yalpi marja: 37.9% (–4.2 percentage points)
Segmentlar bo‘yicha daromad:
- Client Computing Group: 8.19 milliard USD (–6%)
- Data Center and AI: 4.74 milliard USD (+9%)
- Intel Foundry: 4.51 milliard USD (+4%)
- All other: 0.57 milliard USD (–48%)
Intel Q4 2025 uchun kutilganidan kuchliroq natijalarni e’lon qildi. Daromad jami 13.7 milliard USDni tashkil etdi, bu tahlilchilarning taxminan 13.4 milliard USD bo‘lgan prognozidan yuqori, tuzatilgan bir aksiyaga daromad 0.15 USDga yetdi va kutilgan 0.08 USDdan ancha yuqori bo‘ldi. GAAP bo‘yicha esa kompaniya baribir bir aksiyaga 0.12 USD zarar ko‘rsatdi.
Biznesning umumiy ko‘rinishi aralashligicha qolmoqda. Data Center & AI segmenti yilma-yil 9% ga o‘sdi va yaxshilangan natijalarning asosiy drayveri bo‘ldi. Shu bilan birga, PC bozori zaiflashishda davom etdi va client segmentidagi savdolar kamaydi. Yalpi marja bosim ostida qolmoqda, bu ishlab chiqarish xarajatlarining yuqoriligi va Intel’ning murakkab raqobat muhitini aks ettiradi.
Asosiy salbiy omil prognoz bo‘ldi. 2026 yil 1-choragi uchun rahbariyat daromadni atigi 11.7–12.7 milliard USD va amalda breakeven non-GAAP EPS darajasida kutgan edi. Bu prognoz bozor kutganidan sezilarli darajada past bo‘lib, 2026 yilning zaif boshlanishini ko‘rsatdi. Kompaniya, shuningdek, ishlab chiqarish muammolari, ta’minot cheklovlari va chip yield bilan bog‘liq qiyinchiliklar kamida ikkinchi chorakkacha davom etishini tan oldi.
Intel Corporation Q1 2026 natijalari
23 aprelda Intel 28 martda yakunlangan chorak uchun 2026 yil 1-chorak natijalarini e’lon qildi. 2025 yilning shu davri bilan taqqoslagandagi asosiy ko‘rsatkichlar quyidagicha (https://www.intc.com/financial-info):
- Revenue: 13.58 milliard USD (+7%)
- Net income (non-GAAP): 1.49 milliard USD (+156%)
- Earnings per share (non-GAAP): 0.29 USD (+123%)
- Gross margin: 41.0% (+1.8 percentage points)
Revenue by segment:
- Client Computing Group: 7.72 milliard USD (+1%)
- Data Center and AI: 5.05 milliard USD (+22%)
- Intel Foundry: 5.42 milliard USD (+16%)
- All other: 0.63 milliard USD (–33%)
Intel 2026 yil 1-chorak natijalarini e’lon qildi va ular bozor kutganidan sezilarli darajada yuqori bo‘ldi. Daromad 13.6 milliard USD ga yetdi, konsensus esa taxminan 12.4 milliard USD edi, moslashtirilgan har bir aksiya uchun foyda esa kutilgan 0.01 USD o‘rniga 0.29 USD ni tashkil etdi. Biroq GAAP standartlari bo‘yicha kompaniya hali ham har bir aksiya uchun 0.73 USD zarar qayd etdi, bu esa to‘liq tiklanishni hali yakunlangan deb hisoblash mumkin emasligini ko‘rsatadi.
Biznes nuqtayi nazaridan chorak 2025 yil oxiriga qaraganda kuchliroq ko‘rinadi. Asosiy drayver Data Center va AI segmenti bo‘ldi, bu yerda AI bilan bog‘liq server protsessorlariga kuchli talab fonida daromad yilma-yil 22% ga oshdi. Client segmenti ham o‘sishga qaytdi, garchi o‘sish mo‘tadil bo‘lgan bo‘lsa ham.
2026 yil 2-choragi uchun rahbariyat daromadni 13.8–14.8 milliard USD va non-GAAP EPS’ni 0.20 USD darajasida kutmoqda. Ushbu prognoz bozor kutgan taxminan 13.07 milliard USD daromad va 0.09 USD har bir aksiya uchun foydadan yuqori bo‘ldi. Bu server chiplari va Intel Foundry xizmatlariga talab kuchliligicha qolayotganini hamda 2026 yil boshlanishi kompaniya uchun bir necha oy avval bozor kutganidan ancha yaxshiroq bo‘lganini ko‘rsatadi.
Intel Corporation Q2 2026 moliyaviy natijalari
23 iyul kuni Intel 28 iyunda yakunlangan chorak uchun Q2 2026 moliyaviy natijalarini e’lon qildi. 2025 yilning mos davri bilan taqqoslangan asosiy ko‘rsatkichlar quyidagicha (https://www.intc.com/financial-info):
- Daromad: 16.13 milliard USD (+25%)
- Sof foyda (non-GAAP): 2.20 milliard USD (bir yil avvalgi 0.44 milliard USD non-GAAP zarar bilan taqqoslaganda)
- Bir aksiyaga foyda (non-GAAP): 0.42 USD (bir yil avvalgi 0.10 USD non-GAAP zarar bilan taqqoslaganda)
- Yalpi marja: 41.8% (+12.1 foiz punkti)
- Operatsion marja (non-GAAP): 17.2% (bir yil avvalgi –3.9% bilan taqqoslaganda)
Segmentlar bo‘yicha daromad:
- Client Computing Group: 8.88 milliard USD (+13%)
- Data Center and AI: 6.26 milliard USD (+59%)
- Intel Foundry: 5.77 milliard USD (+31%)
- All other: 0.70 milliard USD (–33%)
Intel Q2 2026 natijalarini bozor kutganidan ham, Q1 natijalaridan keyin bergan o‘z prognozidan ham ancha kuchliroq e’lon qildi. Daromad 16.1 milliard USD ga yetdi, bu kompaniyaning 13.8–14.8 milliard USD prognozidan sezilarli yuqori, non-GAAP bir aksiyaga foyda esa Intel prognoz qilgan 0.20 USD o‘rniga 0.42 USD bo‘ldi. Shu bilan birga, GAAP bo‘yicha Intel escrowed shares’ning katta qayta baholanishi sabab bir aksiyaga 2.16 USD zarar ko‘rsatdi. Shu bois kompaniya tiklanishi to‘liq yakunlandi, deb aytishga hali erta.
Chorakning asosiy drayveri Data Center and AI segmenti bo‘ldi, bu yerda server protsessorlari va AI infratuzilmasiga yuqori talab fonida daromad yilma-yil 59% ga oshdi. Client Computing Group daromadi 13% ga, Intel Foundry daromadi esa 31% ga o‘sdi, bu ishlab chiqarish quvvatlaridan foydalanish yaxshilanganini va foundry biznesidagi taraqqiyot davom etayotganini ko‘rsatadi.
Kompaniyaning yangilangan prognozi ham muhim. Q1 dan keyin Intel Q2 daromadini 13.8–14.8 milliard USD, non-GAAP yalpi marjani 39.0% va non-GAAP bir aksiyaga foydani 0.20 USD deb kutgan edi. Q2 natijalaridan so‘ng kompaniya Q3 daromadini 15.8–16.8 milliard USD, non-GAAP yalpi marjani 42.0% va non-GAAP bir aksiyaga foydani 0.38 USD deb kutmoqda. Bu daromad prognozining o‘rta nuqtasi taxminan 2.0 milliard USD ga oshganini, bir aksiyaga foyda prognozi esa qariyb ikki baravar ko‘payganini anglatadi.
Umuman olganda, Q2 natijalari Intel tiklanishi kompaniya avvalgi chorakda kutganidan ancha tezlashganini ko‘rsatdi. Yangilangan prognoz ma’lumotlar markazlari bozorida kuchli talab saqlanayotganini, marja yanada yaxshilanayotganini va operatsion natijalar barqarorroq bo‘layotganini ko‘rsatadi. Asosiy xatar o‘zgarmagan: Intel ishlab chiqarish va Foundry biznesiga sarmoya kiritishda davom etishi kerak, shu sabab daromad o‘sishda davom etsa ham moliyaviy natijalar o‘zgaruvchan bo‘lib qolishi mumkin.
Intel Corporation uchun asosiy multiple’lar tahlili
Quyidagi jadvalda Intel Corporation’ning Q2 2026 yakunidagi asosiy baholash multiplikatorlari 81 USD aksiya narxi asosida hisoblangan holda keltirilgan.
| Multiple | What it indicates | Value | Comment |
|---|---|---|---|
| P/E (TTM) | Oxirgi 12 oy davomida 1 USD foyda uchun to‘lanadigan narx | N/A | ⬤ Kompaniya so‘nggi 12 oylik (TTM) davr bo‘yicha zarar ko‘rishda davom etmoqda |
| P/S (TTM) | Yillik daromadning 1 USD uchun to‘lanadigan narx | 7.15 | ⬤ Daromadga nisbatan baholash juda yuqori darajada qolmoqda |
| EV/Sales (TTM) | Qarzni hisobga olgan holda enterprise value’ning savdoga nisbati | 7.52 | ⬤ Qarz va pul mablag‘lari hisobga olinganda ham biznes qimmat ko‘rinadi |
| P/FCF (TTM) | Erkin pul oqimining 1 USD uchun to‘lanadigan narx | N/A | ⬤ Erkin pul oqimi manfiyligicha qolmoqda |
| FCF Yield (TTM) | Aksiyadorlar uchun erkin pul oqimi daromadliligi | -1.79% | ⬤ Erkin pul oqimi daromadliligining manfiyligi kompaniya erkin pul oqimi yaratmayotganini ko‘rsatadi, bu esa aksiyani investitsion nuqtayi nazardan yanada spekulyativ qiladi |
| EV/EBITDA (TTM) | Enterprise value’ning amortizatsiya va eskirishdan oldingi operatsion foydaga nisbati | 34.86 | ⬤ EBITDA ga nisbatan baholash juda yuqori darajada qolmoqda |
| EV/EBIT (TTM) | Enterprise value’ning operatsion foydaga nisbati | N/A | ⬤ Kompaniya operatsion darajada zarar ko‘rishda davom etmoqda |
| P/B | Balans qiymatiga nisbatan narx | 4.66 | ⬤ Qayta tuzilish bosqichidagi kompaniya uchun balans qiymatiga nisbatan bunday ustama yuqori ko‘rinadi |
| Forward P/E | Kelajakdagi price-to-earnings (P/E) koeffitsienti | 81.51 | ⬤ Kutilayotgan foyda asosida ham aksiya juda yuqori baholanmoqda |
| Net Debt/EBITDA | Qarz yukining EBITDA ga nisbati | 1.69 | ⬤ Qarz yuklamasi mo‘tadil |
| Interest Coverage (TTM) | Operatsion foyda orqali foiz xarajatlarini qoplash qobiliyati | N/A | ⬤ EBIT manfiy bo‘lgani sabab kompaniya foiz xarajatlarini qulay darajada qoplay olmaydi |
Intel Corporation baholash multiplikatorlari bo‘yicha xulosa
Q2 2026 natijalari e’lon qilingach, Intel’ni biznesning tiklanishiga asoslangan investitsion g‘oya sifatida ko‘rish mumkin. Kompaniya daromadni sezilarli yaxshiladi, choraklik operatsion foydaga qaytdi va Q3 2026 uchun kuchli prognoz berdi. Bu biznesning eng og‘ir bosqichi ortda qolgan bo‘lishi mumkinligini va bozor natijalarning keyingi yaxshilanishini narxlashni boshlaganini ko‘rsatadi.
Shu bilan birga, multiplikatorlarga ko‘ra aksiya hanuz xavfli ko‘rinadi. So‘nggi 12 oylik (TTM) foyda manfiy, erkin pul oqimi ham manfiy, daromad, EBITDA va kelajakdagi foydaga asoslangan baholash esa nisbatan yuqori.
Umuman olganda, Intel hozir katta xavfsizlik marjasiga ega aksiya emas, balki jozibador tiklanish imkoniyati sifatida ko‘rinadi. Kompaniya operatsion natijalarni yaxshilashda davom etsa, erkin pul oqimiga bosimni kamaytirsa va ishlab chiqarish biznesida qo‘shimcha taraqqiyot ko‘rsatsa, o‘sish salohiyati ortishi mumkin. Biroq tiklanish sekinlashsa, joriy baholash haddan tashqari talabchan bo‘lib chiqishi mumkin.
2026 yil uchun Intel Corporation aksiyalari bo‘yicha ekspertlar bashorati
- Barchart: 45 tahlilchidan 11 nafari Intel aksiyalarini Kuchli xarid, 1 nafari Xarid, 31 nafari Ushlab turish va 2 nafari Kuchli sotish deb baholaydi. Eng yuqori maqsadli narx 200 USD, eng pasti 75 USD.
- MarketBeat: 49 tahlilchidan 17 nafari aksiyalarni Xarid, 29 nafari Ushlab turish va 3 nafari Sotish deb baholaydi. Eng yuqori maqsadli narx 200 USD, eng pasti 50 USD.
- TipRanks: 34 tahlilchidan 8 nafari aksiyalarni Xarid, 24 nafari Ushlab turish va 2 nafari Sotish deb baholaydi. Eng yuqori maqsadli narx 200 USD, eng pasti 80 USD.
- Stock Analysis: 48 tahlilchidan 12 nafari Intel aksiyalarini Kuchli xarid, 2 nafari Xarid, 31 nafari Ushlab turish, 1 nafari Sotish va 2 nafari Kuchli sotish deb baholaydi. Eng yuqori maqsadli narx 200 USD, eng pasti 74 USD.
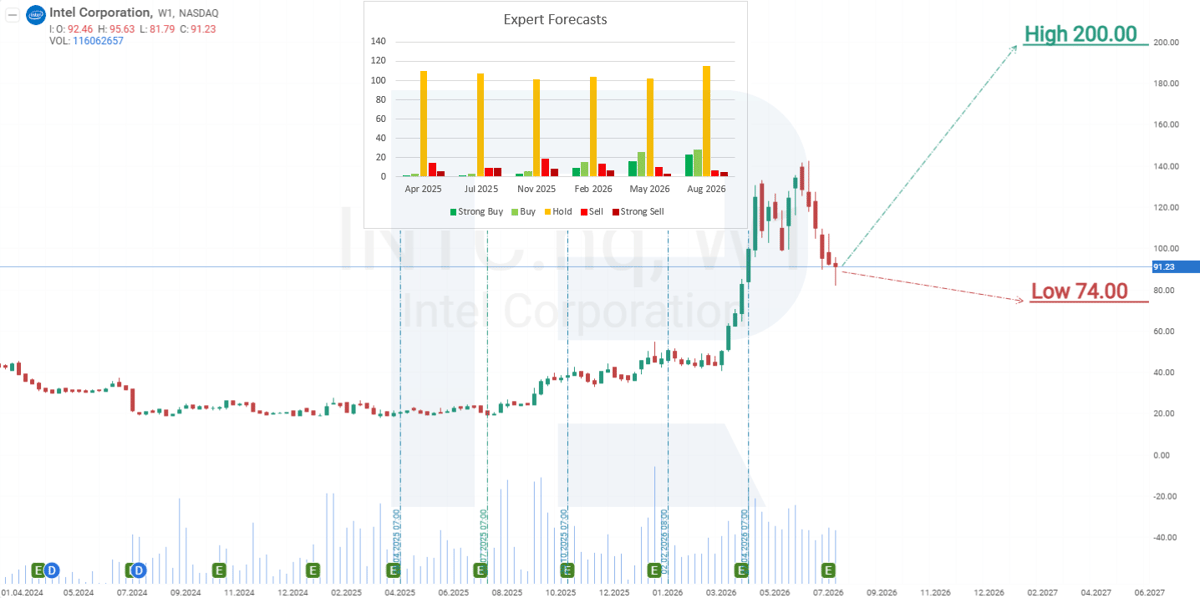
2026 yil uchun Intel Corporation aksiyalari narxi prognozi
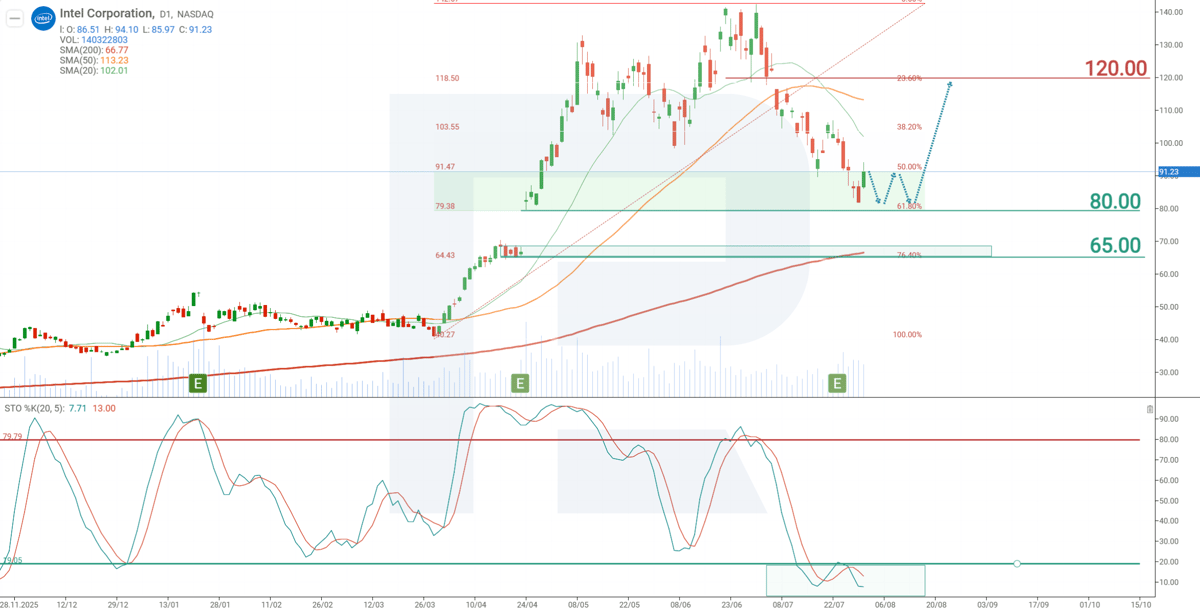
Kunlik taymfreymda INTC aksiyalari 200 davrlik Moving Average’dan yuqorida savdoni davom ettirmoqda, bu ustun trend hali ham o‘suvchi ekanini ko‘rsatadi. Stochastic indikatori haddan tashqari sotilgan hududga kirdi, bu joriy korreksiya yakunlanishga yaqin ekanini va aksiyalar o‘sishni qayta boshlashi mumkinligini anglatadi. Intel aksiyalarining joriy dinamikasiga asoslanib, 2026 yil uchun ehtimoliy ssenariy quyida keltirilgan.
Intel aksiyalari bo‘yicha prognoz uzoq davom etgan pasayishdan keyin 80 USD atrofida konsolidatsiyani, so‘ng 120 USD qarshilik darajasiga ko‘tarilishni nazarda tutadi.
Biroq 80 USD qo‘llab-quvvatlash darajasidan pastga yorib o‘tish narxning 65 USD tomon pasayishiga olib kelishi mumkin. Bu holatda 24 aprelda hosil bo‘lgan gep yopiladi, shundan so‘ng aksiya o‘suvchi trendni qayta davom ettirishi kutiladi.
Intel Corporation aksiyalariga sarmoya kiritish xavflari
Intel Corporation aksiyalariga sarmoya kiritish kompaniyaning kelajakdagi daromadlariga salbiy ta’sir ko‘rsatishi mumkin bo‘lgan omillarni sinchiklab baholashni talab qiladi. Asosiy xatarlar quyidagilar:
- Foundry biznesi xatarlari: Intel’ning shartnoma asosida chip ishlab chiqarish bozoridagi mavqeini mustahkamlash rejasi Samsung va TSMC tomonidan kuchli raqobatga duch kelmoqda. Tashqi mijozlar buyurtmalari oshgan taqdirda ham zarur investitsiyalar katta bo‘lib qoladi, investitsiyalarning yetarli daromad keltirish istiqbollari esa noaniq.
- Raqobat va bozor ulushining qisqarishi: AI va ma’lumotlar markazlari segmentlari o‘sayotganiga qaramay, an’anaviy PC bozori qisqarishda davom etmoqda. ARM asosidagi protsessorlar bilan raqobat, shuningdek server va AI chiplari bozorida NVIDIA hamda AMD’ning kuchli pozitsiyalari Intel daromadining o‘sish imkoniyatlarini cheklashi mumkin.
- AI va yuqori unumdor ma’lumotlar markazlarida ortda qolish: Intel o‘z mavqeini asta-sekin mustahkamlamoqda, biroq kompaniya AI texnologiyalarida hanuz NVIDIA va AMD’dan ortda qolmoqda, bu eng daromadli biznes segmentidagi tushum o‘sishini sekinlashtirishi mumkin.
- Dividend to‘lovlarining to‘xtatilishi: 1992 yildan beri uzluksiz to‘lanib kelgan dividendlarning bekor qilinishi barqaror daromad izlaydigan investorlarni chetlashtirishi mumkin. Bunday moliyaviy cheklovlar investorlar ishonchini susaytirib, oxir-oqibat aksiya narxiga bosim o‘tkazishi mumkin.
- Geosiyosiy va iqtisodiy xatarlar: yarimo‘tkazgichlar uchun muhim bozor bo‘lgan AQSh va Xitoy o‘rtasidagi keskinlik Intel biznesiga salbiy ta’sir ko‘rsatishi mumkin. Bundan tashqari, kompaniyaning global ishlab chiqarish infratuzilmasi sezilarli geosiyosiy xatarlarga duchor.
Umuman olganda, ushbu omillar daromadni kamaytirib va rejalashtirilmagan xarajatlarni oshirib, Intel’ning kelajakdagi foydasiga xavf tug‘diradi.
Disclaimer: Ushbu maqola AI vositalari yordamida tarjima qilingan. Asl inglizcha matn ma’nosini saqlashga harakat qilingan bo‘lsa-da, ba’zi noaniqliklar yoki tushib qolgan joylar bo‘lishi mumkin; shubha tug‘ilganda asl manbaga murojaat qiling.
Moliya bozorlarining prognozlari ularning mualliflarini shaxsiy fikrlari hisoblanadi. Joriy tahlil o‘zi bilan savdoga qo‘llanmani taqdim etmaydi. RoboForex taqdim etilgan umumlashtirilgan maʼlumotlardan savdo tavsiyalarini qo‘llashda yuzaga kelishi mumkin bo‘lgan ish natijalari uchun javobgarlikni zimmasiga olmaydi.