
Walmart biznesi barqaror qolmoqda, biroq WMT aksiyalari pasayishda davom etishi mumkin
Walmart biznesi barqaror qolmoqda, biroq AQSh chakana savdosidagi o‘sishning sekinlashuvi, Q3 bo‘yicha zaif prognoz va yuqori baholanish keyingi pasayish xavfini yuzaga keltirmoqda. Ushbu maqolada WMT nima sababdan 95 USD tomon pasayishi mumkinligi va bunday korreksiya uzoq muddatli xarid uchun jozibador imkoniyat yaratishi mumkinmi, tahlil qilinadi.
Walmart Inc. (NASDAQ: WMT) Q2 2027 uchun barqaror moliyaviy natijalarni ko‘rsatdi. Daromad 5.9%ga oshdi, tuzatilgan aksiyaga to‘g‘ri keladigan foyda 19.1%ga ko‘tarildi va rahbariyat butun yil uchun prognozini oshirdi. Biroq Walmartning AQShdagi asosiy chakana savdo biznesi o‘sishi sekinlashmoqda, operatsion foydaning kuchli o‘sishi esa qisman bir martalik tarif qaytarimi hisobiga ta’minlandi.
Q3 uchun Walmart savdo o‘sishini 3–3.75%, tuzatilgan operatsion foyda o‘sishini 2–4% va aksiyaga to‘g‘ri keladigan foydani 0.62–0.64 USD deb kutmoqda. Natijalar oldingi chorakka nisbatan zaifroq bo‘lishi mumkin, biroq bu hali biznesning sezilarli yomonlashuvini anglatmaydi.
O‘sish sur’atining sekinlashuvi, yuqori baholanish va ustun pasayish trendi fonida WMT keyingi moliyaviy hisobotgacha bosim ostida qolishi mumkin.
Ushbu maqolada Walmart aksiyalari Q2 2027 moliyaviy natijalaridan keyin tahlil qilinadi, kompaniyaning asosiy biznes drayverlari va keyingi chorak bo‘yicha kutishlar ko‘rib chiqiladi. Shuningdek, WMT bo‘yicha fundamental va texnik tahlil taqdim etiladi. Bu 2026-yilning ikkinchi yarmi uchun Walmart aksiyalari prognoziga asos bo‘ladi.
Walmart Inc. haqida
Walmart Inc. — 1962 yilda Sam Walton Arkansas shtatining Rogers shahrida birinchi do‘konini ochganida tashkil etilgan AQSh chakana savdo kompaniyasi. Kompaniya 1970 yilda birjaga chiqdi va 2018 yilda hozirgi nomini qabul qildi. Uning aksiyalari Nasdaqda WMT tikkeri ostida savdo qilinadi.
Walmart do‘konlari, Sam’s Club shoxobchalari va onlayn platformalari orqali oziq-ovqat, kundalik ehtiyoj mollari, kiyim-kechak, elektronika va boshqa mahsulotlarni sotadi. Kompaniya yetkazib berish xizmatlari, marketplace, reklama biznesi va mijozlarga qo‘shimcha imtiyozlar beradigan Walmart+ obunasini ham kengaytirmoqda. Uning raqobat ustunligi past narxlar, keng do‘konlar tarmog‘i va onlayn buyurtmalarni tez bajarish qobiliyatining uyg‘unligidadir. Walmart ma’lumotiga ko‘ra, kompaniyaning 19 mamlakatdagi faoliyati har hafta taxminan 280 million mijoz va a’zoga xizmat ko‘rsatadi.
Walmart Q2 2027 moliyaviy natijalari
2026-yil 20-avgust kuni Walmart 31-iyulda yakunlangan chorak bo‘yicha Q2 2027 moliyaviy natijalarini e’lon qildi . O‘tgan yilning shu choragiga nisbatan kompaniya quyidagi natijalarni ko‘rsatdi:
- Daromad: 187.94 milliard USD (+5.9%)
- Sof foyda (tuzatilgan): 6.46 milliard USD (+18.6%)
- Aksiyaga to‘g‘ri keladigan foyda (tuzatilgan): 0.81 USD (+19.1%)
- Operatsion foyda (tuzatilgan): 9.38 milliard USD (+19.1%)
- Erkin pul oqimi: 7.48 milliard USD (+14.7%)
Walmartning Q2 2027 moliyaviy natijalari biznes barqaror qolayotganini tasdiqladi, biroq hisobot investorlarning salbiy reaksiyasiga sabab bo‘ldi. Aksiyalar bir necha sababga ko‘ra bosim ostida qoldi — Walmart U.S. taqqoslanadigan savdosining sekinlashuvi, Q3 uchun zaifroq prognoz va kompaniyaning yuqori baholanishi, bu kutilmalardan past natijalar uchun juda kam imkoniyat qoldirdi. Daromad 5.9%ga oshib, 187.9 milliard USDga yetdi, tuzatilgan aksiyaga to‘g‘ri keladigan foyda esa 0.68 USDdan 0.81 USDgacha oshdi. Shu bilan birga, Walmart eCommerce, reklama, marketplace va a’zolik dasturlarini tez sur’atda kengaytirishda davom etmoqda, bu biznes rentabelligini asta-sekin yaxshilamoqda.
Ehtiyotkorlikning asosiy sababi Walmart U.S.da o‘sishning sekinlashuvi bo‘ldi. Yoqilg‘ini hisobga olmaganda taqqoslanadigan savdo 2.6%ga oshdi, Q1da bu 4.1%, bir yil avval esa 4.6% edi. Farmatsevtika narxlarining pasayishi salbiy ta’sir ko‘rsatmaganida natija kuchliroq bo‘lardi, shuning uchun hozircha bu biznesning jiddiy yomonlashuvidan ko‘ra o‘sish sur’atining sekinlashuviga ko‘proq ishora qiladi. Shu bilan birga, AQShdagi eCommerce 24%ga o‘sdi, reklama va marketplace esa kuchli o‘sishni davom ettirdi.
Operatsion foyda kuchli bo‘ldi, biroq o‘sishning bir qismi avval to‘langan tariflarning qaytarilishi hisobiga ta’minlandi. Inventarning oshishi qo‘shimcha xavf bo‘lib qolmoqda. U 6.7%ga oshib, jami daromaddan biroz tezroq o‘sdi. Walmart buni inflyatsiya va strategik tashabbuslarni qo‘llab-quvvatlash uchun qo‘shimcha inventar bilan izohlaydi, shuning uchun vaziyat hozircha muammoli ko‘rinmaydi. Biroq taqqoslanadigan savdo sekinlashishda davom etsa, inventar esa daromaddan tezroq o‘ssa, kompaniya chegirmalarga ko‘proq tayanishi mumkin, bu esa marjalarga bosim o‘tkazadi. Shu sabab Walmart U.S. taqqoslanadigan savdosi va inventar dinamikasi chakana savdo biznesi holatining eng muhim ko‘rsatkichlari qatorida qolmoqda.
Erkin pul oqimi zaif Q1dan keyin tiklandi, biroq yuqori kapital xarajatlar sabab yilning birinchi yarmida bosim ostida qoldi. Walmart avtomatlashtirish, logistika va eCommercega katta hajmda investitsiya qilishda davom etmoqda, shuning uchun hozircha FCFdagi pasayish asosiy biznesning yomonlashuvidan ko‘ra investitsiya sikli bilan ko‘proq bog‘liq ko‘rinadi.
Kompaniyaning prognozi ham hozircha jiddiy yomonlashuvni ko‘rsatmaydi. Walmart 2027-yil uchun butun yil savdo o‘sishi prognozini 3.5–4.5%dan 4–5%gacha, tuzatilgan operatsion foyda o‘sishi prognozini 6–8%dan 7–8.5%gacha va tuzatilgan aksiyaga to‘g‘ri keladigan foyda prognozini 2.75–2.85 USDdan 2.80–2.87 USDgacha oshirdi. Yilning birinchi yarmidan keyin to‘liq yil prognozining oshirilishi rahbariyat biznes o‘sishi davom etishiga ishonayotganini ko‘rsatadi.
Biroq Q3 Q2ga qaraganda sezilarli zaifroq ko‘rinishi mumkin. Walmart savdo o‘sishini 3–3.75%, tuzatilgan operatsion foyda o‘sishini atigi 2–4% va EPSni 0.62–0.64 USD deb kutmoqda. Sekinlashuvning bir qismi Flipkart Big Billion Daysning Q3dan Q4ga ko‘chirilishi bilan bog‘liq bo‘lib, bu Q3 savdo o‘sishini bir foiz punktidan ko‘proqqa kamaytiradi. Qisman tarif qaytarimlari hisobidan moliyalashtiriladigan pastroq narxlarga qo‘shimcha investitsiyalar foydaga bosim o‘tkazadi. Shu sabab zaifroq Q3 prognozini biznesning keskin yomonlashuvi deb bevosita talqin qilish mumkin emas — rahbariyat Q2 va Q3ni birgalikda baholashni tavsiya qiladi, chunki Q2dagi yuqoriroq foydaning bir qismi keyingi chorakda pastroq narxlar va savdo o‘sishiga investitsiya qilinmoqda.
Umuman olganda, Walmartning fundamental ko‘rsatkichlari barqaror bo‘lib qolmoqda, biroq so‘nggi hisobot biznesning tezlashganini ko‘rsatmadi. Savdo o‘sishda davom etmoqda, eCommerce, reklama, marketplace va a’zolik dasturlari kuchli o‘sish sur’atlarini saqlamoqda, biroq eCommerce va asosiy chakana savdo biznesidagi o‘sish sekinlashdi. Erkin pul oqimi zaif Q1ga nisbatan yaxshilandi, biroq yuqori kapital xarajatlar sabab yilning birinchi yarmida o‘tgan yil darajasidan past bo‘lib qoldi. Butun yil prognozining oshirilishi rahbariyat jiddiy yomonlashuv kutmayotganini tasdiqlaydi, biroq Walmart hali foyda bir martalik omillarsiz ham barqaror o‘sishi mumkinligini ko‘rsatishi kerak.
Walmart aksiyalari prognozi uchun asosiy omillar AQShdagi taqqoslanadigan savdoning kelgusi trayektoriyasi, operatsion foyda o‘sish sur’ati va kapital xarajatlar oshayotgan sharoitda kompaniyaning erkin pul oqimini saqlash qobiliyati bo‘lib qolmoqda.
WMT fundamental tahlili va Walmart aksiyalarining asosiy drayverlari
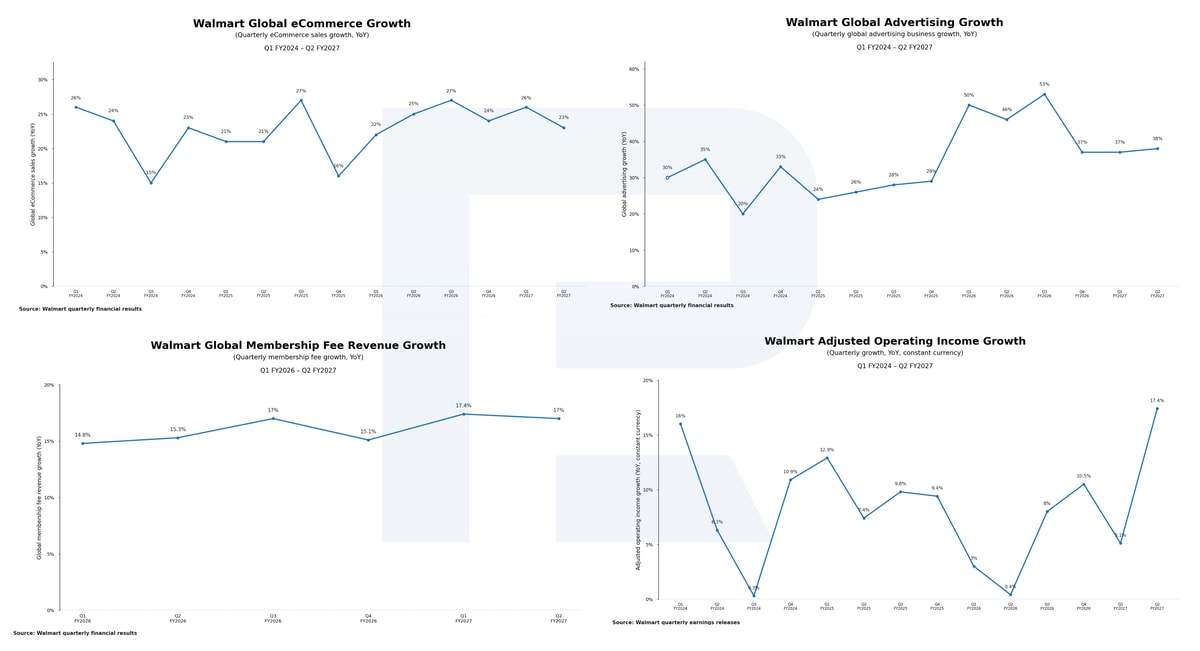
2026 yilda Walmartning investitsion jozibadorligi kompaniya o‘zining ulkan an’anaviy chakana savdo biznesini qanchalik muvaffaqiyatli ravishda raqamliroq va yuqori marjali platformaga aylantira olishiga ko‘p jihatdan bog‘liq. Kompaniya istiqbollarini baholash uchun to‘rtta asosiy ko‘rsatkichdan foydalanish mumkin:
- Global eCommerce o‘sishi
- Global reklama o‘sishi
- A’zolik badallari daromadining o‘sishi
- Tuzatilgan operatsion foyda o‘sishi
Global eCommerce o‘sishi Walmart raqamli kanallar orqali savdoni qanchalik tez oshirayotganini va onlayn auditoriyasini kengaytirayotganini ko‘rsatadi. Bu nafaqat savdo o‘sishi uchun muhim, chunki eCommerce kengayishi reklama, marketplace, yetkazib berish va boshqa xizmatlarga ham qo‘shimcha talab yaratadi.
Global reklama o‘sishi Walmartning eng yuqori marjali bizneslaridan birining rivojlanishini aks ettiradi. Reklama daromadining o‘sishi kompaniyaga foydani an’anaviy chakana savdodan tezroq oshirish imkonini beradi, chunki reklama daromadini yaratish inventarni mutanosib ravishda oshirish yoki yangi do‘konlar ochishni talab qilmaydi.
A’zolik badallari daromadining o‘sishi Walmart+ va Sam’s Club orqali Walmartning obuna va a’zolik bizneslari rivojlanishini aks ettiradi. A’zolik badallari ko‘proq prognoz qilinadigan va yuqori marjali daromadni ta’minlaydi, shu bilan birga mijozlarning Walmart ekotizimiga sodiqligini kuchaytiradi.
Tuzatilgan operatsion foyda o‘sishi eCommerce, reklama va a’zolik dasturlari kengayishi foyda o‘sishiga aylanayotganini ko‘rsatadi. Walmart uchun eng kuchli ssenariy operatsion foyda jami daromaddan barqaror ravishda tezroq o‘sadigan holat bo‘lib qolmoqda. Bu kompaniya biznes tarkibining bosqichma-bosqich yaxshilanayotganini va ko‘proq foyda keltiradigan bizneslarning hissasi oshayotganini ko‘rsatadi.
Walmart aksiyalarining joriy dinamikasi investorlar asosiy biznesning barqarorligidan ko‘ra o‘sishning sekinlashuvi va kompaniyaning yuqori baholanishiga ko‘proq e’tibor qaratayotganini ko‘rsatadi. Walmart yirik, barqaror va foydali kompaniya bo‘lib qolmoqda, biroq uning o‘sishi asta-sekin sekinlashmoqda. Onlayn savdo, reklama va a’zolik dasturlari tez o‘sishda davom etmoqda, ammo avvalgidek tez emas. AQShdagi taqqoslanadigan do‘kon savdosi ham sekinroq o‘smoqda. Bu hali Walmart jiddiy muammolarga duch kelayotganini anglatmaydi, biroq so‘nggi hisobot biznes o‘sishi tezlashayotganiga dalil bermadi.
Q2da operatsion foyda 17.4%ga oshdi, biroq bu o‘sishning bir qismi bir martalik tarif qaytarimi hisobiga ta’minlandi. Ushbu ta’sir chiqarib tashlanganda operatsion foyda taxminan 9.9%ga oshgan. Keyingi chorak uchun Walmart operatsion foyda o‘sishini atigi 2–4% deb kutmoqda, chunki kompaniya olingan mablag‘larning bir qismini narxlarni pasaytirishga sarflashni rejalashtirmoqda. Shu sabab Q2 g‘ayrioddiy darajada kuchli ko‘rinadi, Q3 esa sezilarli zaifroq bo‘lishi mumkin. Ikki chorak natijalari birgalikda baholanganda aniqroq manzara paydo bo‘ladi.
Investorlar uchun asosiy masala — baholanish. Taxminan 110 USD narxda investorlar Walmartning kutilayotgan yillik foydasining har bir dollari uchun amalda 38–39 USD to‘lamoqda. Bu operatsion foyda o‘sishini 7–8.5% deb prognoz qilayotgan kompaniya uchun yuqori baholanishdir. Aksiyalar barqaror o‘sishda davom etishi uchun Walmart foyda bir martalik tarif qaytarimlarisiz ham izchil o‘sishi mumkinligini ko‘rsatishi kerak.
Umuman olganda, Walmart barqaror biznes bo‘lib qolmoqda, biroq uning aksiyalari hali arzon emas. Hisobotdan keyingi pasayish biznesdagi jiddiy muammolardan ko‘ra yuqori baholanish va investorlarning yuqori kutishlari bilan ko‘proq bog‘liq ko‘rinadi. Amaldagi aksiyadorlar savdo, rentabellik va pul oqimi bir vaqtning o‘zida yomonlashishni boshlamasa, aksiyalarni ushlab turishda davom etishi mumkin. Yangi pozitsiya ochishni ko‘rib chiqayotgan investorlar uchun aksiya narxining pastroq bo‘lishini yoki bir martalik omillarsiz barqaror foyda o‘sishini tasdiqlovchi keyingi hisobotlarni kutish oqilona bo‘lishi mumkin.
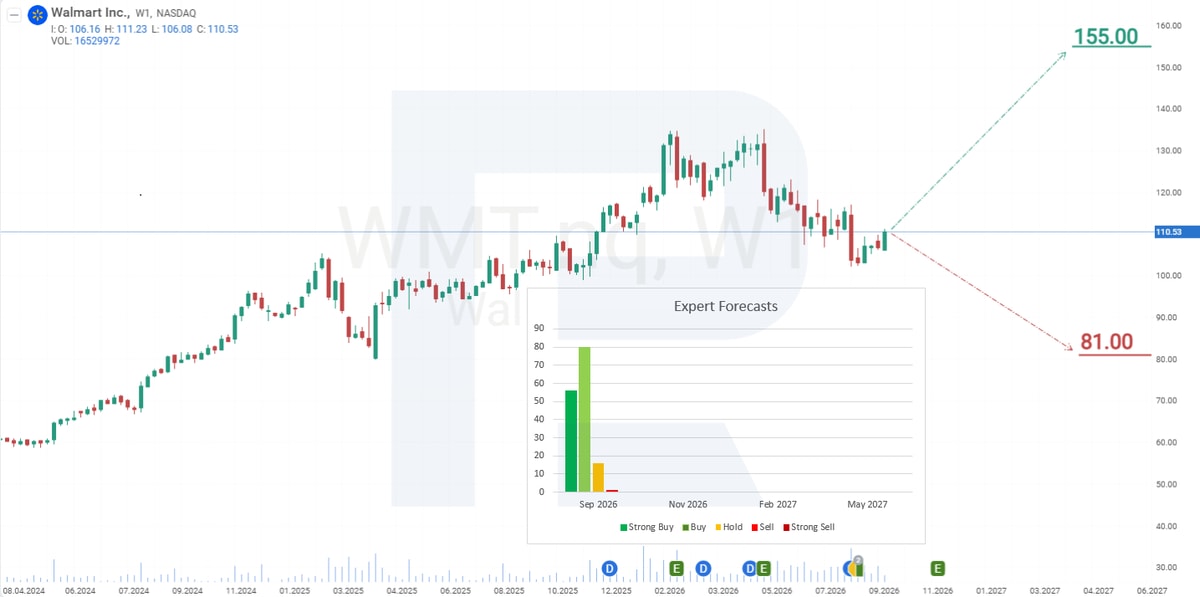
Walmart aksiyalari bo‘yicha tahlilchilar prognozi 2026-yil uchun
- Barchart : 39 tahlilchidan 29 nafari Walmart Inc. aksiyalarini Kuchli xarid, 6 nafari O‘rtacha xarid va 4 nafari Ushlab turish deb baholadi. Eng yuqori maqsadli narx 155 USD, eng pasti esa 110 USD.
- MarketBeat : 39 tahlilchidan 35 nafari aksiyalarni Xarid va 4 nafari Ushlab turish deb baholadi. Eng yuqori maqsadli narx 155 USD, eng pasti esa 113 USD.
- TipRanks : 32 tahlilchidan 29 nafari aksiyalarni Xarid va 3 nafari Ushlab turish deb baholadi. Eng yuqori maqsadli narx 155 USD, eng pasti esa 110 USD.
- Stock Analysis : 43 tahlilchidan 27 nafari aksiyalarni Kuchli xarid, 10 nafari Xarid, 5 nafari Ushlab turish va 1 nafari Sotish deb baholadi. Eng yuqori maqsadli narx 155 USD, eng pasti esa 81 USD.
Walmart aksiyalari bo‘yicha tahlilchilar prognozlari keyingi 12 oy uchun umuman ijobiy bo‘lib qolmoqda. Tahlilchilarning aksariyati aksiyalarni xarid qilishni tavsiya qiladi, biroq maqsadli narxlarning keng diapazoni WMTning keyingi o‘sish salohiyatiga oid baholarda sezilarli farqlar borligini ko‘rsatadi. Bu kompaniyaning yaqin muddatli o‘sishi sekinlashgani va baholanishi yuqori ekanini hisobga olganda ayniqsa muhim.
WMT texnik tahlili va Walmart aksiyalarining 2026-yil prognozi
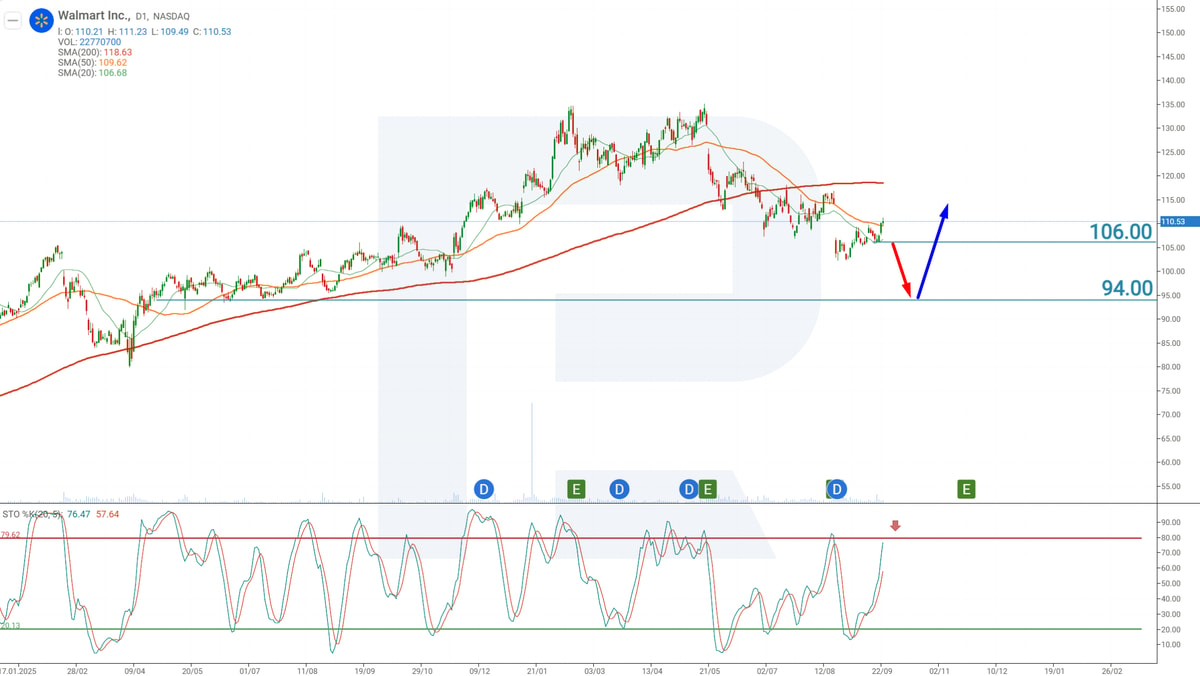
Maqola tayyorlangan paytda WMT aksiyalari 110 USD darajasida savdo qilinmoqda.
Kunlik grafikda WMT aksiyalari 200 davrlik Harakatlanuvchi o‘rtachadan pastda savdo qilinmoqda, bu pasayish trendi ustun bo‘lib qolayotganini ko‘rsatadi. Stochastic ossillyatori haddan tashqari xarid qilingan hududga yaqinlashmoqda. Bu yuqoriga korreksion harakat yakunlanib, pasayish qayta boshlanishi ehtimolini oshiradi.
Fundamental tahlil ham aksiyaga bosim davom etishi xavfini ko‘rsatadi. Q3 2027 uchun Walmart savdo o‘sishini 3–3.75% va tuzatilgan operatsion foyda o‘sishini 2–4% deb kutmoqda. Bu o‘sish sur’atlari Q2 va o‘tgan yilning shu choragiga nisbatan sezilarli past. Bozor ishtirokchilari odatda kutilayotgan natijalarni oldindan narxlarga kiritgani sabab, aksiya hisobot e’lon qilinishidan oldin ham pasayishni boshlashi mumkin. Shuning uchun texnik manzara va kompaniya prognozi qisqa muddatli pasayish xavfi oshganini ko‘rsatadi.
Shu bilan birga, hozircha Walmart biznesining jiddiy yomonlashuvini kutishga asos yo‘q. Qat’iyroq pul-kredit siyosati iste’molchilarni xarajatlarni qisqartirishga undashi mumkin, biroq bunday sharoitda Walmart ko‘pincha qimmatroq chakana sotuvchilardan o‘tgan yangi mijozlarni jalb qiladi. Shuning uchun aksiya narxining ehtimoliy pasayishi kompaniyaning savdosi, marjalari va pul oqimi barqaror qolgan taqdirda pozitsiyani bosqichma-bosqich shakllantirish imkoniyati sifatida ko‘rilishi mumkin.
Joriy sharoitda WMT aksiyalari bo‘yicha savdo g‘oyasi narx 106 USD qo‘llab-quvvatlashdan pastga tushsa, qisqa pozitsiya ochishni nazarda tutadi. Sell Stop orderi 105 USDda joylashtiriladi. Take Profit 94 USD qo‘llab-quvvatlashdan biroz yuqorida — 95 USDda, Stop Loss esa 109 USDda belgilanadi.
Sell Stop – 105.00
Take Profit – 95.00
Stop Loss – 109.00
Pozitsiyani boshqarish qoidasi. Narx prognoz yo‘nalishida umumiy maqsad masofasining 70%ini bosib o‘tgach, Stop Loss kirish darajasiga ko‘chiriladi. Shundan so‘ng himoya orderi narx ortidan 5% masofani saqlagan holda kuzatiladi. Bu pozitsiya Take Profit yoki Stop Loss bo‘yicha yopilguncha, qaysi darajaga birinchi erishilishiga qarab davom etadi.
Walmart aksiyalari istiqboli
Tahlil shuni ko‘rsatadiki, yil boshidan beri aksiya narxi pasayganiga qaramay, Walmartning asosiy muammosi uning yuqori baholanishidir. Kompaniya o‘sishda va eCommerce, reklama hamda a’zolik bizneslarini kengaytirishda davom etmoqda, biroq joriy o‘sish sur’atlari investorlar kutishlarini to‘liq oqlash uchun hali yetarli emas.
Q3 uchun zaifroq prognoz va ustun pasayish trendi narx 106 USD qo‘llab-quvvatlashdan pastga chiqsa, 95 USD tomon pasayish ehtimolini oshiradi. Biroq bunday ssenariy Walmartda jiddiy muammolar boshlanayotganini anglatmaydi. Aksincha, korreksiya aksiyalarni investitsion nuqtai nazardan jozibadorroq qilishi va kompaniyaning savdosi, marjalari hamda pul oqimi barqaror qolgan taqdirda uzoq muddatli investorlar uchun yaxshiroq kirish nuqtasini taqdim etishi mumkin.
Disclaimer: Ushbu maqola AI vositalari yordamida tarjima qilingan. Asl inglizcha matn ma’nosini saqlashga harakat qilingan bo‘lsa-da, ba’zi noaniqliklar yoki tushib qolgan joylar bo‘lishi mumkin; shubha tug‘ilganda asl manbaga murojaat qiling.
Moliya bozorlarining prognozlari ularning mualliflarini shaxsiy fikrlari hisoblanadi. Joriy tahlil o‘zi bilan savdoga qo‘llanmani taqdim etmaydi. RoboForex taqdim etilgan umumlashtirilgan maʼlumotlardan savdo tavsiyalarini qo‘llashda yuzaga kelishi mumkin bo‘lgan ish natijalari uchun javobgarlikni zimmasiga olmaydi.