
Amazon aksiyalari prognozi: AI investitsiyalari samara bera boshlagani sabab AMZN aksiyalari 350 USD tomon ko‘tarilishi mumkin
Amazon’ning sun’iy intellektga investitsiyalari samara bera boshladi. AWS bir necha yildagi eng tez sur’atda o‘sayotgan bir paytda, AMZN aksiyalari 350 USD tomon yangi ralliga yaxshi tayyorlangan.
Amazon.com, Inc. (NASDAQ: AMZN) Q2 2026 uchun bozor kutganidan kuchliroq natijalarni e’lon qildi. Daromad 20% ga oshib, 200.6 milliard USD ga yetdi, operatsion foyda esa 43% ga ko‘tarilib, 27.5 milliard USD ni tashkil etdi. Asosiy o‘sish drayveri AWS bo‘ldi: daromad o‘sishi 37% gacha tezlashdi va operatsion marja 40% ga yaqinlashdi. Reklama biznesi ham kuchli sur’atni saqlab, daromad taxminan 26% ga oshdi, North America va International segmentlari esa mos ravishda 16% va 15% ga o‘sdi.
Muhim ijobiy signal bulutli hisoblash va AI xizmatlariga talabning tezlashishi bo‘ldi. Amazon AWS hisoblash quvvatini kengaytirish, o‘zining Trainium va Graviton AI chiplarini rivojlantirish va ma’lumotlar markazlariga katta investitsiyalar kiritishda davom etmoqda. Kompaniya 2026 yil uchun kapital xarajatlar prognozini taxminan 220 milliard USD gacha oshirdi. Bu erkin pul oqimiga bosim o‘tkazayotgan bo‘lsa-da, AI infratuzilmasiga kuchli talab hisoblash quvvatini yanada kengaytirishni qo‘llab-quvvatlamoqda.
Q3 2026 uchun Amazon 197–202 milliard USD daromad va 22.5–26.5 milliard USD operatsion foyda kutmoqda. Natijada kompaniyaning asosiy o‘sish drayverlari AWS o‘sishining tezlashishi, reklama biznesining davomiy kengayishi, operatsion samaradorlikning yaxshilanishi va AI infratuzilmasiga investitsiyalarning izchil monetizatsiyasi bo‘lib qolmoqda.
Ushbu maqola Amazon.com, Inc. kompaniyasini ko‘rib chiqadi, Amazon.com moliyaviy natijalarining fundamental tahlilini beradi, AMZN aksiyalari dinamikasini texnik tahlil orqali o‘rganadi va Amazon aksiyalari bo‘yicha 2026 yil uchun prognozni taqdim etadi. Shuningdek, Amazon.com biznes modeli ko‘rib chiqiladi, Amazon.com’ga investitsiya qilish xavflari baholanadi va Amazon aksiyalari bo‘yicha tahlilchilar prognozlari ko‘rib chiqiladi.
Amazon.com, Inc. haqida
Amazon.com, Inc. dunyodagi eng yirik texnologiya kompaniyalaridan biridir. U 1994-yilda AQShning Sietl shahrida Jeffrey Bezos tomonidan tashkil etilgan. Dastlab kompaniya onlayn tarzda kitob sotishga ixtisoslashgan, ammo keyinchalik ko‘p sohalarni qamrab oluvchi platformaga aylandi. Bugungi kunda Amazon e-commerce bilan shug‘ullanadi, Amazon Web Services (AWS) orqali bulutli hisoblash xizmatlarini taqdim etadi, elektronika (Kindle va Echo kabi) ishlab chiqaradi hamda media xizmatlarini rivojlantiradi, jumladan, oqimli video va kontent ishlab chiqarish.
Kompaniya IPO’sini 1997-yil 15-mayda o‘tkazib, o‘z aksiyalarini NASDAQ’da AMZN belgisi ostida ro‘yxatga oldi.
Amazon.com, Inc.’ning asosiy moliyaviy oqimlari
Amazon daromadi kompaniyaning keng qamrovli, ko‘p sektorli faoliyatini aks ettiruvchi bir nechta asosiy segmentlarga asoslanadi:
- Onlayn chakana savdo: kompaniya nomidan bevosita mahsulotlarni sotish, jumladan, kitoblar, elektronika, kiyim-kechak, maishiy texnika va boshqalar
- Marketplace: kompaniya platformasini uchinchi tomon sotuvchilarga taqdim etish, ular o‘z mahsulotlarini Amazon sayti orqali sotadi. Amazon savdo komissiyalari, pulli saqlash va yetkazib berish xizmatlari hamda boshqa sotuvchi qo‘llab-quvvatlash xizmatlaridan daromad oladi
- Bulutli hisoblash (Amazon Web Services): bu dunyodagi eng yirik bulut xizmati provayderidir. Xizmat server ijarasi, ma’lumot saqlash, katta ma’lumotlarni tahlil qilish vositalari va boshqa bulutli yechimlarni o‘z ichiga oladi. Ushbu segment kompaniyaning barcha boshqa biznes yo‘nalishlariga nisbatan eng yuqori foyda keltiradi
- Obunalar (Amazon Prime va boshqa xizmatlar): oqimli platformalarga (video va musiqa), bulutli saqlash va boshqa mahsulotlarga kirish huquqini taqdim etadi. Ushbu toifaga Kindle Unlimited va Amazon Music Unlimited kabi boshqa xizmatlarga obunalardan tushadigan daromad ham kiradi
- Reklama: raqamli reklama biznesini faol rivojlantirmoqda, jumladan, platformada joylashtirilgan reklamalardan tushadigan daromad, masalan, qidiruv natijalaridagi reklama. Ushbu va boshqa reklama xizmatlaridan daromad so‘nggi yillarda sezilarli darajada oshdi
- Oflayn chakana savdo do‘konlari: jismoniy savdo nuqtalari, jumladan, Amazon Go va Amazon Fresh do‘konlari, Whole Foods Market supermarketlari hamda maxsus kitob va elektronika do‘konlari
- Elektronika va texnologiya savdosi: kompaniyaning o‘z mahsulotlarini ishlab chiqarish va sotish, jumladan, mashhur Kindle eBook’lar, Alexa ovozli yordamchisi bilan Echo aqlli kolonkalari, Fire TV oqim qurilmalari va boshqa texnologik mahsulotlar
- Boshqa yo‘nalishlar: nisbatan kichikroq daromad manbalari, masalan, uchinchi tomonlarga logistika xizmatlari ko‘rsatish, kitob nashriyotida vositachilik qilish (Amazon Publishing), video o‘yinlar ishlab chiqish (Amazon Game Studios), Twitch oqim platformasidan daromad hamda boshqa innovatsion loyihalar
Ushbu turli daromad manbalari Amazon.com, Inc.’ga bozor sharoitlarining o‘zgarishiga bardoshli bo‘lish va turli sohalarda o‘z ta’sirini kengaytirish imkonini beradi.
Amazon.com, Inc. 2024-yil 3-chorak hisobot
Amazon 2024-yil 3-choragini asosiy moliyaviy ko‘rsatkichlar bo‘yicha o‘sish bilan yakunlaganini xabar qildi. Quyida asosiy hisobot ma’lumotlari keltirilgan (https://ir.aboutamazon.com/overview/default.aspx):
- Daromad: 158,9 mlrd. AQSh dollari (+11%)
- Sof foyda: 15,3 mlrd. AQSh dollari (+54%)
- Bir aksiyaga foyda: 1,43 AQSh dollari (+52%)
- Operatsion foyda: 17,5 mlrd. AQSh dollari (+55%)
Segmentlar bo‘yicha daromad:
- Shimoliy Amerika: 95,5 mlrd. AQSh dollari (+8%)
- Operatsion daromad (zarar): 5,7 mlrd. AQSh dollari (+30%)
- Xalqaro: 35,9 mlrd. AQSh dollari (+11%)
- Operatsion daromad (zarar): 1,3 mlrd. AQSh dollari – 2023-yil 3-choragida kompaniya 95 mln. AQSh dollari zarar ko‘rsatgan edi
- Amazon Web Services (AWS): 27,4 mlrd. AQSh dollari (+19%)
- Operatsion daromad (zarar): 10,4 mlrd. AQSh dollari (+49%)
Barcha asosiy moliyaviy ko‘rsatkichlar 2024-yil 3-choragida o‘sish ko‘rsatdi. Xalqaro segment savdo hajmini oshirdi, ammo xarajatlar ham bir vaqtda ortdi. Natijada, bu segment eng zaif bo‘lib qoldi va kichik iqtisodiy silkinishlarda ham zarar ko‘rishi mumkin.
Shimoliy Amerika segmenti kompaniyaning umumiy daromadiga eng katta hissa qo‘shdi, biroq xarajatlari ham eng yuqori bo‘ldi.
AWS Amazon’ning eng istiqbolli va foydali bo‘linmasi bo‘lib qoldi, barqaror o‘sish va yuqori rentabellikni namoyon etdi.
2024-yil 4-chorak uchun Amazon daromadni 181,0 – 188,0 mlrd. AQSh dollari diapazonida prognoz qilmoqda, bu 2023-yilning mos davriga nisbatan 7–11% o‘sishni anglatadi. Operatsion foyda esa 16,0 – 20,0 mlrd. AQSh dollari oralig‘ida bo‘lishi kutilmoqda, bu bir yil avvalgi 13,0 mlrd.dan yuqori.
Amazon.com, Inc. 2024-yil 4-chorak hisobot
Amazon 2024-yil 4-choragini yana asosiy moliyaviy ko‘rsatkichlar o‘sishi bilan yakunlaganini xabar qildi. Hisobotdagi asosiy raqamlar quyidagicha (https://ir.aboutamazon.com/overview/default.aspx):
- Daromad: 187,8 mlrd. AQSh dollari (+10%)
- Sof foyda: 20,0 mlrd. AQSh dollari (+88%)
- Bir aksiyaga foyda: 1,86 AQSh dollari (+86%)
- Operatsion foyda: 21,2 mlrd. AQSh dollari (+60%)
Segmentlar bo‘yicha daromad:
- Shimoliy Amerika: 115,5 mlrd. AQSh dollari (+9%)
- Operatsion daromad (zarar): 9,6 mlrd. AQSh dollari (+43%)
- Xalqaro: 43,4 mlrd. AQSh dollari (+8%)
- Operatsion daromad (zarar): 1,3 mlrd. AQSh dollari – 2023-yil 4-choragida kompaniya 419 mln. AQSh dollari zarar ko‘rsatgan edi
- Amazon Web Services (AWS): 28,8 mlrd. AQSh dollari (+19%)
- Operatsion daromad (zarar): 10,6 mlrd. AQSh dollari (+48%)
Amazon boshqaruvi 2024-yil 4-chorak hisobotiga izoh berar ekan, 2025-yil uchun prognozlarni taqdim etdi, asosan daromad, operatsion foyda va kapital xarajatlarga e’tibor qaratildi. 2025-yil 1-choragi uchun daromad 151,0 – 155,5 mlrd. AQSh dollari oralig‘ida bo‘lishi kutilmoqda, bu konsensus prognozi 158,6 mlrd.dan past. Shu davr uchun operatsion foyda 16,0 mlrd. AQSh dollari deb prognoz qilinmoqda, bu ham tahlilchilarning kutilganidan kam.
Kompaniya shuningdek, kapital xarajatlarda sezilarli o‘sishni e’lon qildi, ular 2025-yilda 105,0 mlrd. AQSh dollariga yetishi mumkin. Bu 2024-yildagi 77,0 mlrd.dan yuqori va 2023-yilda sarflangan 48,0 mlrd.dan ikki baravardan ham ko‘pdir. Ushbu sarmoyalar asosan infratuzilmani rivojlantirishga yo‘naltiriladi, jumladan, AWS bulut biznesini kengaytirish va AI yechimlarini ishlab chiqish.
AWS 2025-yilda Amazon’ning asosiy o‘sish drayveri bo‘lib qolishi kutilmoqda, chunki kompaniyalar bulut infratuzilmasiga o‘tmoqda, xarajatlarni optimallashtirish davri tugadi va AI yechimlariga talab ortmoqda. Kompaniya sun’iy intellektni “hayotda bir marta uchraydigan imkoniyat” sifatida ta’rifladi.
Amazon.com, Inc. 2025-yil 1-chorak hisobot
2025 yil 1 mayda Amazon.com 31 martda yakunlangan Q1 2025 moliyaviy natijalarini e’lon qildi. Quyida 2024 yilning mos davri bilan taqqoslangan asosiy ko‘rsatkichlar keltirilgan (https://ir.aboutamazon.com/overview/default.aspx):
- Daromad: 155.66 milliard USD (+9%)
- Sof foyda: 17.12 milliard USD (+64%)
- Bir aksiyaga foyda: 1.59 USD (+62%)
- Operatsion foyda: 18.40 milliard USD (+22%)
Segmentlar bo‘yicha daromad:
- North America: 92.89 milliard USD (+8%)
- Operatsion foyda: 5.84 milliard USD (+17%)
- International: 33.51 milliard USD (+5%)
- Operatsion foyda: 1.01 milliard USD (+12%)
- Amazon Web Services (AWS): 29.26 milliard USD (+17%)
- Operatsion foyda: 11.54 milliard USD (+22%)
Amazon’ning Q1 2025 natijalari biznesning barqaror o‘sishi va rentabellik yaxshilanganini ko‘rsatdi. Daromad yilma-yil 9% ga, operatsion foyda 22% ga, sof foyda esa 64% ga oshdi.
AWS kompaniyaning asosiy foyda drayveri bo‘lib qoldi. Biroq segment daromadining 17% o‘sishi Microsoft Azure va Google Cloud’dan past bo‘ldi. Shunga qaramay, AWS bulutli hisoblash bozorida taxminan 29% ulush bilan yetakchiligini saqlab qoldi.
Amazon’ning reklama biznesi ham tez o‘sib, daromad 19% ga oshib, 13.92 milliard USD ga yetdi. Salbiy omil sifatida mahsulot qaytarishlari, zaxiralar va tariflar ta’siri bilan bog‘liq taxminan 1 milliard USD xarajat qayd etildi.
Hisobot e’lon qilingach, investorlar AWS o‘sishining sekinlashishi va Q2 bo‘yicha ehtiyotkor prognozga munosabat bildirib, AMZN aksiyalari pasaydi. Amazon 13.0–17.5 milliard USD operatsion foyda kutdi, konsensus prognozi esa 17.8 milliard USD edi. Asosiy xavflar tariflar va bulutli hisoblash bozorida kuchayib borayotgan raqobat bo‘lib qoldi. Biroq Amazon’ning AWS, reklama va e-commerce’dagi kuchli pozitsiyalari kompaniyaning uzoq muddatli o‘sish salohiyatini qo‘llab-quvvatlashda davom etdi.
Amazon.com, Inc. 2025-yil 2-chorak moliyaviy hisobot
2025 yil 31 iyulda Amazon.com 30 iyunda yakunlangan Q2 2025 moliyaviy natijalarini e’lon qildi. Quyida 2024 yilning mos davri bilan taqqoslangan asosiy ko‘rsatkichlar keltirilgan (https://ir.aboutamazon.com/overview/default.aspx):
- Daromad: 167.70 milliard USD (+13%)
- Sof foyda: 18.16 milliard USD (+34%)
- Bir aksiyaga foyda: 1.68 USD (+33%)
- Operatsion foyda: 19.17 milliard USD (+30%)
Segmentlar bo‘yicha daromad:
- North America: 100.07 milliard USD (+11%)
- Operatsion foyda: 7.51 milliard USD (+48%)
- International: 36.76 milliard USD (+16%)
- Operatsion foyda: 1.49 milliard USD (+345%)
- Amazon Web Services (AWS): 30.87 milliard USD (+17%)
- Operatsion foyda: 10.16 milliard USD (+9%)
Amazon Q2 2025 da bozor kutilmalaridan yuqori natijalarni ko‘rsatdi. Daromad 13% ga oshib, 167.7 milliard USD ga yetdi, operatsion foyda 19.2 milliard USD, sof foyda esa 18.2 milliard USD ni tashkil etdi. AWS daromadi 17.5% ga, North America segmenti 11% ga, International segmenti 16% ga o‘sdi, reklama daromadi esa 23% ga oshib, 15.7 milliard USD ga yetdi.
Biroq kompaniyaning Q3 uchun prognozi ehtiyotkorroq edi. Amazon 174–179.5 milliard USD daromad va 15.5–20.5 milliard USD operatsion foyda kutdi.
Asosiy xavotir AWS o‘sish sur’ati bo‘lib qoldi. Ikkinchi chorak ketma-ket Amazon’ning bulut biznesi Microsoft Azure va Google Cloud’dan sekinroq o‘sdi, chunki raqobatchilar AI talabini tezroq monetizatsiya qildi. Amazon infratuzilma va hisoblash quvvatiga faol investitsiya qilishda davom etdi. Shu sababli AWS’ning zaifroq o‘sishi bozor pozitsiyasining yo‘qolishidan ko‘ra kompaniyaning joriy investitsiya siklini aks ettirishi ehtimoli yuqori edi.
Amazon.com, Inc. Q3 2025 daromad natijalari
2025 yil 30 oktyabrda Amazon.com 30 sentyabrda yakunlangan Q3 2025 moliyaviy natijalarini e’lon qildi. Quyida 2024 yilning mos davri bilan taqqoslangan asosiy ko‘rsatkichlar keltirilgan (https://ir.aboutamazon.com/overview/default.aspx):
- Daromad: 180.17 milliard USD (+13%)
- Sof foyda: 21.19 milliard USD (+38%)
- Bir aksiyaga foyda: 1.95 USD (+37%)
- Operatsion foyda: 17.42 milliard USD (0%)
Segmentlar bo‘yicha daromad:
- North America: 106.27 milliard USD (+11%)
- Operatsion foyda: 4.79 milliard USD (-15%)
- International: 40.90 milliard USD (+14%)
- Operatsion foyda: 1.20 milliard USD (-8%)
- Amazon Web Services (AWS): 33.01 milliard USD (+20%)
- Operatsion foyda: 11.43 milliard USD (+9%)
Amazon Q3 2025 da bozor kutilmalaridan yuqori natijalarni ko‘rsatdi. Daromad 13% ga oshib, 180.2 milliard USD ga yetdi, bu bozorning taxminan 178 milliard USD prognozidan yuqori, bir aksiyaga foyda esa 1.95 USD ga yetib, 1.56 USD konsensus prognozidan ancha yuqori bo‘ldi.
Operatsion foyda 17.4 milliard USD ga yetdi, uning tarkibida 4.3 milliard USD bir martalik xarajatlar bor edi. Ushbu bandlarni hisobga olmaganda, operatsion foyda taxminan 21.7 milliard USD, operatsion marja esa 9.7% o‘rniga 12% bo‘lgan bo‘lardi. Sof foyda 39% ga oshib, 21.2 milliard USD ni tashkil etdi, biroq o‘sishning bir qismi Amazon’ning Anthropic’dagi ulushini qayta baholashdan olingan 9.5 milliard USD foyda bilan bog‘liq edi.
AWS daromadi o‘sishi 20% gacha tezlashib, so‘nggi 11 chorakdagi eng kuchli natijani ko‘rsatdi, operatsion marja esa taxminan 35% darajasida qoldi. North America va International segmentlari daromadi mos ravishda 11% va 14% ga oshdi, reklama daromadi esa 20% dan ko‘proq o‘sdi.
Q4 2025 uchun Amazon 206–213 milliard USD daromad va 21–26 milliard USD operatsion foyda kutdi. 2025 yil kapital xarajatlari taxminan 125 milliard USD ga yetishi va AWS kengayishi hamda AI infratuzilmasiga investitsiyalar sabab o‘sishda davom etishi kutilgan edi. Bu erkin pul oqimini allaqachon 14.8 milliard USD gacha pasaytirgan edi.
Amazon.com, Inc. Q4 2025 earnings results
5-fevral kuni Amazon.com, Inc. (NASDAQ: AMZN) 31-dekabrda yakunlangan davr uchun Q4 2025 moliyaviy hisobotini e’lon qildi. 2024-yilning shu davri bilan taqqoslaganda asosiy ko‘rsatkichlar (https://ir.aboutamazon.com/overview/default.aspx):
- Revenue: 213.38 milliard USD (+14%)
- Net income: 21.19 milliard USD (+6%)
- Earnings per share: 1.95 USD (+5%)
- Operating profit: 24.98 milliard USD (+18%)
Segmentlar bo‘yicha daromad:
- North America: 127.08 milliard USD (+10%)
- Operating income: 11.47 milliard USD (+24%)
- International: 50.72 milliard USD (+17%)
- Operating income: 1.04 milliard USD (–21%)
- Amazon Web Services (AWS): 35.58 milliard USD (+24%)
- Operating income: 12.47 milliard USD (+17%)
Amazon’ning Q4 2025 hisoboti bozor kutganlariga nisbatan aralash natijalarni ko‘rsatdi. Kompaniya 213.4 milliard USD daromadni qayd etdi, bu o‘tgan yilning shu choragiga nisbatan 14% ga o‘sish va tahlilchilar prognozidan yuqori. Daromad barcha asosiy segmentlar bo‘yicha o‘sdi: retail sotuvlar oshdi, xalqaro biznes ikki xonali o‘sishni ko‘rsatdi, Amazon Web Services daromadni 24% ga kengaytirdi, bu esa bir nechta choraklardagi eng tez o‘sishni anglatadi.
Earnings per share 1.95 USD bo‘ldi, bu konsensus kutganidan (taxminan 1.97 USD) biroz past, garchi sof foyda mutlaq ko‘rsatkichda yillik hisobda oshgan bo‘lsa ham (20.00 dan 21.19 milliard USD ga).
Izohida rahbariyat infratuzilma investitsiyalarining sezilarli kengayishini ta’kidladi, jumladan 2026 yilda AWS, AI infratuzilmasi, proprietary chips ishlab chiqish, robotics va low Earth orbit satellite networks’ni qo‘llab-quvvatlash uchun taxminan 200 milliard USD sarflash rejalari
Q1 2026 uchun Amazon 173.5–178.5 milliard USD daromad va 16.5–21.5 milliard USD operatsion foyda prognoz qildi. Prognoz o‘sish davom etishini ko‘rsatdi, biroq biznesning mavsumiy xususiyati va kompaniyaning rejalashtirilgan investitsiya dasturi ko‘lami hisobga olingan holda ehtiyotkor ohangda taqdim etildi..
Amazon.com, Inc. 2026 yil 1-chorak moliyaviy natijalari
2026 yil 29 aprelda Amazon.com 31 martda yakunlangan Q1 2026 moliyaviy natijalarini e’lon qildi. Quyida 2025 yilning mos davri bilan taqqoslangan asosiy ko‘rsatkichlar keltirilgan (https://ir.aboutamazon.com/overview/default.aspx):
- Daromad: 181.52 milliard USD (+17%)
- Sof foyda: 30.26 milliard USD (+77%)
- Bir aksiyaga foyda: 2.78 USD (+75%)
- Operatsion foyda: 23.85 milliard USD (+30%)
Segmentlar bo‘yicha daromad:
- North America: 104.14 milliard USD (+12%)
- Operatsion foyda: 8.27 milliard USD (+43%)
- International: 39.79 milliard USD (+19%)
- Operatsion foyda: 1.42 milliard USD (+40%)
- Amazon Web Services (AWS): 37.59 milliard USD (+28%)
- Operatsion foyda: 14.16 milliard USD (+23%)
Amazon Q1 2026 da bozor kutilmalaridan ancha yuqori natijalarni ko‘rsatdi. Daromad 17% ga oshib, 181.5 milliard USD ga yetdi, bir aksiyaga foyda esa 2.78 USD ni tashkil etdi va taxminan 1.65 USD bo‘lgan konsensus prognozidan ancha yuqori bo‘ldi.
AWS yana kompaniyaning asosiy o‘sish drayveri bo‘ldi. Daromad o‘sishi Q4 2025 dagi 24% dan Q1 2026 da 28% gacha tezlashib, segmentning so‘nggi 15 chorakdagi eng yuqori sur’atini ko‘rsatdi. North America segmenti daromadni 12% ga oshirdi, operatsion foyda esa 8.3 milliard USD ga yetdi. International segmenti ham rentabelligini yaxshilab, 1.4 milliard USD operatsion foyda yaratdi.
Sof foyda 30.3 milliard USD gacha oshdi, biroq uning tarkibiga Amazon’ning Anthropic’ga investitsiyasini qayta baholashdan olingan 16.8 milliard USD bir martalik soliqdan oldingi foyda kirdi. Shu bilan birga Amazon’ning reklama biznesi so‘nggi 12 oyda 70 milliard USD dan ortiq daromad yaratdi, kompaniyaning o‘z chiplar biznesi esa 20 milliard USD dan yuqori yillik daromad sur’atiga chiqdi.
Q2 2026 uchun Amazon 194–199 milliard USD daromad va 20–24 milliard USD operatsion foyda kutdi. Asosiy xavf AI infratuzilmasiga katta kapital xarajatlar bo‘lib qoldi, ular so‘nggi 12 oyda erkin pul oqimini 1.2 milliard USD gacha pasaytirdi.
Amazon.com, Inc. Q2 2026 moliyaviy natijalari
2026 yil 30 iyulda Amazon.com 30 iyunda yakunlangan Q2 2026 moliyaviy natijalarini e’lon qildi. Quyida 2025 yilning mos davri bilan taqqoslangan asosiy ko‘rsatkichlar keltirilgan (https://ir.aboutamazon.com/overview/default.aspx):
- Daromad: 200.61 milliard USD (+20%)
- Sof foyda: 62.65 milliard USD (+245%)
- Bir aksiyaga foyda: 5.75 USD (+242%)
- Operatsion foyda: 27.46 milliard USD (+43%)
Segmentlar bo‘yicha daromad:
- North America: 116.18 milliard USD (+16%)
- Operatsion foyda: 9.12 milliard USD (+21%)
- International: 42.20 milliard USD (+15%)
- Operatsion foyda: 1.72 milliard USD (+15%)
- Amazon Web Services (AWS): 42.23 milliard USD (+37%)
- Operatsion foyda: 16.62 milliard USD (+64%)
Amazon so‘nggi yillardagi eng kuchli choraklik natijalaridan birini ko‘rsatdi. Daromad yilma-yil 20% ga oshib, 200.6 milliard USD ga yetdi, operatsion foyda 43% ga ko‘tarilib, 27.5 milliard USD ni tashkil etdi, operatsion marja esa taxminan 11.4% dan 13.7% gacha kengaydi. Foyda daromaddan sezilarli darajada tezroq o‘sishda davom etdi, bu operatsion samaradorlik yanada yaxshilanayotganini ko‘rsatadi.
Eng muhim o‘zgarish AWS o‘sishining keskin tezlashishi bo‘ldi. AWS daromadi Q1 2026 dagi 28% o‘sishdan so‘ng 37% ga oshib, 42.2 milliard USD ga yetdi. Bu so‘nggi 18 chorakdagi eng yuqori o‘sish sur’ati bo‘ldi. AWS operatsion foydasi 64% ga oshib, 16.6 milliard USD ni tashkil etdi, operatsion marja esa 32.9% dan 39.4% gacha yaxshilandi. Natijada bulut biznesi nafaqat o‘sishini tezlashtirmoqda, balki tobora foydaliroq bo‘lib bormoqda.
AWS o‘sishining tezlashishi asosan AI xizmatlariga kuchli talab bilan bog‘liq. AWS ichidagi AI biznesi 25 milliard USD dan yuqori yillik daromad sur’atiga chiqdi va uch xonali tezlikda o‘sishda davom etmoqda. Kelajakdagi mijoz majburiyatlari qiymati avvalgi chorakdagi 364 milliard USD dan 496 milliard USD gacha oshdi. Bu kelajakdagi daromadning ko‘rinishini yaxshilaydi va kompaniyaning yangi hisoblash quvvatining sezilarli qismi mijozlar tomonidan allaqachon band qilinganini ko‘rsatadi.
Shu bilan birga, 62.6 milliard USD sof foydani ehtiyotkorlik bilan talqin qilish kerak. Uning tarkibida asosan Amazon’ning Anthropic’ga investitsiyasini qayta baholash bilan bog‘liq 53.4 milliard USD operatsion bo‘lmagan soliqdan oldingi foyda mavjud. Shu sababli asosiy biznesni baholashda sof foyda va bir aksiyaga foydaning keskin o‘sishidan ko‘ra operatsion foydaning 43% ga oshishi muhimroq ko‘rsatkichdir.
Kapital xarajatlar kompaniyaning asosiy xavfi bo‘lib qolmoqda. Amazon data markazlarini, AI infratuzilmasini va hisoblash quvvatini kengaytirishni davom ettirar ekan, shuningdek komponentlar narxining oshishiga duch kelib, 2026 yil uchun kapital xarajatlar prognozini 220 milliard USD gacha oshirdi. Ushbu katta investitsiyalarga qaramay, rahbariyat hisoblash quvvati tanqisligi kamida 2027 yilgacha saqlanishini kutmoqda.
Yuqori investitsiya darajasi pul oqimiga sezilarli ta’sir ko‘rsatmoqda. So‘nggi 12 oyda operatsion pul oqimi 161.4 milliard USD gacha oshdi, biroq kapital xarajatlar 169.0 milliard USD ga yetib, erkin pul oqimini –7.6 milliard USD gacha pasaytirdi. Shu bilan birga uzoq muddatli qarz 128.9 milliard USD gacha oshdi, bu Amazon’ning AI investitsiyalaridan yetarli daromad olish muhimligini oshiradi.
Q3 2026 uchun Amazon 197–202 milliard USD daromad va 22.5–26.5 milliard USD operatsion foyda kutmoqda. Daromad o‘sishi sekinlashishi kutilayotgan bo‘lsa-da, foyda daromaddan tezroq o‘sishda davom etishi kerak, bu Amazon yuqori operatsion samaradorlikni saqlab qolayotganini ko‘rsatadi.
Amazon.com, Inc. aksiyalarining 2026 yildagi asosiy o‘sish drayverlari
2026 yil avgust oyida Amazon aksiyalarini baholashda investorlar to‘rtta asosiy ko‘rsatkichga e’tibor qaratishi kerak. Ular kompaniya bulutli hisoblash, sun’iy intellekt va e-commerce platformasiga katta investitsiyalarini foyda o‘sishiga qanchalik muvaffaqiyatli aylantirayotganini eng aniq ko‘rsatadi.
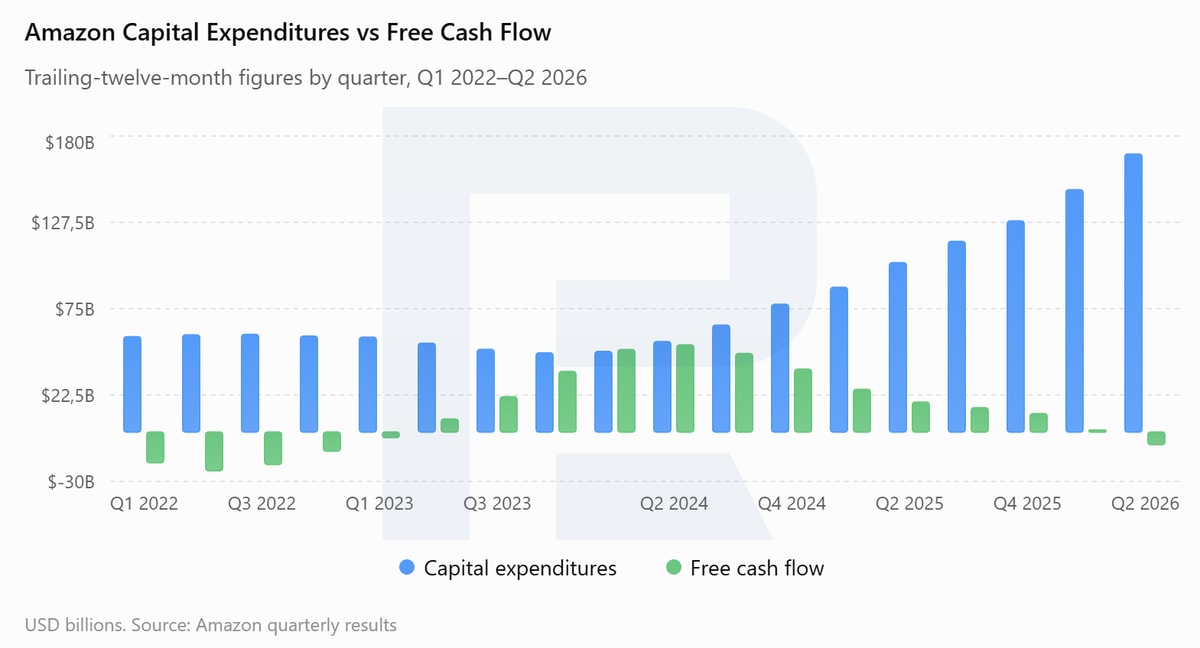
AWS o‘sishi. AWS daromadi o‘sishi Amazon aksiyalarining asosiy drayveri bo‘lib qolmoqda. Bulut biznesi kompaniya operatsion foydasining katta qismini yaratadi va AI xizmatlari hamda hisoblash quvvatiga o‘sib borayotgan talabdan to‘g‘ridan-to‘g‘ri foyda ko‘radi. Q2 2026 da AWS daromadi yilma-yil 37% ga oshib, 42.2 milliard USD ga yetdi va avvalgi chorakdagi 28% dan tezlashdi.
O‘sishni 30% dan yuqori darajada saqlash Amazon bulut infratuzilmasiga talab yuqori bo‘lib qolayotganini tasdiqlaydi. Aksincha, barqaror sekinlashuv aksiyalar uchun eng muhim salbiy signallardan biriga aylanishi mumkin.
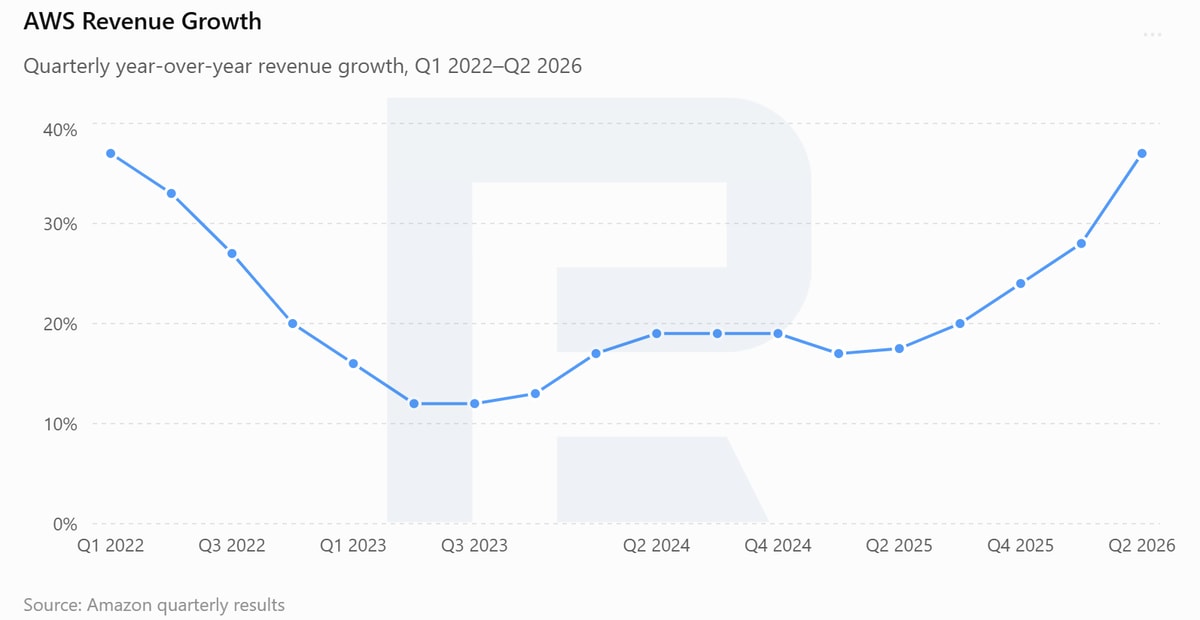
AWS operatsion marjasi. AWS o‘sishini uning rentabelligi bilan birga baholash kerak. Q2 2026 da AWS operatsion foydasi 16.6 milliard USD ga yetdi, operatsion marja esa 39% ni tashkil etdi. Bunday yuqori marja bulut daromadi o‘sishini Amazon foydasining yanada tezroq o‘sishiga aylantirish imkonini beradi. Shu sababli eng qulay ssenariy — AWS o‘sishni davom ettirishi, yuqori operatsion marjani saqlashi va operatsion foyda o‘sishi daromad o‘sishidan tezroq bo‘lishi.
Agar AWS o‘sishda davom etsa, biroq uning operatsion marjasi izchil pasaya boshlasa, bu o‘sish sifati yomonlashadi.
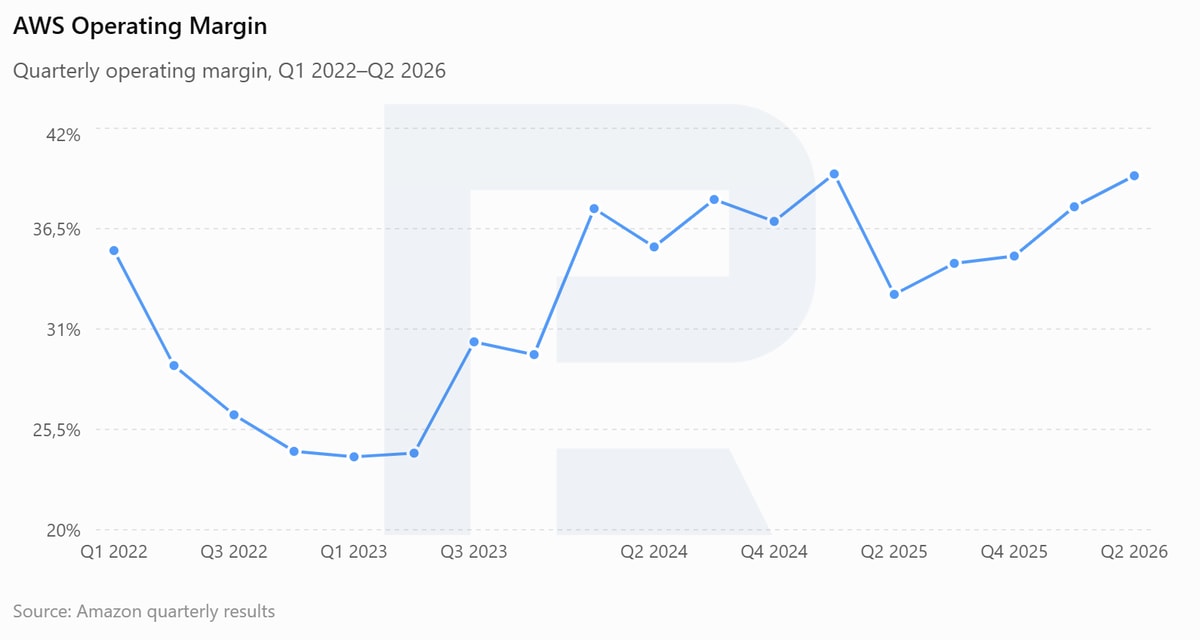
Kapital xarajatlar va erkin pul oqimi. Amazon’ning asosiy xavfi ma’lumotlar markazlari, serverlar va AI infratuzilmasiga investitsiyalarning keskin oshishi bilan bog‘liq. Kompaniya 2026 yilda kapital xarajatlar 220 milliard USD ga yetishini kutmoqda. Ushbu yuqori investitsion faollik natijasida so‘nggi 12 oyda erkin pul oqimi manfiyga aylanib, –7.6 milliard USD ni tashkil etdi.
Agar AWS tez o‘sishda davom etsa va erkin pul oqimi asta-sekin tiklana boshlasa, bu Amazon investitsiya strategiyasining samaradorligini tasdiqlaydi. Biroq kapital xarajatlar oshishda davom etib, AWS o‘sishi sekinlashsa va pul oqimi yomonlashsa, bu AMZN aksiyalari uchun eng muhim xavflardan biriga aylanadi.
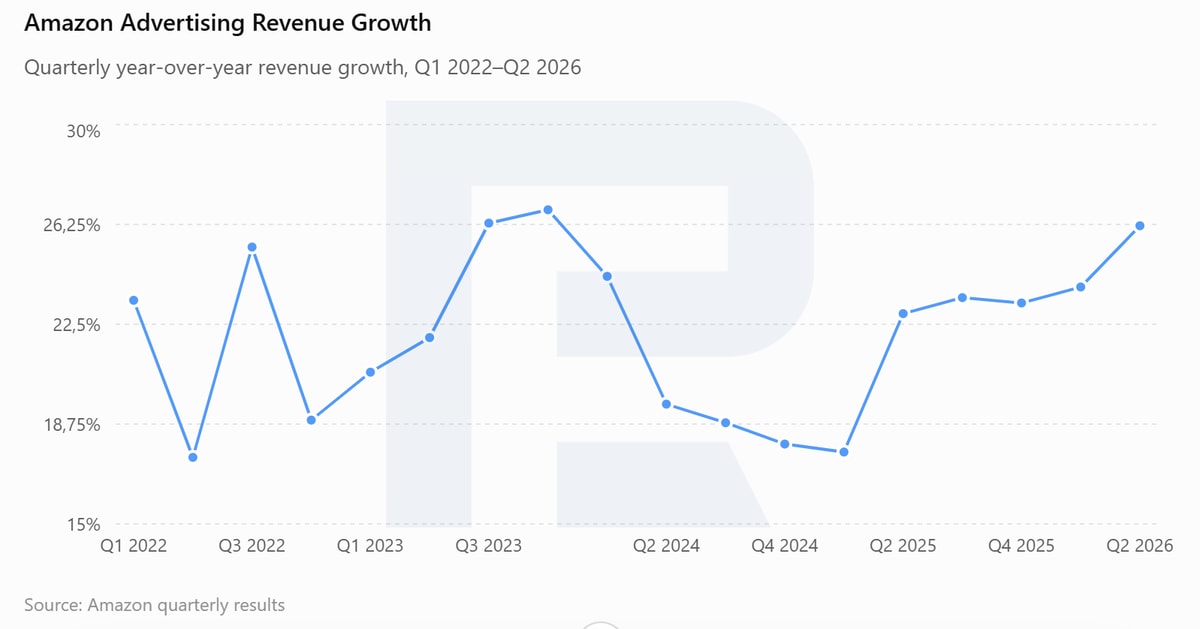
Reklama biznesining o‘sishi. Amazon’ning reklama biznesi asosiy chakana savdo faoliyatiga qaraganda ancha tez o‘sib, yuqori marja ta’minlayotgan yana bir muhim o‘sish drayveriga aylanmoqda. Q2 2026 da Amazon reklama daromadi yilma-yil 26% ga oshdi.
Amazon mijozlarning xarid qilish xatti-harakatlari haqida katta hajmdagi ma’lumotlarga ega bo‘lib, bu uning e-commerce platformasidagi trafikni samarali monetizatsiya qilish imkonini beradi. Shu bilan birga, reklama o‘sishi omborlar va logistika xarajatlarining shunga mutanosib oshishini talab qilmaydi, shuning uchun ushbu yo‘nalishning kengayishi kompaniyaning umumiy rentabelligini yanada yaxshilashi mumkin.
O‘sishni 20% dan yuqori darajada saqlash AWS bilan bir qatorda Amazon’ning ikkinchi yuqori marjali biznesi ham kengayishda davom etayotganini ko‘rsatadi. Aksincha, reklama o‘sishining sezilarli sekinlashishi operatsion foyda o‘sishining asosiy drayverlaridan birini zaiflashtiradi.
Asosiy o‘sish drayverlari tahliliga asoslangan xulosa
Ma’lumotlar Amazon investitsion holatining operatsion tomoni hozir juda kuchli bo‘lib qolayotganini ko‘rsatadi. AWS o‘sishi Q2 2026 da yilma-yil 37% gacha tezlashib, 2022 yil boshidagi darajalarga yaqinlashdi, AWS operatsion marjasi esa bir vaqtning o‘zida 39.4% gacha oshib, ko‘rib chiqilayotgan davrdagi eng yuqori darajalardan biriga yaqinlashdi. Bu ayniqsa muhim, chunki Amazon har bir qo‘shimcha daromad dollaridan ancha ko‘proq foyda olmoqda.
Reklama biznesi ham qo‘shimcha yordam bermoqda. 2024 yil va 2025 yil boshidagi sekinlashuvdan keyin uning o‘sishi 26% gacha tiklandi va ikkinchi tez o‘suvchi, yuqori marjali foyda manbaiga aylandi.
Asosiy xavotir pul oqimida. So‘nggi 12 oyda kapital xarajatlar 169 milliard USD gacha oshdi, erkin pul oqimi esa –7.6 milliard USD gacha pasaydi.
Natijada Amazon hozir agressiv investitsiya siklida. AWS va reklama biznesi biznes o‘sishining ishonchli dalillarini taqdim etishda davom etmoqda, biroq aksiyalarning keyingi o‘sish salohiyati kompaniya AI infratuzilmasiga rekord investitsiyalarini erkin pul oqimining tiklanishiga aylantira olishiga bog‘liq bo‘ladi.
Hozircha Amazon’ning fundamental o‘sish drayverlari AMZN aksiyalarining keyingi o‘sishini qo‘llab-quvvatlamoqda. Biroq kapital xarajatlar va erkin pul oqimi dinamikasi kompaniyaning investitsion holatidagi asosiy xavf bo‘lib qolmoqda.
Amazon.com aksiyalari bo‘yicha 2026-yil ekspert prognozlari
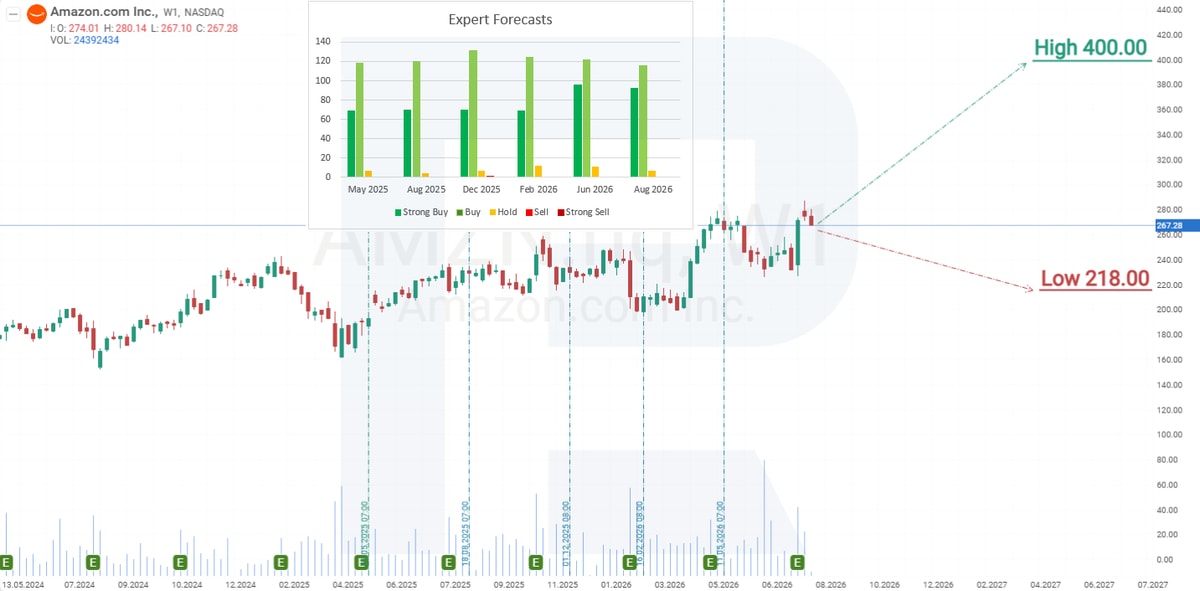
- Barchart: 57 tahlilchidan 49 nafari Amazon aksiyalarini Kuchli xarid, 6 nafari Mo‘tadil xarid va 2 nafari Ushlab turish deb baholaydi. Eng yuqori maqsadli narx 400 USD, eng pasti 230 USD.
- MarketBeat: 59 tahlilchidan 57 nafari aksiyalarni Xarid deb baholaydi, 2 nafari esa Ushlab turishni tavsiya qiladi. Eng yuqori maqsadli narx 400 USD, eng pasti 218 USD.
- TipRanks: 39 tahlilchidan 38 nafari aksiyalarni Xarid deb baholaydi, 1 nafari esa Ushlab turishni tavsiya qiladi. Eng yuqori maqsadli narx 400 USD, eng pasti 250 USD.
- Stock Analysis: 60 tahlilchidan 43 nafari Amazon aksiyalarini Kuchli xarid, 15 nafari Xarid va 2 nafari Ushlab turish deb baholaydi. Eng yuqori maqsadli narx 400 USD, eng pasti 230 USD.
Amazon aksiyalari bo‘yicha tahlilchilar prognozlari juda ijobiyligicha qolmoqda. To‘rtta platformaning barchasida tahlilchilarning mutlaq ko‘pchiligi aksiyalarni sotib olishni tavsiya qiladi, eng yuqori maqsadli narx esa 400 USD ga yetadi. Ushbu konsensus AWS kuchli sur’atini saqlab qolishi, reklama biznesi kengayishda davom etishi va Amazon AI infratuzilmasiga investitsiyalarini muvaffaqiyatli monetizatsiya qilishi kutilayotganini aks ettiradi. Agar bu tendensiyalar davom etsa, AMZN aksiyalarida keyingi o‘sish salohiyati mavjud bo‘lishi mumkin.
Amazon.com, Inc. aksiyalari narxi prognozi – 2026
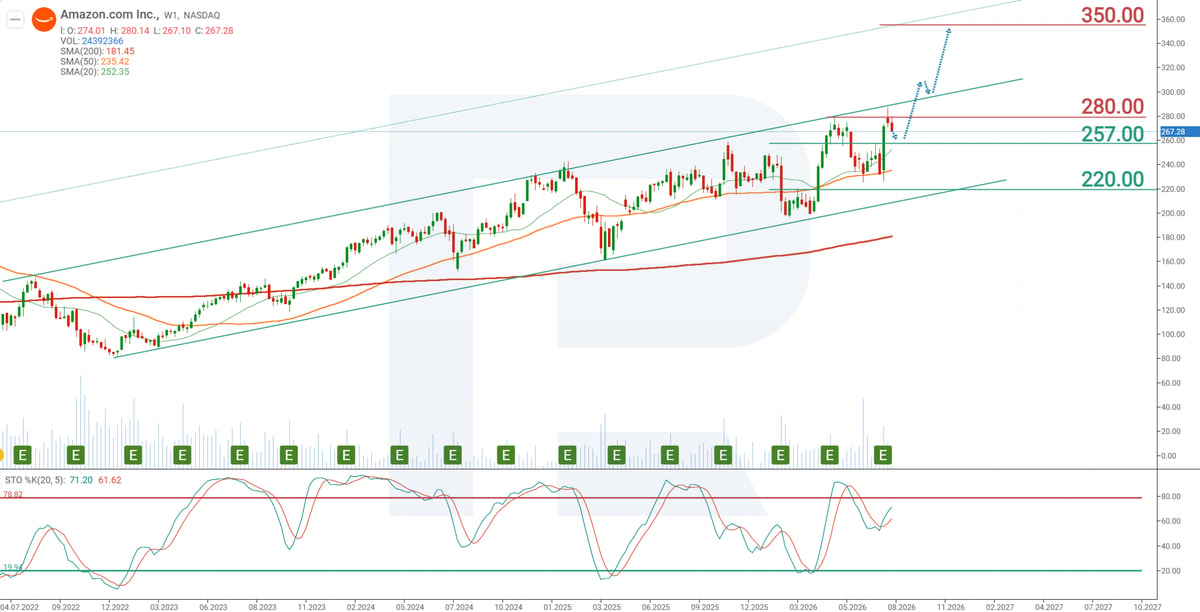
Haftalik grafikda Amazon.com (AMZN) aksiyalari 200 davrlik Moving Average’dan yuqorida savdo qilinishda davom etmoqda, bu ustun o‘sish trendi saqlanib qolayotganini ko‘rsatadi. Stochastic indikatori haddan tashqari sotib olingan hududdan chiqib, neytral zonaga o‘tdi. Bu so‘nggi rallidan keyin haddan tashqari sotib olinganlik holati yumshaganini va o‘sish trendining qayta davom etishi uchun sharoit yaralayotganini ko‘rsatadi.
Q2 2026 natijalari e’lon qilingandan so‘ng AMZN aksiyalari keskin ko‘tarilib, 257 USD qarshilik darajasidan yuqoriga yorib o‘tdi. Bunday kuchli harakatdan keyin aksiyalar o‘sishni davom ettirishdan oldin endi qo‘llab-quvvatlash vazifasini bajaradigan ushbu darajaga qaytishi mumkin. Amazon.com aksiyalarining joriy dinamikasiga asoslanib, quyidagi ssenariy 2026 yil uchun ehtimoliy harakatni ko‘rsatadi.
AMZN aksiyalari bo‘yicha prognoz 257 USD qo‘llab-quvvatlash darajasini qayta sinashni, so‘ng yuqoriga qaytish va 350 USD tomon o‘sishni nazarda tutadi. Stop Loss 50 kunlik Moving Average’dan pastda, 224 USD darajasida joylashtirilishi mumkin.
Pozitsiyani boshqarish: aksiya prognoz qilingan yo‘nalishda 10% harakat qilgach, Stop Loss kirish darajasiga ko‘chiriladi. Shundan so‘ng himoya stopi narxdan 10% masofada ortda qoladigan tarzda kuzatib borilishi kerak.
Disclaimer: Ushbu maqola AI vositalari yordamida tarjima qilingan. Asl inglizcha matn ma’nosini saqlashga harakat qilingan bo‘lsa-da, ba’zi noaniqliklar yoki tushib qolgan joylar bo‘lishi mumkin; shubha tug‘ilganda asl manbaga murojaat qiling.
Moliya bozorlarining prognozlari ularning mualliflarini shaxsiy fikrlari hisoblanadi. Joriy tahlil o‘zi bilan savdoga qo‘llanmani taqdim etmaydi. RoboForex taqdim etilgan umumlashtirilgan maʼlumotlardan savdo tavsiyalarini qo‘llashda yuzaga kelishi mumkin bo‘lgan ish natijalari uchun javobgarlikni zimmasiga olmaydi.