
2026-yil 2–6-noyabr haftasi uchun fond bozori prognozi: jahon indekslari bo‘yicha darajalar va ssenariylar
Jahon fond bozorlari noyabrni siyosiy va iqtisodiy noaniqlik kuchaygan sharoitda boshlamoqda. Haftaning asosiy voqeasi 3-noyabrda AQSh Kongressiga bo‘lib o‘tadigan oraliq saylovlar bo‘ladi. Ular investorlarning byudjet, soliq va savdo siyosatiga oid kutilmalarini o‘zgartirishi mumkin. Juma kuni e’tibor AQSh mehnat bozoriga qaratiladi: oktabr oyi Nonfarm Payrolls hisoboti Federal rezerv tizimi foiz stavkasi bo‘yicha kelgusi prognozlar uchun muhim mezon bo‘ladi.
Saylov natijalari, makroiqtisodiy ma’lumotlar va korporativ hisobotlar kelgusi savdo sessiyalarida jahon indekslari yo‘nalishini belgilashi mumkin.
Haftaning asosiy darajalari
| Instrument | Hafta | Qo‘llab-quvvatlash | Qarshilik | Ssenariy |
|---|---|---|---|---|
| US 500 | −2.09% | 7 535,0 | 7 745,0 | 7 580,0 dan pastda sotish |
| US Tech | −3.70% | 27 900,0 | 29 650,0 | 28 380,0 dan pastda sotish |
| US 30 | −2.08% | 51 430,0 | 52 780,0 | 51 750,0 dan pastda sotish |
| DE 40 | 3.29% | 25 335,0 | 26 305,0 | 26 050,0 dan xarid |
| JP 225 | −3.29% | 61 080,0 | 64 240,0 | 62 650,0 dan pastda sotish |
Indekslar uchun hafta voqealari
| Sana | Voqea | Qaysi instrumentlarga ta’sir qiladi |
|---|---|---|
| Dushanba, 2026-yil 2-noyabr | AQShda oktabr oyi uchun ISM ishlab chiqarish PMI indeksi | US 500 va US 30: ishlab chiqarish holati va talab istiqbollarini baholaydi |
| Seshanba, 2026-yil 3-noyabr | AQSh Kongressiga oraliq saylovlar | Barcha besh indeks: siyosiy noaniqlik va global tavakkalchilikka moyillik |
| Seshanba, 2026-yil 3-noyabr | AQShda JOLTS bo‘sh ish o‘rinlari | US 500, US Tech va US 30: Fed siyosatiga oid kutilmalar |
| Chorshanba, 2026-yil 4-noyabr | Yevrozonada oktabr oyi uchun dastlabki inflyatsiya bahosi | DE 40: inflyatsion kutilmalar va ECB foiz stavkalari istiqboli |
| Chorshanba, 2026-yil 4-noyabr | AQSh ISM xizmatlar PMI indeksi | US 500, US Tech va US 30: AQSh iqtisodiyotining eng yirik sektoridagi faollik |
| Payshanba, 2026-yil 5-noyabr | Angliya bankining foiz stavkasi bo‘yicha qarori | DE 40: Yevropa fond bozoridagi kayfiyat |
| Juma, 2026-yil 6-noyabr | AQShning oktabr oyi Nonfarm Payrolls va ishsizlik ko‘rsatkichlari | Barcha indekslar: obligatsiyalar daromadliligi, dollar va global tavakkalchilikka moyillik |
AQSh indekslari prognozi: US 30, US 500, US Tech
Fundamental tahlil
AQSh fond bozori noyabrning birinchi haftasiga siyosiy noaniqlik kuchaygan sharoitda kirib bormoqda. 3-noyabrdagi oraliq saylovlar Kongressdagi kelgusi kuchlar muvozanatini belgilaydi hamda investorlarning soliq tashabbuslari, davlat xarajatlari va savdo cheklovlariga oid kutilmalarini o‘zgartirishi mumkin. Bo‘lingan Kongress yangi qonunlarni qabul qilish imkoniyatini cheklashi, shu bilan birga byudjet kelishmovchiliklari xavfini oshirishi mumkin. Shu sababli bozor munosabati nafaqat o‘rinlarning yakuniy taqsimotiga, balki natijalarning investorlarning avvalgi kutilmalariga qanchalik mos kelishiga ham bog‘liq bo‘ladi.
Ikkinchi asosiy omil AQSh bandlik statistikasi bo‘ladi. Oktabr uchun Nonfarm Payrolls hisoboti juma kuni e’lon qilinishi rejalashtirilgan: taqdim etilgan kalendarga ko‘ra, bandlik avvalgi 29 mingdan keyin 40 mingga oshishi prognoz qilinmoqda, ishsizlik esa 4,2% darajasida qolishi mumkin. Zaif ko‘rsatkichlar Federal rezerv tizimi pul-kredit siyosatini yanada yumshatishi haqidagi kutilmalarni kuchaytirishi mumkin. Biroq mehnat bozorining haddan tashqari keskin yomonlashuvi AQSh iqtisodiyotining barqarorligi bo‘yicha xavotirlarni ham oshiradi. Aksincha, kuchli ma’lumotlar iqtisodiy o‘sish prognozlarini qo‘llab-quvvatlaydi, lekin davlat obligatsiyalari daromadliligini oshirib, aksiyalarga bosimni kuchaytirishi mumkin.
Texnologiya sektori uchun korporativ hisobotlar va AI investitsiyalarining qaytimi bahosi qo‘shimcha omil bo‘lib qoladi. Investorlar foyda prognozlari hamda bulut xizmatlari, hisoblash infratuzilmasi va AI xarajatlarini daromadga aylantirish sur’atlariga tobora talabchan bo‘lmoqda. Hatto kuchli moliyaviy natijalar ham kompaniyalar biznes o‘sishi yanada tezlashishini tasdiqlamasa, aksiyalar narxining barqaror o‘sishi uchun yetarli bo‘lmasligi mumkin.
Sanoatga yo‘naltirilgan US 30 ishlab chiqarish faolligi, iste’mol talabi va korporativ xarajatlarga sezgir bo‘ladi. ISM ko‘rsatkichlarining yaxshilanishi iqtisodiy siklga bog‘liq kompaniyalarni qo‘llab-quvvatlashi mumkin, mehnat bozori zaifligi, yuqori energiya narxlari va qimmat qarz olish tiklanish imkoniyatini cheklaydi. Umuman olganda, hafta AQSh indekslari uchun yuqori o‘zgaruvchanlik olib kelishi mumkin, asosiy xavf esa siyosiy noaniqlik va iqtisodiy sekinlashuv belgilarining birgalikdagi ta’siridir.
US 500 texnik tahlili
US 500 oktabr oyini 7 594,5 darajasi yaqinida yakunlab, Bollinger chiziqlarining o‘rta chizig‘idan pastga tushdi va 7 535–7 540 oralig‘idagi muhim qo‘llab-quvvatlash hududiga yaqinlashdi. So‘nggi savdo sessiyalari 7 745 darajasidan yuqorida mustahkamlanishga muvaffaqiyatsiz urinishdan keyin sotuvchilar bosimi kuchayganini ko‘rsatmoqda. MACD manfiy hududga siljimoqda, Stochastic Oscillator esa qisqa muddatli impulsning zaiflashayotganini aks ettirmoqda.
7 580 darajasidan pastga yorib o‘tish pasayish korreksiyasini tasdiqlashi mumkin, eng yaqin maqsad 7 435 darajasida. Sotuv bosimi yana kuchaysa, narx 7 330 gacha tushishi mumkin. Biroq uzoq muddatli o‘sish trendi chizig‘i 7 535 yaqinidan o‘tadi. Shuning uchun ushbu hududdan barqaror qaytish va 7 745 dan yuqoriga tiklanish xaridorlarning qiziqishini qayta jonlantirishi mumkin.
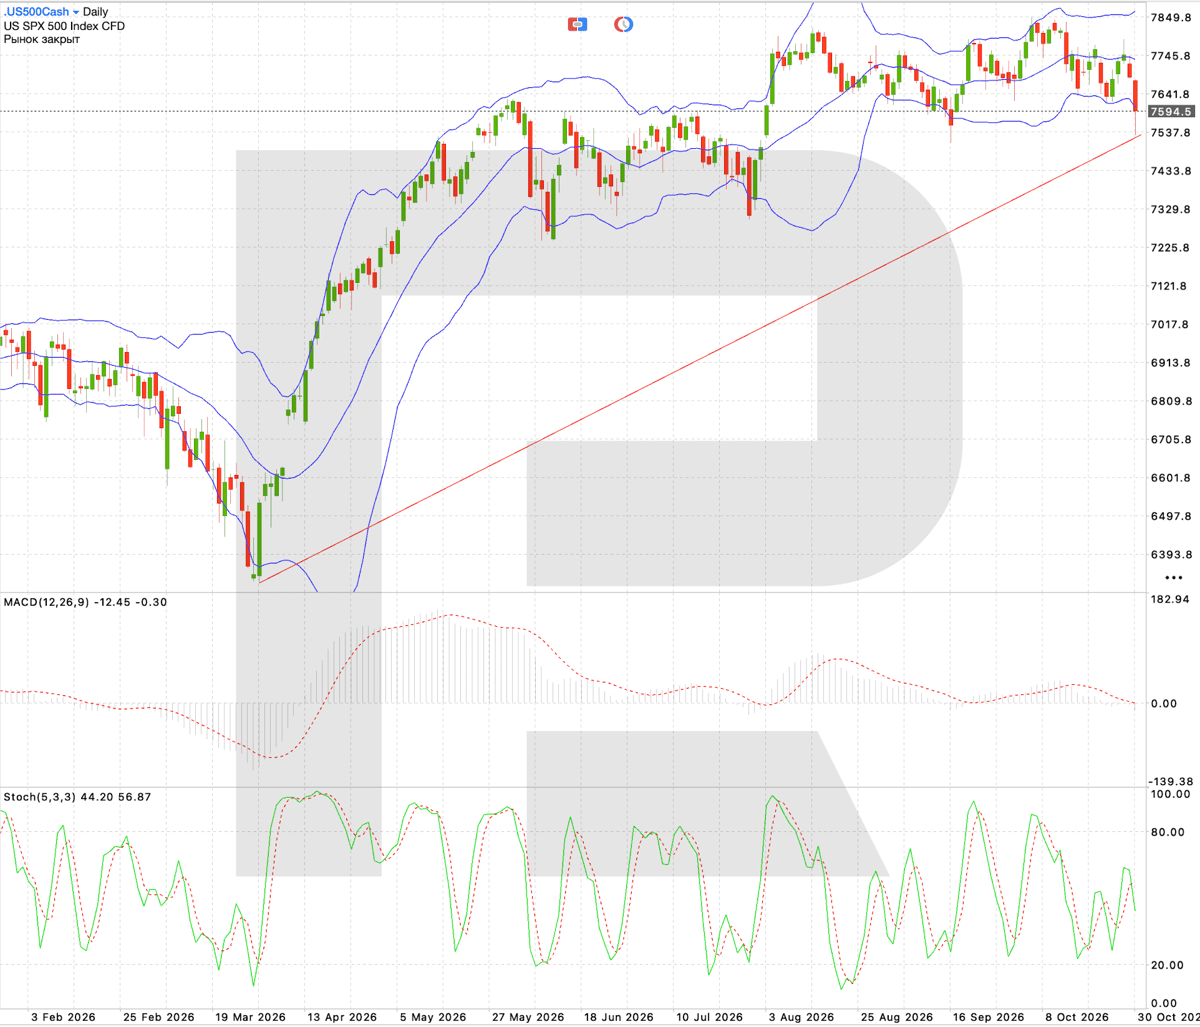
US 500 savdo ssenariysi
US Tech texnik tahlili
US Tech indeksi AQSh fond indekslari orasida eng keskin pasayishni ko‘rsatmoqda. Narx 28 433,2 gacha tushib, Bollinger chiziqlarining o‘rta chizig‘idan pastga o‘tdi va savdo diapazonining quyi chegarasiga yaqinlashdi. MACD manfiy hududda qolmoqda, bu sotuvchilar bosimi saqlanayotganini ko‘rsatadi. Stochastic Oscillator ham qisqa muddatli impuls zaifligini tasdiqlaydi.
28 380 darajasidan pastda mustahkamlanish pasayishning davom etishiga yo‘l ochadi: avval 27 900, keyin 27 380 darajasiga tomon. Eng yaqin muhim qarshilik 29 070 atrofida, kuchliroq taklif hududi esa 29 650 yaqinida joylashgan. Ushbu darajalardan yuqoriga tiklanish joriy korreksiya yakunlanganidan darak berishi mumkin, biroq hozircha texnik manzara asosan pasayish yo‘nalishida qolmoqda.
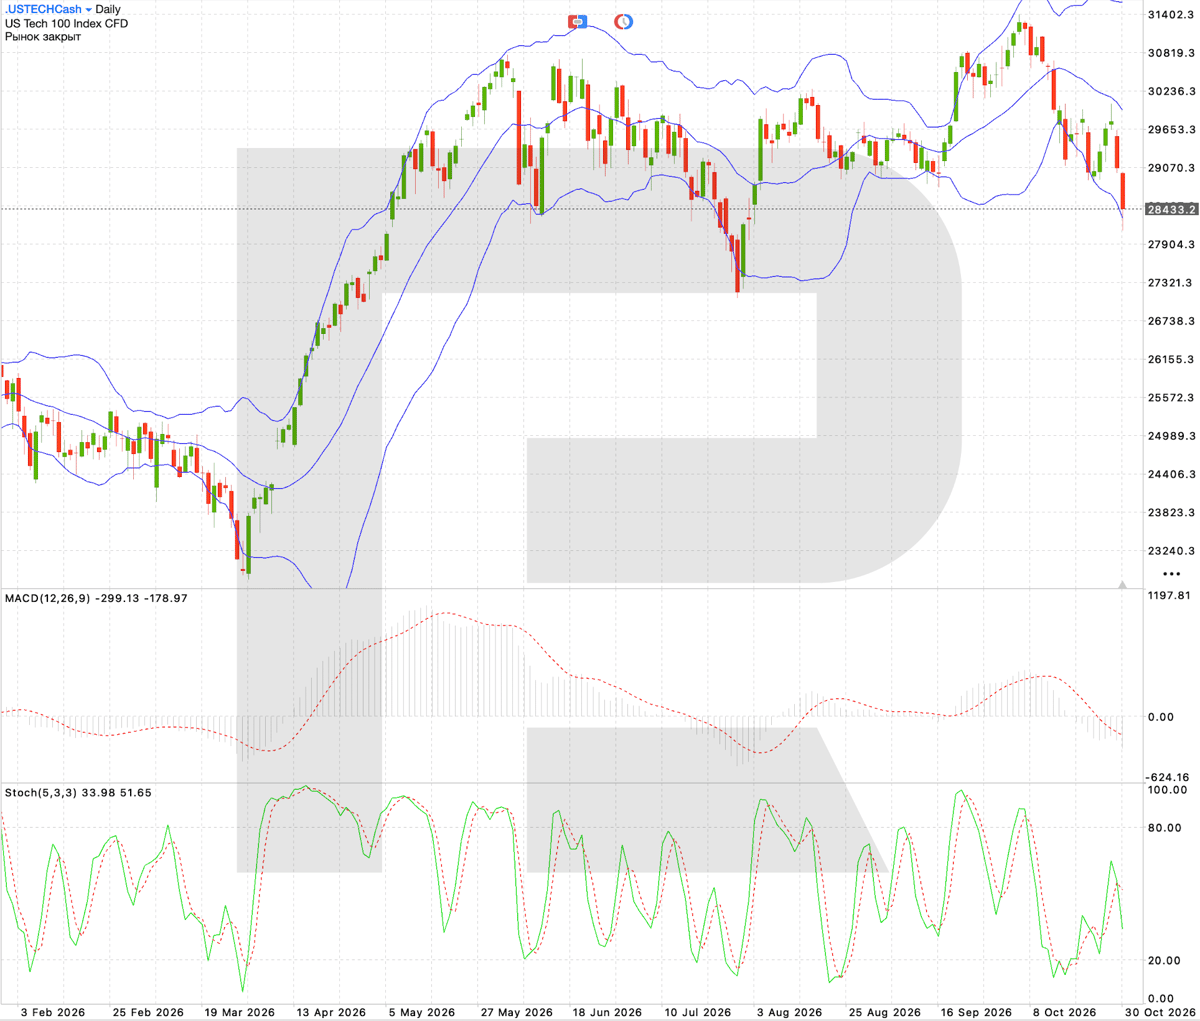
US Tech savdo ssenariysi
US 30 texnik tahlili
US 30 indeksi oktabr oyini 51 828,2 darajasi yaqinida yakunladi, 52 800 tomon tiklanishga urinish esa muvaffaqiyatsiz bo‘ldi. Narx yana Bollinger chiziqlarining o‘rta chizig‘idan pastga tushdi, bu xaridorlar faolligining zaiflashganini ko‘rsatadi. MACD ijobiy hududda qolmoqda, ammo tiklanish impulsi sekinlashmoqda, Stochastic Oscillator esa pastga burilmoqda.
51 750–51 430 hududi asosiy qo‘llab-quvvatlash hisoblanadi. 51 750 darajasidan pastga yorib o‘tish 50 750 tomon navbatdagi pasayish to‘lqinini boshlashi mumkin. Shu bilan birga, 52 250 dan yuqoriga tiklanish 52 780 darajasidagi qarshilikni qayta sinash uchun sharoit yaratadi va qisqa muddatli pasayish ssenariysini zaiflashtiradi.
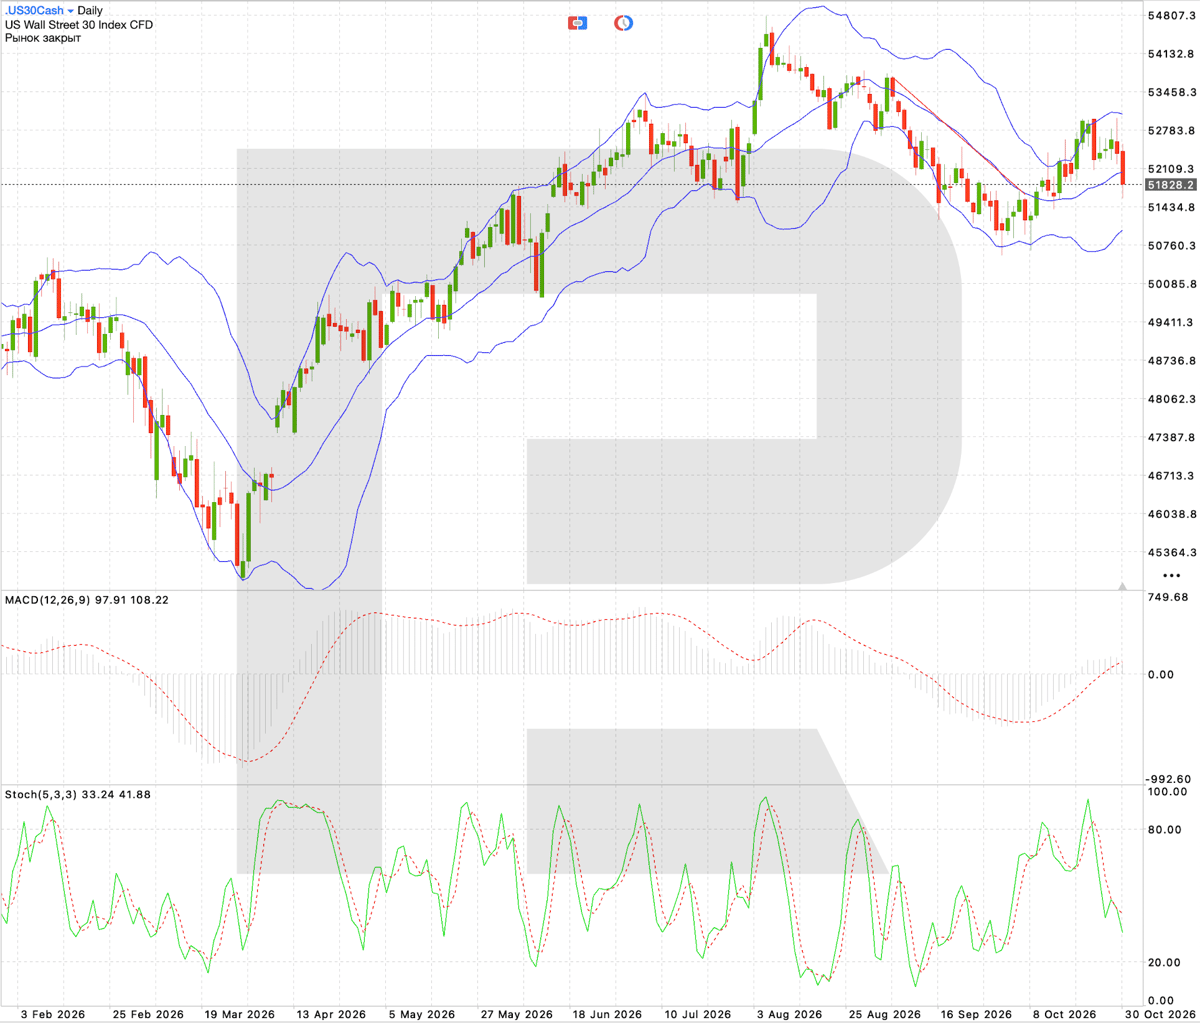
US 30 savdo ssenariysi
Yevropa indeksi prognozi: DE 40
Fundamental tahlil
Germaniya fond bozori noyabrni inflyatsiya xavflari va sanoatdagi noaniqlik sharoitida tiklanishga urinish bilan boshlamoqda. Bu hafta Yevropadagi asosiy voqea yevrozona oktabr inflyatsiyasi bo‘yicha dastlabki bahoning e’lon qilinishi bo‘ladi. Taqdim etilgan kalendarga ko‘ra, ko‘rsatkich yillik hisobda 3,8% ga yetishi mumkin, bu esa ECB foiz stavkalarining keyingi yo‘nalishi masalasini dolzarb saqlaydi. Yuqoriroq inflyatsiya pul-kredit siyosatini yumshatish haqidagi kutilmalarni cheklab, Yevropa aksiyalariga bosim o‘tkazishi mumkin.
Germaniya uchun sanoat holati, eksport talabi va energiya xarajatlari ham muhimdir. Yuqori ishlab chiqarish xarajatlari mashinasozlik, kimyo va avtomobilsozlik kompaniyalari uchun qiyinchiliklar tug‘dirishda davom etmoqda. Shu bilan birga, ishbilarmonlik kutilmalarining yaxshilanishi va jahon savdosining barqarorlashuv belgilari Germaniya aksiyalariga qiziqishni qo‘llab-quvvatlashi mumkin.
DE 40 uchun qulay ssenariy mo‘tadil inflyatsiya, barqaror yevro va sanoat talabining tiklanishini birlashtiradi. Biroq tashqi vaziyatning yomonlashishi joriy o‘sish impulsini cheklashi mumkin.
DE 40 texnik tahlili
DE 40 indeksi oktabr oyini 25 802,4 darajasi yaqinida yakunlab, 25 010 hududiga korreksiyadan so‘ng tiklanishga urinishni davom ettirmoqda. Narx Bollinger chiziqlarining o‘rta chizig‘idan yuqorida turibdi, MACD esa asta-sekin ijobiy impuls shakllantirmoqda. Stochastic Oscillator ortiqcha xarid hududiga yaqin, bu o‘sish davom etishidan oldin qisqa muddatli pasayish korreksiyasi ehtimolini oshiradi.
26 050 darajasidan yuqorida mustahkamlanish 26 305 qarshiligiga, undan keyin 26 650 darajasini sinashga yo‘l ochadi. Eng yaqin qo‘llab-quvvatlash 25 335 da. 25 750 darajasining yo‘qotilishi tiklanish impulsini zaiflashtirib, diapazonning quyi chegarasi tomon yana pasayish ehtimolini oshiradi.
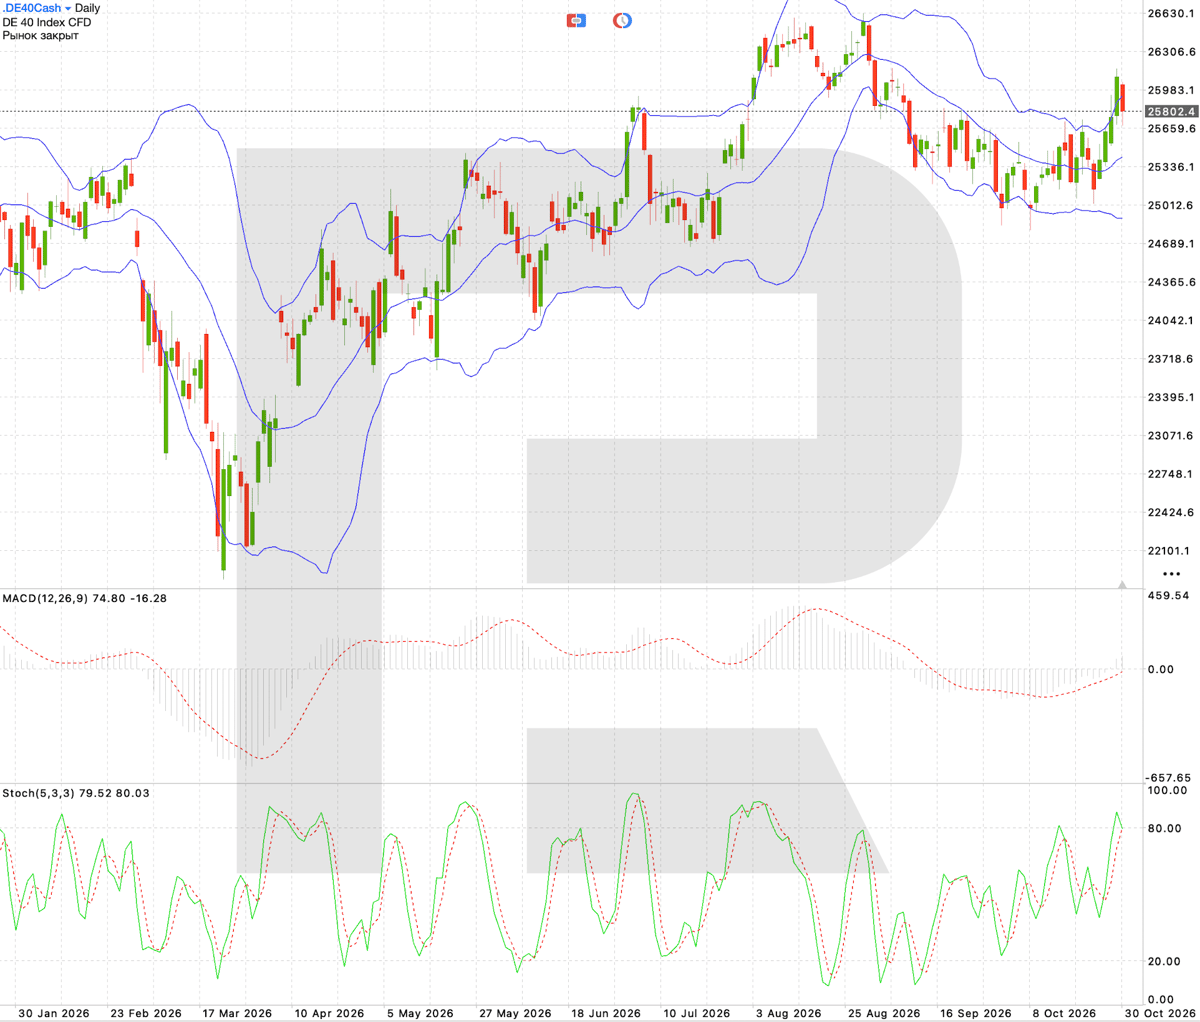
DE 40 savdo ssenariysi
Osiyo indeksi prognozi: JP 225
Fundamental tahlil
Yaponiya fond bozori noyabrga texnologiya sektoridagi korreksiya va Yaponiya bankining kelgusi harakatlariga oid noaniqlik bosimi ostida kirib kelmoqda. Markaziy bankning oktabrdagi yig‘ilishidan so‘ng investorlar pul-kredit siyosati istiqbollari, inflyatsiya dinamikasi va foiz stavkalarining qarz olish xarajatlariga ehtimoliy ta’sirini baholashda davom etmoqda. Iyena kursi ayniqsa muhimligicha qolmoqda, chunki mustahkamroq iyena Yaponiya eksportchilarining raqobatbardoshligini pasaytirib, ularning foydasi o‘sishini cheklaydi.
Qo‘shimcha xavf omili — yarimo‘tkazgich ishlab chiqaruvchilari va sun’iy intellekt bilan bog‘liq kompaniyalar aksiyalarining global korreksiyasi. AQSh texnologiya sektoridagi zaiflik kayfiyatning yomonlashishi va korporativ foyda prognozlarining qayta ko‘rib chiqilishi orqali Yaponiya bozoriga tarqalishi mumkin. Shu bilan birga, Yaponiya kompaniyalarining kuchli natijalari va tashqi talabning barqarorlashuvi bozorning ayrim segmentlarini qo‘llab-quvvatlashi mumkin.
Bu hafta AQSh oraliq saylovlari natijalari va juma kungi bandlik ma’lumotlari ham JP 225 indeksiga ta’sir ko‘rsatadi. Ushbu voqealar dollar yo‘nalishi, davlat obligatsiyalari daromadliligi va global tavakkalchilikka moyillikni o‘zgartirishi mumkin. Hozircha omillar muvozanati Yaponiya indeksi uchun asosan noqulay bo‘lib qolmoqda, ammo uzoq muddatli pasayishdan keyin texnik qaytishlar ehtimolini istisno qilib bo‘lmaydi.
JP 225 texnik tahlili
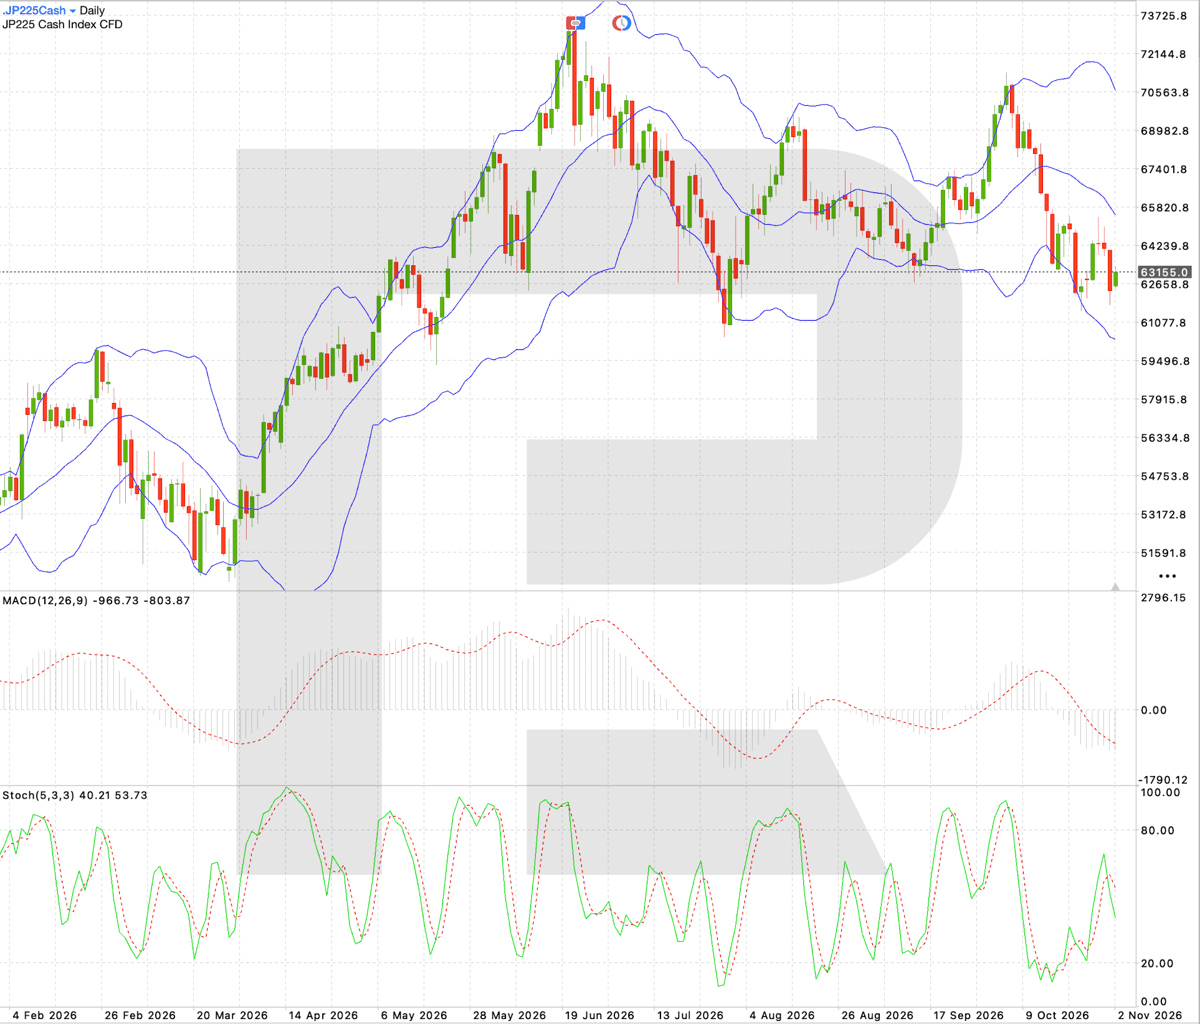
JP 225 indeksi mahalliy yuqori darajalardan yana pasayganidan keyin 63 155,0 yaqinida savdo qilmoqda. Narx Bollinger chiziqlarining o‘rta chizig‘idan pastda qolmoqda, so‘nggi tiklanish urinishi esa barqaror impulsga aylanmadi. MACD manfiy hududda qolib, sotuvchilar ustunligini tasdiqlamoqda. Stochastic Oscillator pastga burilib, qisqa muddatli o‘sish impulsining zaiflashayotganini ko‘rsatmoqda.
Eng yaqin qo‘llab-quvvatlash 62 660–61 080 hududida joylashgan. 62 650 darajasidan pastga yorib o‘tish pasayishni kuchaytirishi mumkin, keyingi maqsad 61 080 darajasida. Eng yaqin qarshilik 64 240 da, kuchliroq taklif hududi esa 65 820 yaqinida shakllangan. 64 240 dan yuqorida qat’iy mustahkamlanish sotuv bosimini yumshatib, yanada sezilarli tiklanishga yo‘l ochishi mumkin.
JP 225 savdo ssenariysi
Yakunlar va hafta davomida nimalarni kuzatish kerak
2–6-noyabr haftasi jahon fond bozorlaridagi qisqa muddatli kayfiyat uchun hal qiluvchi bo‘lishi mumkin. AQShdagi oraliq saylovlar siyosiy noaniqlikni yuzaga keltirmoqda, juma kungi bandlik hisoboti esa Federal rezerv tizimining kelgusi siyosatiga oid kutilmalar uchun muhim sinov bo‘ladi. AQSh indekslari orasida US Tech eng zaif bo‘lib qolmoqda, US 500 va US 30 ham korreksiya davom etishi xavfiga duch kelmoqda.
Yevropaning DE 40 indeksi tiklanishga urinmoqda, ammo keyingi o‘sish inflyatsion kutilmalar va tashqi talabga bog‘liq bo‘ladi. Yaponiyaning JP 225 indeksi zaif texnik manzara va iyenaning mustahkamlanishi xavfi fonida bosim ostida qolmoqda. Barcha besh indeks uchun asosiy kuzatiladigan omillar saylov natijalariga bozor munosabati, obligatsiyalar daromadliligi dinamikasi va juma kungi AQSh bandlik ko‘rsatkichlari bo‘ladi.
Muharrir tanlovi

EURUSD 2026–2027 prognozi: texnik tahlil, narx darajalari va prognozlar
EURUSD uchun 2026 va 2027 yillar prognozi: kunlik grafikdagi asosiy darajalar, uchta savdo ssenariysi hamda juftlik harakatini belgilab beruvchi Fed va ECB siyosati o‘rtasidagi tafovut.
Oltin (XAUUSD) 2026 prognozi: texnik tahlil, narx darajalari va prognozlar
2026 yilda oltin qaysi darajalarda savdo qilinishi mumkin: asosiy darajalar, kirish signallariga ega uchta savdo ssenariysi va J.P. Morgan, Deutsche Bank hamda Goldman Sachs prognozlari.
Moliya bozorlarining prognozlari ularning mualliflarini shaxsiy fikrlari hisoblanadi. Joriy tahlil o‘zi bilan savdoga qo‘llanmani taqdim etmaydi. RoboForex taqdim etilgan umumlashtirilgan maʼlumotlardan savdo tavsiyalarini qo‘llashda yuzaga kelishi mumkin bo‘lgan ish natijalari uchun javobgarlikni zimmasiga olmaydi.